

Inventory Turnover Retail: Hitung per Outlet dan Kategori

Mekari ERP Highlights
- Inventory turnover retail hanya berguna kalau pembilang dan penyebutnya memakai basis yang sama, dan dipecah per outlet serta per kategori.
- Rasio tinggi belum tentu sehat: bisa berasal dari rak kosong atau dari penurunan nilai persediaan.
- Fitur Manajemen Inventori Mekari ERP menyajikan nilai persediaan per lokasi dan per kategori langsung dari transaksi harian.
Inventory turnover retail adalah rasio yang menunjukkan berapa kali persediaan sebuah peritel terjual dan tergantikan dalam satu periode, dihitung dari harga pokok penjualan dibagi rata-rata nilai persediaan.
Bedanya dengan industri lain, peritel menanggung ribuan SKU di banyak lokasi dengan margin berbeda, sehingga satu angka tahunan hampir selalu menyesatkan.
Bank Indonesia mencatat Indeks Penjualan Riil Oktober 2026 di level 221,8 atau tumbuh 1,0% secara tahunan, sementara responden memperkirakan penjualan naik pada Desember 2026 dan Maret 2027. Artinya stok harus dibangun sekarang dan ditipiskan setelahnya.
Artikel ini membahas cara menghitung inventory turnover retail per outlet dan kategori produk secara akurat guna menghindari distorsi data dan mencegah risiko stok mati.
Apa Itu Inventory Turnover Retail?
Secara rumus, inventory turnover retail sama dengan perputaran persediaan di industri mana pun:
ITR = Harga Pokok Penjualan ÷ Rata-rata Persediaan
Turunannya adalah days of inventory (DOI), yaitu rata-rata berapa hari stok bertahan sebelum terjual:
DOI = 365 ÷ ITR
Yang berbeda adalah apa yang diukur. Di manufaktur, perputaran menggambarkan kecepatan konversi bahan baku menjadi barang jadi.
Di ritel, perputaran menggambarkan seberapa produktif ruang rak dan modal belanja barang.
Karena itu unit analisisnya bukan perusahaan, melainkan outlet dan kategori. Rasio tingkat perusahaan berguna untuk laporan ke pemegang saham.
Rasio tingkat outlet dan kategori yang dipakai untuk memutuskan apa yang dibeli, dipindahkan, atau diskon.
Perbedaan itu juga yang memisahkan artikel ini dari pembahasan inventory turnover secara umum, yang berangkat dari tahapan persediaan, bukan dari rak toko.
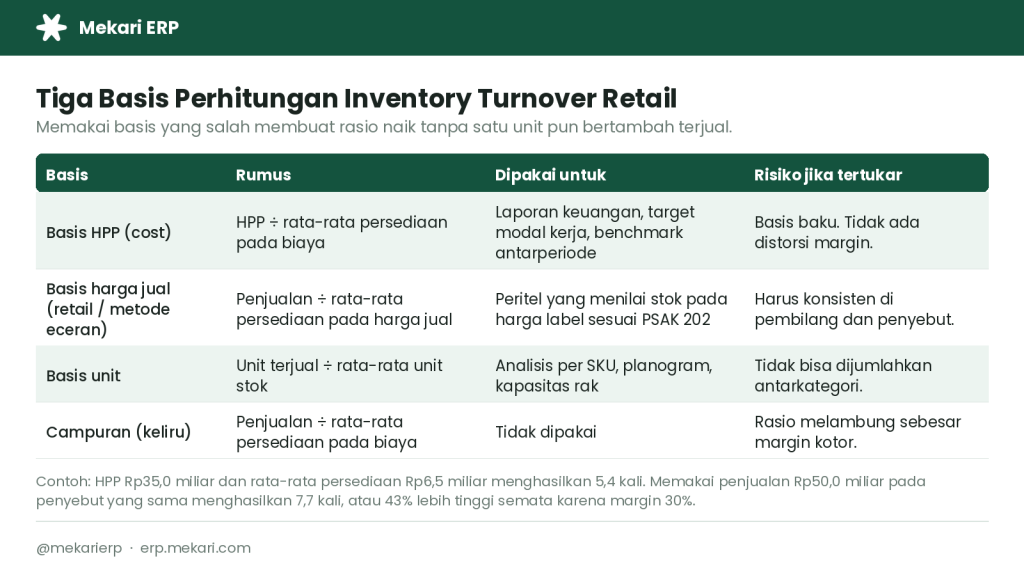
Tiga Basis Perhitungan yang Sering Tertukar
Kesalahan paling mahal di ritel bukan salah rumus, melainkan mencampur basis. Nilai persediaan ritel bisa dicatat pada biaya perolehan atau pada harga jual, dan pembilangnya harus mengikuti.
PSAK 202 secara eksplisit memperbolehkan hal ini. Standar tersebut menyatakan teknik pengukuran biaya persediaan seperti metode biaya standar atau metode eceran dapat digunakan jika hasilnya mendekati biaya, dan menyebut metode eceran sering dipakai dalam industri eceran untuk persediaan dengan banyak item yang berubah cepat dan bermargin serupa.
Pada metode eceran, biaya persediaan diperoleh dengan mengurangi nilai jual persediaan dengan persentase margin bruto yang sesuai.
Basis HPP (Cost)
ITR = HPP ÷ rata-rata persediaan pada biaya
Basis baku dan yang dipakai di laporan keuangan. Karena pembilang dan penyebut sama-sama pada biaya perolehan, margin tidak ikut masuk hitungan, sehingga rasionya bisa dibandingkan antarperiode dan antarkategori tanpa distorsi. Gunakan basis ini untuk menetapkan target modal kerja.
Basis Harga Jual (Metode Eceran)
ITR = Penjualan ÷ rata-rata persediaan pada harga jual
Dipakai peritel yang menilai stok pada harga label sesuai metode eceran PSAK 202. Hasilnya setara dengan basis HPP selama keduanya konsisten.
Risikonya muncul saat persediaan dinilai pada harga jual tetapi pembilangnya memakai HPP, atau sebaliknya.
Basis Unit
ITR = Unit terjual ÷ rata-rata unit stok
Basis yang paling berguna untuk keputusan rak: SKU mana yang layak mempertahankan ruang display, dan berapa facing yang dibutuhkan.
Kelemahannya, angka ini tidak bisa dijumlahkan antarkategori karena satu unit sprei dan satu unit sendok tidak setara nilainya.
Seberapa besar efeknya? Dengan HPP Rp35,0 miliar dan rata-rata persediaan pada biaya Rp6,5 miliar, rasionya 5,4 kali.
Memakai penjualan Rp50,0 miliar pada penyebut yang sama menghasilkan 7,7 kali. Selisih 43% itu murni margin kotor 30%, bukan perbaikan operasional satu sen pun.
Menyetarakan basis harga jual ke basis biaya mudah: kalikan nilai persediaan pada harga label dengan (1 − margin bruto).
Persediaan tekstil senilai Rp3.000 juta pada harga jual dengan margin bruto 32% setara Rp2.040 juta pada biaya.
Contoh Perhitungan per Outlet dan per Kategori
PT Rania Niaga Sejahtera adalah peritel perlengkapan rumah tangga dengan tiga outlet. Periode pengukuran 12 bulan, seluruh angka dalam juta Rupiah pada basis HPP.
Langkah 1: Setarakan Basis ke HPP
Tarik HPP, bukan penjualan. Keluarkan barang konsinyasi milik pemasok dari nilai persediaan, dan pastikan barang dalam perjalanan antaroutlet tercatat di satu sisi saja. Pakai rata-rata 12 titik bulanan bila tersedia; jika hanya ada dua titik, gunakan (persediaan awal + persediaan akhir) ÷ 2.
Langkah 2: Hitung per Outlet
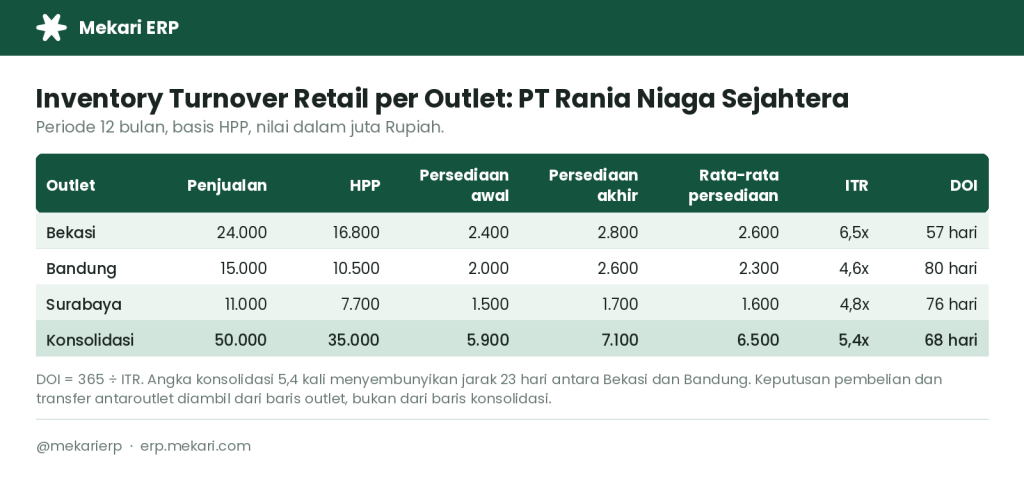
Angka konsolidasi 5,4 kali terlihat wajar. Namun Bandung menahan stok 23 hari lebih lama daripada Bekasi dengan penjualan yang lebih kecil. Itu modal kerja yang menganggur, dan hanya terlihat setelah dipecah.
Langkah 3: Hitung per Kategori dan Silangkan dengan GMROI
Perputaran saja tidak memberi tahu apakah modal persediaan menghasilkan laba. Untuk itu dipakai GMROI (gross margin return on inventory investment):
GMROI = Laba Kotor ÷ Rata-rata Persediaan pada Biaya
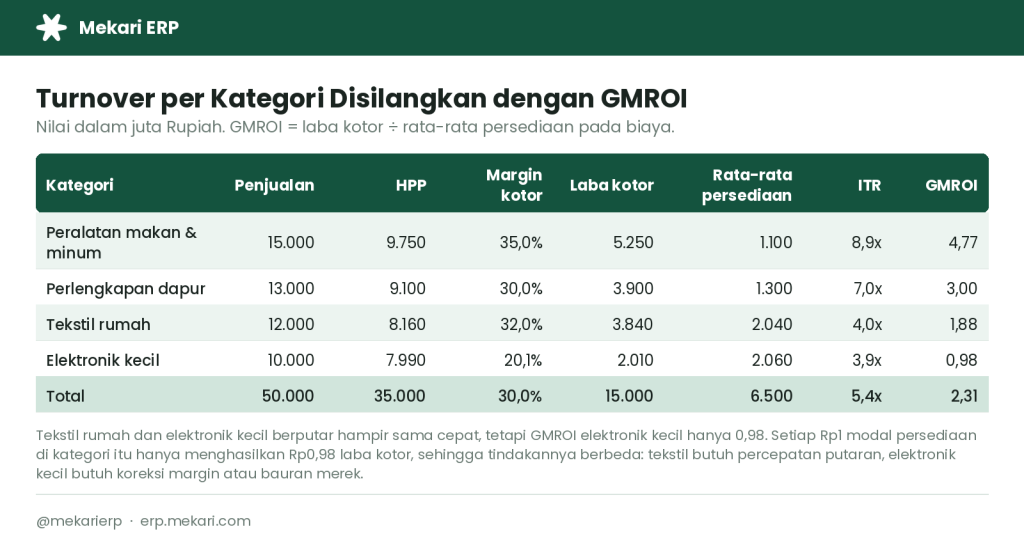
Tekstil rumah dan elektronik kecil berputar nyaris sama cepat. Tetapi GMROI elektronik kecil hanya 0,98, artinya setiap Rp1 modal persediaan di kategori itu hanya menghasilkan Rp0,98 laba kotor.
Tindakannya pun berbeda: tekstil butuh percepatan putaran, elektronik kecil butuh koreksi margin atau bauran merek.
Membaca Hasilnya: ITR Saja Tidak Cukup
Menyilangkan ITR dengan GMROI menghasilkan empat kuadran, dan kuadran itulah yang menentukan tindakan. Batas kuadran ditarik terhadap median kategori perusahaan sendiri, bukan terhadap angka mutlak lintas industri.
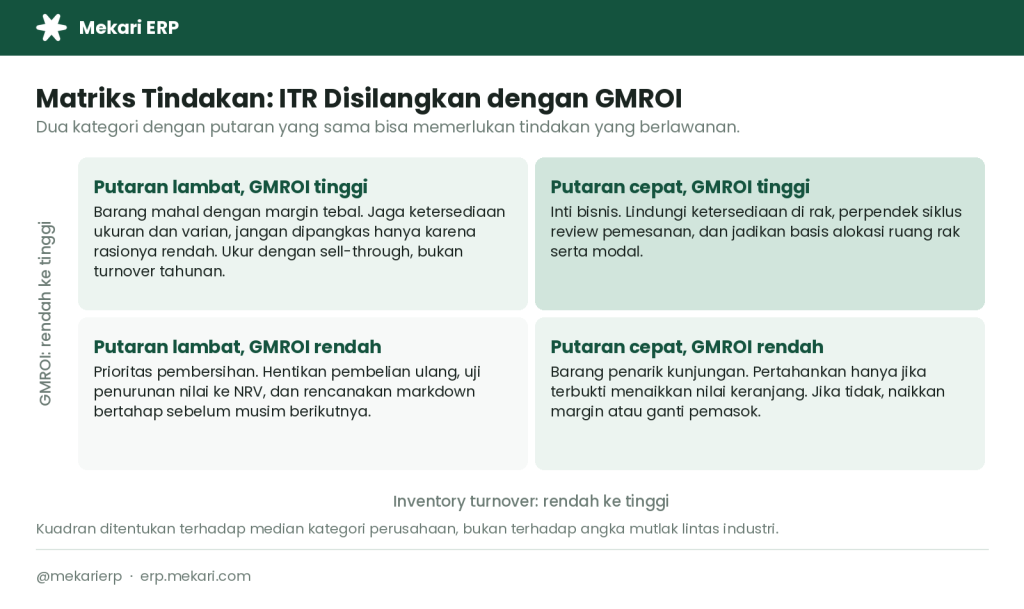
Untuk kategori musiman atau koleksi terbatas, perputaran tahunan hampir tidak berarti di tengah musim. Gunakan sell-through rate (unit terjual ÷ unit yang diterima) pada minggu ke-4 dan ke-8 sebagai gantinya.
Menetapkan Target dari Weeks of Supply
Target perputaran tidak diambil dari benchmark industri, melainkan diturunkan dari proses yang Anda jalankan sendiri. Ambil kategori tekstil rumah sebagai contoh.
HPP setahun Rp8.160 juta dibagi 52 menghasilkan kebutuhan Rp156,9 juta per minggu. Dengan rata-rata persediaan Rp2.040 juta, posisi saat ini adalah 13,0 minggu pasokan, setara 4,0 kali setahun.
Target disusun dari tiga komponen yang nyata: lead time pemasok 4 minggu, siklus review pemesanan 2 minggu, dan penyangga permintaan 2 minggu. Totalnya 8 minggu. Diterjemahkan ke rasio, target ITR menjadi 52 ÷ 8 = 6,5 kali setahun, setara DOI 56 hari.
Nyatakan hasilnya dalam Rupiah agar bisa dibawa ke rapat: modal persediaan yang dibutuhkan Rp156,9 juta × 8 = Rp1.255 juta, sehingga Rp785 juta modal bisa dibebaskan dari kategori ini tanpa mengurangi tingkat layanan.
| Weeks of supply | ITR setahun | DOI |
| 4 minggu | 13,0x | 28 hari |
| 6 minggu | 8,7x | 42 hari |
| 8 minggu | 6,5x | 56 hari |
| 13 minggu | 4,0x | 91 hari |
Efek Markdown dan Penurunan Nilai ke NRV
PSAK 202 mengukur persediaan pada nilai terendah antara biaya perolehan dan nilai realisasi neto. Di ritel, ini bukan teori: setiap markdown besar berpotensi memicu penurunan nilai, dan penurunan nilai menaikkan rasio tanpa satu unit pun tambahan terjual.
Misalkan tekstil rumah slow moving dengan biaya perolehan Rp400 juta memiliki NRV Rp260 juta setelah diskon dan biaya penjualan.
| Tanggal | Akun | Debit (Rp) | Kredit (Rp) |
| 31 Okt 2026 | Beban penurunan nilai persediaan | 140.000.000 | |
| 31 Okt 2026 | Penyisihan penurunan nilai persediaan | 140.000.000 |
Rata-rata persediaan tekstil turun dari Rp2.040 juta menjadi Rp1.970 juta, dan ITR naik dari 4,0x menjadi 4,1x. Karena itu setiap pembacaan turnover perlu menyebut apakah periode tersebut memuat penurunan nilai.
Bagaimana Mekari ERP Mendukung Pengukuran Inventory Turnover Retail?
Hambatan terbesar bukan rumusnya, melainkan datanya. HPP per kategori, nilai persediaan per outlet, barang dalam perjalanan, dan penurunan nilai biasanya tersebar di POS, spreadsheet gudang, dan sistem akuntansi yang terpisah.
- Nilai persediaan per lokasi: modul inventori mencatat stok dan biayanya per gudang dan per outlet, sehingga rata-rata persediaan per lokasi tersedia tanpa rekap manual.
- Costing yang konsisten: metode biaya persediaan diterapkan seragam di seluruh lokasi, sehingga pembilang dan penyebut berada pada basis yang sama.
- Barang dalam perjalanan: transfer antaroutlet tercatat dengan status dan kepemilikan yang jelas, sehingga stok tidak terhitung ganda.
- Pembacaan per kategori: laporan persediaan dan keuangan terhubung ke buku besar yang sama, sehingga HPP dan laba kotor per kategori bisa dibaca berdampingan dengan nilai persediaannya.
- Integrasi lintas modul: data pembelian, penjualan, dan gudang berada dalam satu sistem, sehingga angka turnover bergerak mengikuti transaksi harian, bukan tutup bulan.
Dengan dasar itu, diskusi merchandising bisa berpindah dari “berapa rasio kita” ke “kategori mana yang modalnya perlu dialihkan”.
Perusahaan yang ingin menilai kesiapan datanya dapat mulai dari satu kategori dan satu outlet, lalu memperluasnya setelah basis perhitungannya terbukti konsisten.
Ingin melihat bagaimana nilai persediaan per outlet dan per kategori tersaji otomatis? Jadwalkan demo Mekari ERP
Referensi
- Bank Indonesia. Survei Penjualan Eceran September 2026.
- Kontan. Kinerja Penjualan Eceran Diperkirakan Meningkat pada Oktober 2026.
- Ikatan Akuntan Indonesia. Komparasi Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia.
- PSAK 202: Persediaan. Teknik pengukuran biaya, metode eceran, dan nilai realisasi neto.
FAQ Seputar Inventory Turnover Retail
Berapa inventory turnover retail yang bagus?
Berapa inventory turnover retail yang bagus?
Tidak ada satu angka. Target yang bisa dipertanggungjawabkan diturunkan dari lead time pemasok, siklus review pemesanan, dan penyangga permintaan Anda sendiri. Delapan minggu pasokan setara 6,5 kali setahun; empat minggu setara 13 kali.
Pakai penjualan atau HPP sebagai pembilang?
Pakai penjualan atau HPP sebagai pembilang?
Pakai HPP jika persediaan dinilai pada biaya perolehan. Pakai penjualan hanya jika persediaan juga dinilai pada harga jual (metode eceran). Mencampur keduanya melambungkan rasio tepat sebesar margin kotor.
Apa bedanya inventory turnover dengan GMROI?
Apa bedanya inventory turnover dengan GMROI?
Turnover mengukur kecepatan, GMROI mengukur produktivitas modal. Dua kategori bisa berputar sama cepat tetapi GMROI-nya berbeda dua kali lipat karena marginnya berbeda. Keputusan pembelian memerlukan keduanya.
Bagaimana menghitung turnover untuk outlet yang baru buka 7 bulan?
Bagaimana menghitung turnover untuk outlet yang baru buka 7 bulan?
Setahunkan periodenya. Hitung HPP 7 bulan dikali 12/7, lalu bagi dengan rata-rata persediaan selama 7 bulan tersebut. Tanpa penyetaraan, outlet baru selalu terlihat lebih buruk daripada kenyataannya.
Apakah barang konsinyasi masuk hitungan?
Apakah barang konsinyasi masuk hitungan?
Tidak. Barang yang masih dimiliki pemasok bukan persediaan Anda. Memasukkannya membesarkan penyebut dan menurunkan rasio tanpa alasan operasional.
Mengapa rasio naik padahal penjualan tidak bertambah?
Mengapa rasio naik padahal penjualan tidak bertambah?
Dua penyebab umum: penurunan nilai persediaan ke NRV yang memperkecil penyebut, atau kekosongan rak yang menipiskan stok. Keduanya perlu dicek sebelum kenaikan rasio dibaca sebagai perbaikan.
Seberapa sering sebaiknya dihitung?
Seberapa sering sebaiknya dihitung?
Bulanan untuk pembacaan per kategori dan per outlet, kuartalan untuk peninjauan target. Harian hanya bermakna pada level weeks of supply, bukan pada rasio tahunan.
Metrik apa yang harus dibaca berdampingan?
Metrik apa yang harus dibaca berdampingan?
Tingkat ketersediaan rak, sell-through rate untuk barang musiman, inventory aging, dan GMROI. Turnover yang dibaca sendirian hampir selalu menghasilkan keputusan yang salah arah.