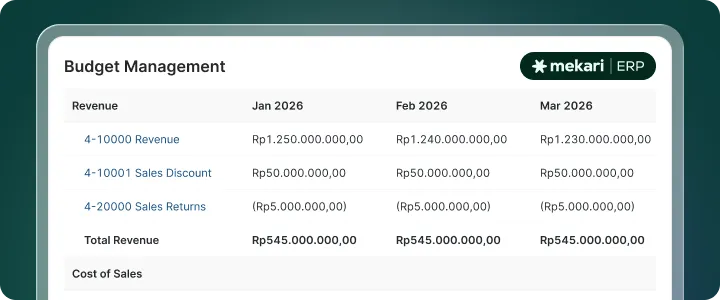
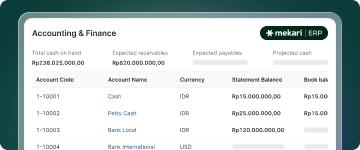
Fitur software akuntansi ERP membantu perusahaan menjaga konsistensi pembukuan ketika transaksi berasal dari banyak proses bisnis, divisi, dan entitas hukum.
Mekari ERP menghubungkan catatan keuangan dengan siklus penjualan, pembelian, persediaan, dan pengelolaan operasional sehingga angka yang dilaporkan memiliki konteks transaksi yang jelas. Berbeda dari penggunaan beberapa spreadsheet atau aplikasi pencatatan terpisah, sistem ERP memusatkan sumber data dan aturan akuntansi.
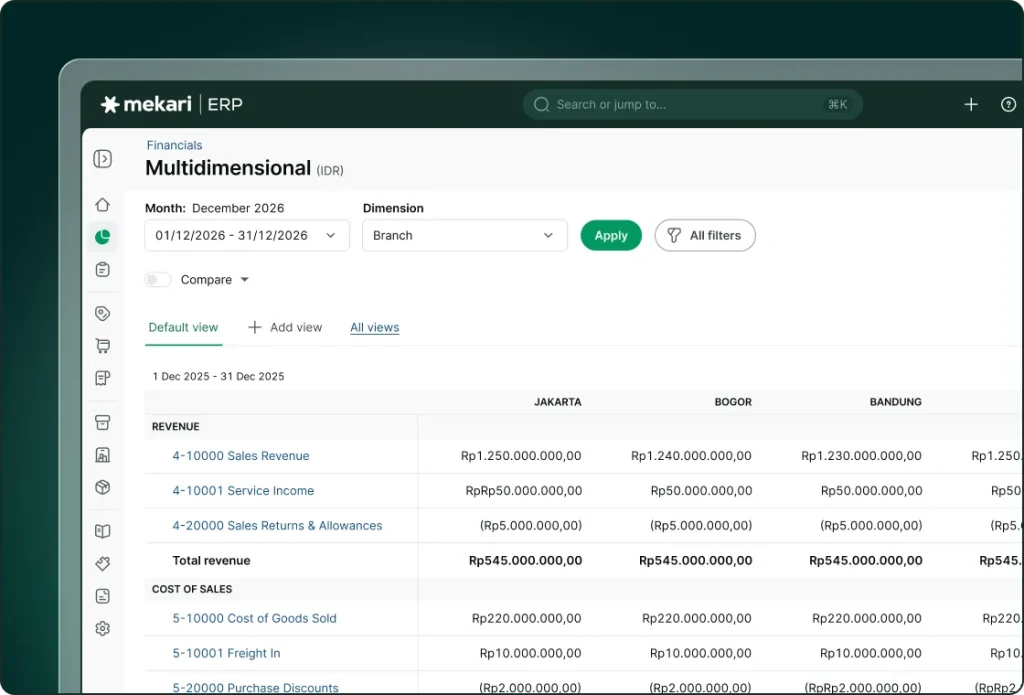
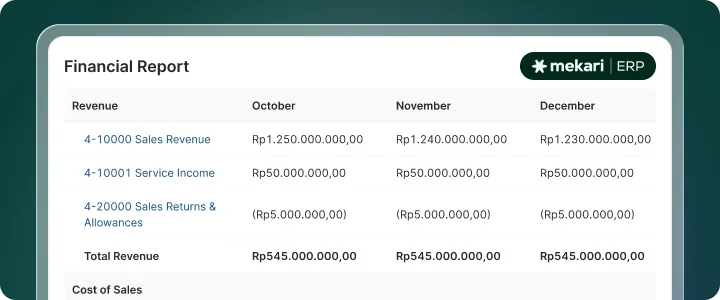
Kebutuhan ini semakin penting ketika tim Finance harus membandingkan performa cabang, meninjau biaya berdasarkan unit usaha, atau menelusuri dampak suatu transaksi terhadap buku besar.
Fokus utamanya bukan mempercepat input semata, melainkan membantu tim memperoleh informasi yang bisa direkonsiliasi, diperiksa, dan digunakan dalam keputusan bisnis.
Misalnya, saat suatu invoice penjualan diterbitkan atau ada barang masuk ke gudang, tim perlu memastikan dokumen operasional dan pengakuan akuntansinya dapat ditelusuri ke transaksi yang benar. Integrasi proses membantu mengurangi rekonsiliasi berulang antara daftar transaksi dan laporan manajemen.
Sebelum menerapkan sistem, perusahaan perlu menetapkan struktur chart of accounts, pembagian entitas, kebijakan otorisasi, dan cara pengakuan transaksi. Kejelasan tersebut menentukan kualitas data yang nantinya dipakai untuk pelaporan serta pengendalian keuangan.
Dari sudut pandang CFO, Finance Director, dan Accounting Manager, software akuntansi ERP harus dievaluasi sebagai bagian dari rancangan proses, bukan fitur yang berdiri sendiri.
Hubungan antara data sumber, aturan kerja, pengguna yang berwenang, dan keluaran laporan menentukan apakah informasi dapat dipakai secara konsisten.
Karena itu, pembahasan fitur perlu mengaitkan tujuan bisnis dengan aktivitas harian, termasuk apa yang terjadi ketika ada koreksi atau pengecualian. Integrasi Mekari ERP dengan Inventory, Invoicing & Payment, serta Report & Insights, memudahkan penelusuran data sesuai kebutuhan fungsi keuangan dan operasional.
Di tingkat operasional, penting membedakan transaksi sumber dengan jurnal yang dihasilkan. Nomor dokumen, pihak yang bertransaksi, tanggal efektif, dan status persetujuan merupakan petunjuk untuk melakukan penelusuran saat terjadi selisih.
Sebuah invoice yang berubah setelah pengakuan pendapatan dapat memiliki konsekuensi berbeda dari invoice baru. Karena itu, sistem perlu didukung kebijakan koreksi yang dipahami Sales dan Finance. Keterpaduan data juga membantu auditor memahami mengapa suatu angka berubah, bukan hanya melihat saldo akhirnya.
Dari jurnal transaksi hingga proses tutup buku
Pengelolaan jurnal dan buku besar menjadi fondasi laporan keuangan yang konsisten. Dalam operasi perusahaan, satu transaksi dapat melewati pembuatan dokumen, persetujuan, penerimaan barang atau jasa, dan proses pembayaran sebelum tercermin dalam laporan.
Mekari ERP menempatkan pencatatan akuntansi dalam alur bisnis yang lebih luas, sehingga tim dapat melihat asal data, waktu pembukuan, dan hubungan transaksi. Pada akhir periode, proses tutup buku menuntut pemeriksaan akun, pencatatan penyesuaian, dan penyelesaian selisih sebelum laporan diterbitkan.
Dengan alur yang terstruktur, perusahaan dapat mengurangi ketergantungan pada penggabungan data manual dan memperjelas siapa yang perlu menindaklanjuti item yang belum selesai. Namun otomatisasi jurnal tidak berarti semua akun bebas dari pemeriksaan; validasi tetap menjadi tanggung jawab tim akuntansi.
Sebagai contoh, saldo piutang yang terlihat tidak sesuai dengan daftar invoice harus diperiksa melalui transaksi penjualan, penerimaan pembayaran, dan jurnal terkait. Hubungan antarcatatan membuat pencarian sumber selisih lebih terarah daripada membandingkan banyak file yang versinya berbeda.
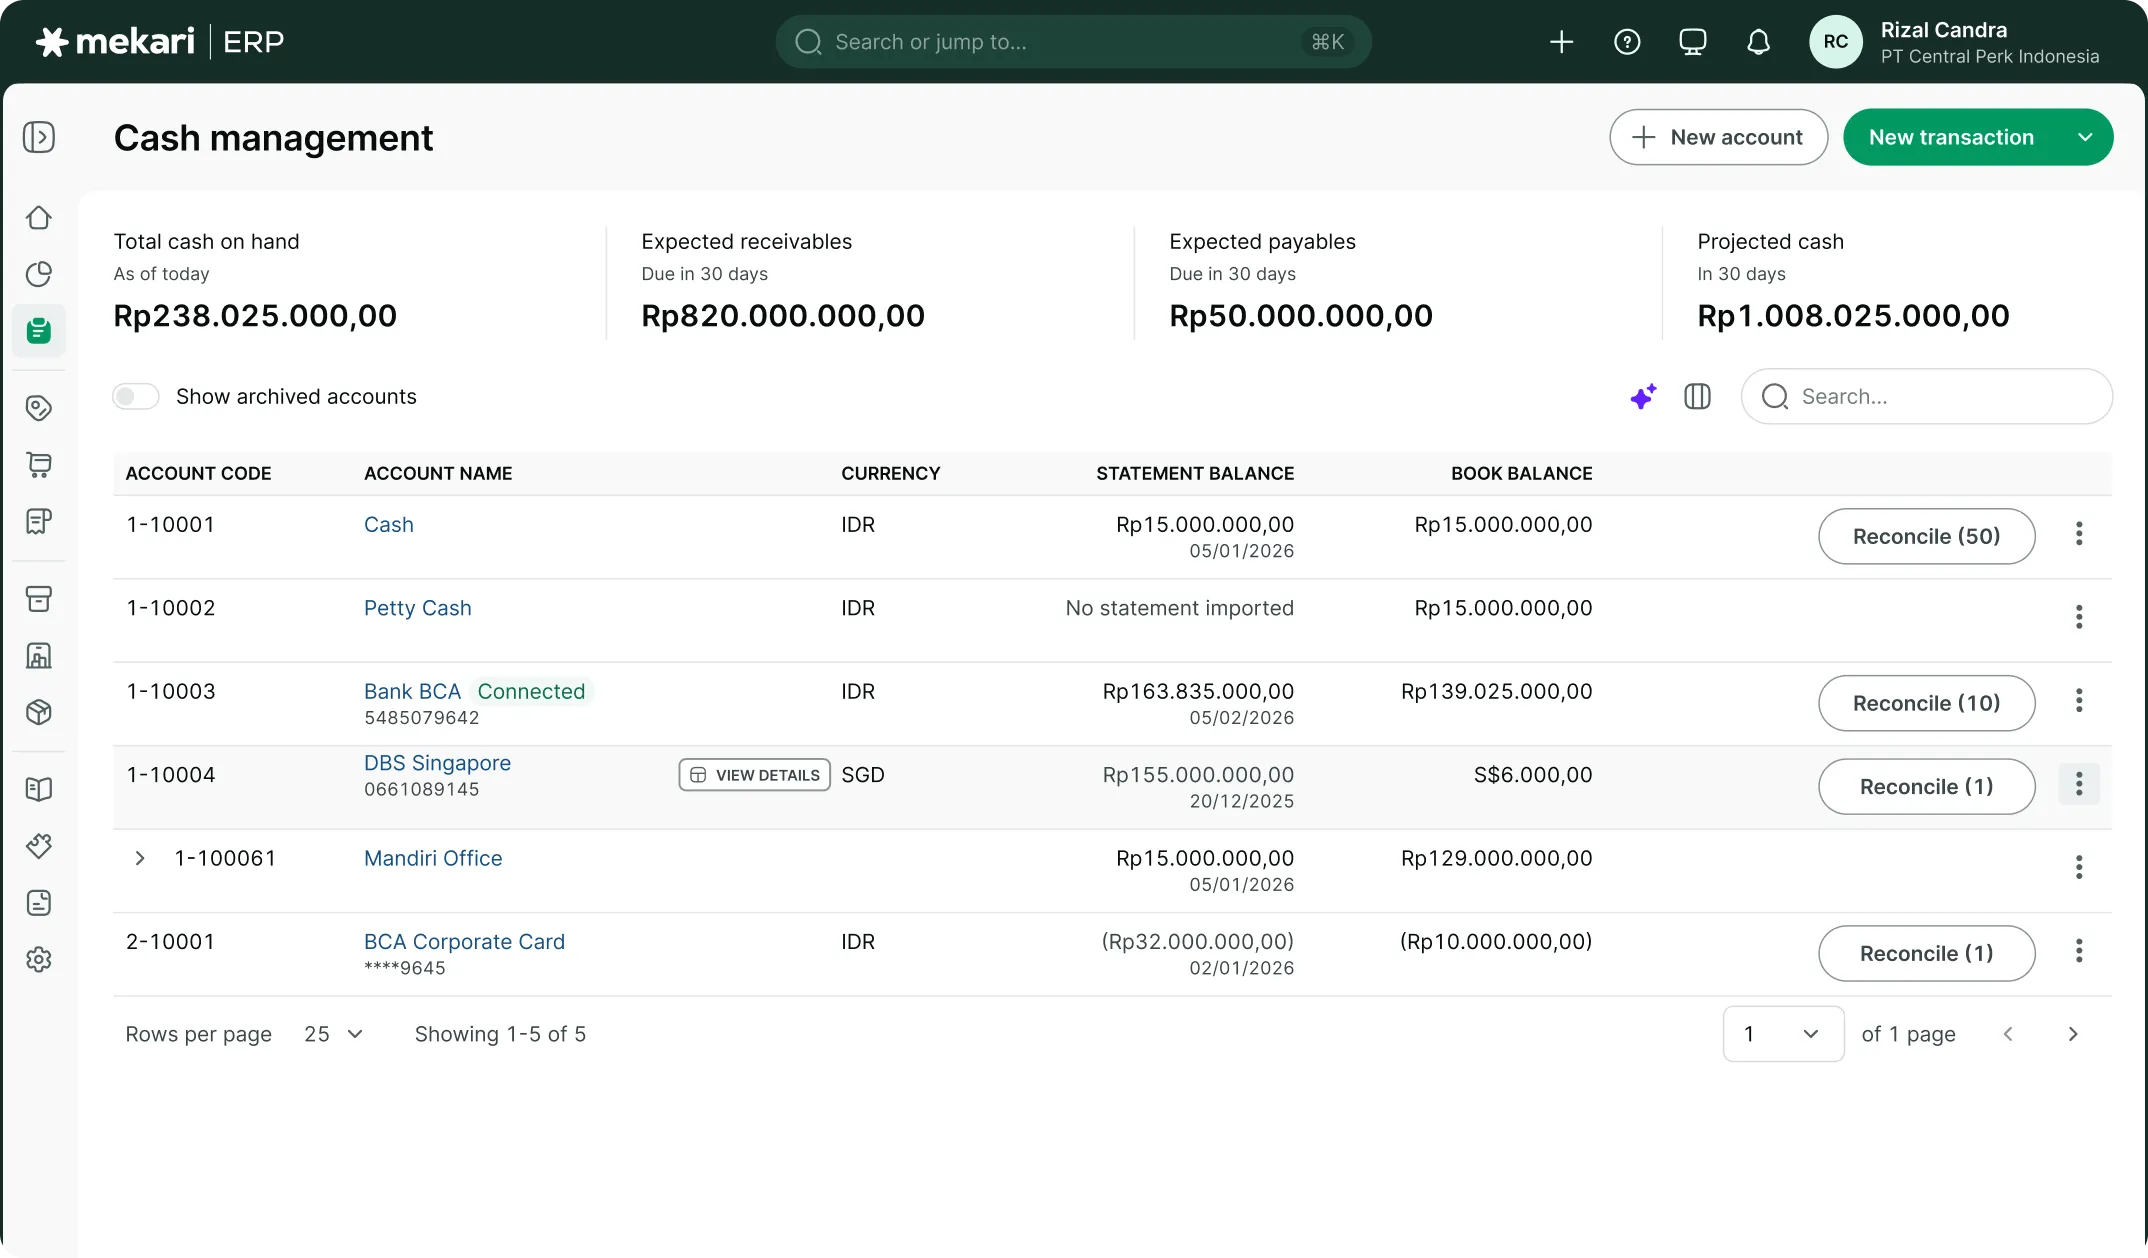
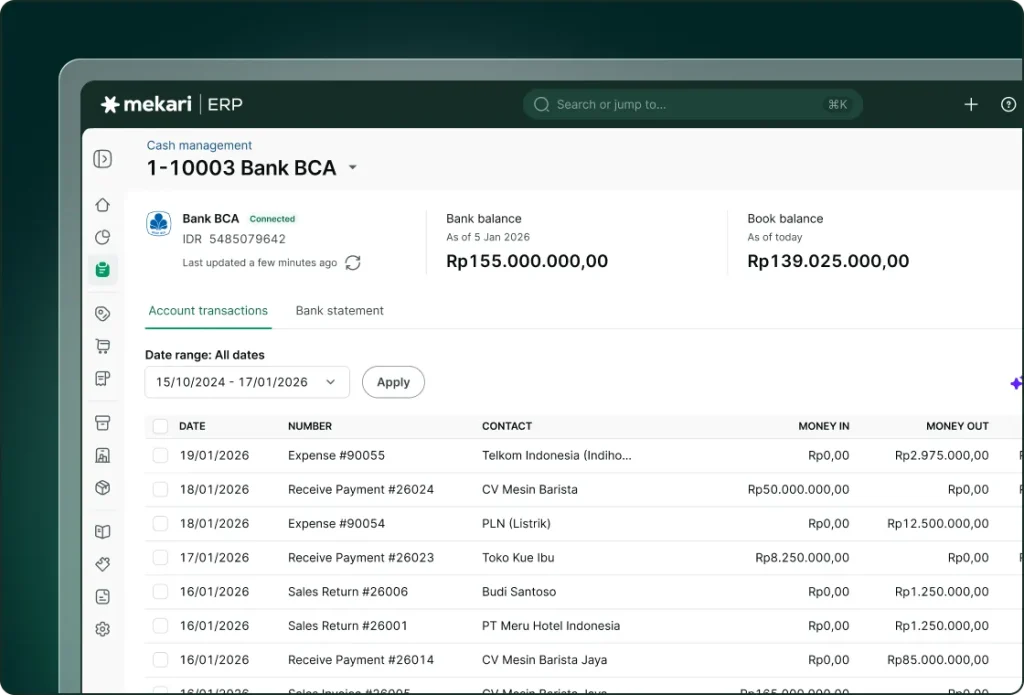
Tim perlu menyepakati jadwal closing, penanggung jawab akun, dokumentasi jurnal penyesuaian, dan bukti review. Untuk rekonsiliasi rekening koran yang lebih khusus, fitur AI Bank Reconciliation menyediakan konteks khusus untuk pencocokan mutasi rekening koran dan transaksi keuangan.
Alur kerja yang baik perlu mendefinisikan kapan data masuk, siapa yang memeriksa, dan kapan hasil dianggap final. CFO, Finance Director, dan Accounting Manager juga perlu membedakan pengolahan otomatis dari persetujuan manusia, terutama ketika ada perubahan dokumen, pembatalan, atau transaksi yang tidak lazim.
Perusahaan sebaiknya menyiapkan beberapa contoh transaksi lengkap untuk menguji proses tersebut. Dengan demikian, pengguna memahami hubungan antara software akuntansi ERP, kualitas sumber data, dan dampaknya terhadap pekerjaan yang dilakukan lintas fungsi di dalam Mekari ERP.
Selama closing, kendala sering muncul ketika transaksi akhir bulan belum menerima dokumen pendukung atau ada pembukuan pada periode yang tidak tepat. Tim dapat menyusun daftar akun berisiko, transaksi tertunda, serta jurnal yang memerlukan persetujuan tambahan. Pemeriksaan piutang, persediaan, pembayaran, dan accrual membutuhkan kerja bersama pemilik proses.
Ukuran keberhasilan closing bukan semata jumlah hari yang dihemat, melainkan juga banyaknya penyesuaian pascatutup buku, kelengkapan rekonsiliasi, dan konsistensi pelaporan antarbuku.
Kelola laporan lintas entitas dan mata uang
Perusahaan yang memiliki beberapa anak usaha menghadapi tantangan konsolidasi karena setiap entitas dapat memiliki transaksi, mata uang, dan kebutuhan pelaporan yang berbeda.
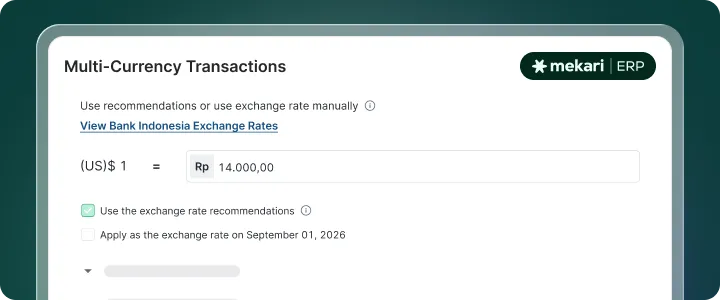
Mekari ERP menyediakan konteks akuntansi multi-entitas serta transaksi multi-mata uang untuk membantu penyusunan sudut pandang keuangan pada tingkat perusahaan dan grup.
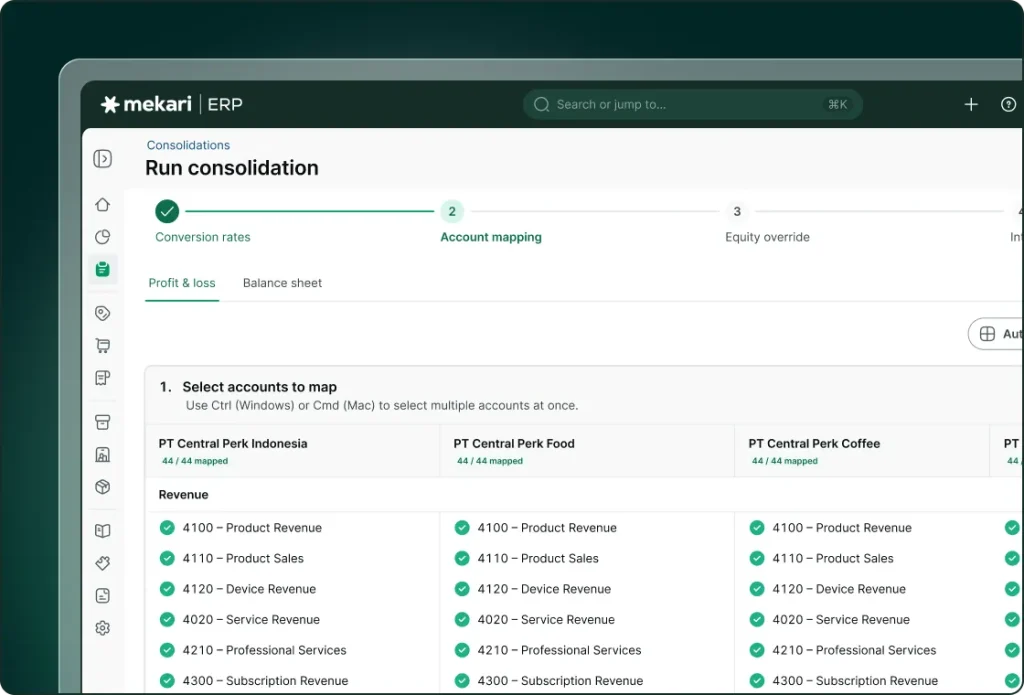
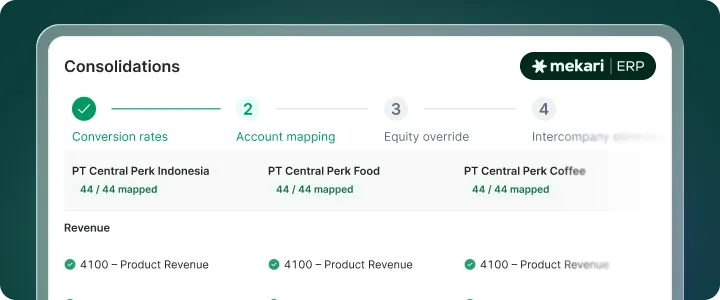
Konsolidasi membutuhkan keseragaman periode pelaporan, pemetaan akun, dan penanganan transaksi antarperusahaan agar angka tidak dihitung ganda.
Proses ini tidak identik dengan menjumlahkan seluruh neraca; tim perlu mempertimbangkan eliminasi intercompany, perbedaan akun, dan kebijakan kurs yang relevan. Ketika data perusahaan tersusun lebih konsisten, Finance dapat menilai kontribusi entitas, mengidentifikasi eksposur valuta, dan mendiskusikan performa kelompok usaha dengan dasar yang lebih dapat ditelusuri.
Contohnya, penjualan barang dari satu entitas kepada entitas afiliasi dapat muncul sebagai pendapatan di satu perusahaan dan beban atau persediaan di perusahaan lain. Dalam pelaporan konsolidasian, tim perlu meninjau eliminasi transaksi internal sesuai kebijakan akuntansi.
Sebelum memperluas konsolidasi, periksa apakah kode akun, struktur entitas, sumber kurs, dan perlakuan transaksi lintas perusahaan sudah disepakati. Klaim tentang eliminasi otomatis maupun standar akuntansi tertentu harus diuji melalui skenario produk sebelum dipublikasikan.
Keterlacakan adalah aspek penting dalam proses keuangan, tetapi maknanya lebih luas daripada menyimpan daftar aktivitas. Tim perlu mengetahui data asal, aturan yang dipakai, siapa yang memeriksa, alasan koreksi, serta dampak akhirnya terhadap laporan.
Hal ini membantu memisahkan persoalan data dari persoalan kebijakan.
Fitur software akuntansi ERP sebaiknya dibahas sebagai pendukung kontrol yang dapat dievaluasi, bukan janji bahwa risiko atau pekerjaan manual akan hilang seluruhnya. Prosedur perusahaan dan verifikasi pengguna tetap menjadi bagian dari pengendalian.
Pada perusahaan grup, transaksi intercompany harus dikaji agar tidak mendistorsi kinerja konsolidasi. Selain transaksi barang dan jasa, Finance dapat menghadapi pinjaman antarpihak berelasi dan pencatatan biaya bersama. Pengaruh kurs juga dapat berbeda antara pengakuan transaksi dan penyajian laporan.
Oleh karena itu, pemetaan akun, periode, serta kebijakan konversi perlu distandardisasi sebelum hasil konsolidasi dibandingkan. Jelaskan kemampuan yang memang tersedia di Mekari ERP tanpa menyamaratakan seluruh skenario konsolidasi keuangan sebagai proses otomatis.
Kapan perusahaan memerlukan akuntansi yang terintegrasi ERP?
Perusahaan biasanya mulai membutuhkan software akuntansi ERP ketika jumlah transaksi, pengguna, dan unit bisnis membuat proses akuntansi tidak lagi bisa dikelola secara andal melalui aplikasi terpisah.
Sinyalnya antara lain proses tutup buku terlalu panjang, angka penjualan berbeda dari laporan keuangan, mutasi persediaan sulit dijelaskan, atau laporan antarcabang memerlukan penyusunan ulang berkali-kali. Mekari ERP relevan bagi organisasi yang ingin menghubungkan kontrol keuangan dengan aktivitas bisnis, bukan sekadar membuat laporan yang tampil lebih cepat.
Dalam evaluasi, pertimbangkan kompleksitas entitas, kebutuhan multi-mata uang, otorisasi, keterlacakan jurnal, prosedur closing, dan kemampuan tim untuk mengadopsi sistem. Investasi ERP perlu dinilai dari perubahan kualitas proses, bukan jumlah fitur di katalog.
Misalnya, grup perusahaan dengan transaksi antarunit dan beberapa lokasi akan mendapat manfaat lebih besar jika master data, struktur akun, dan alur approval distandardisasi terlebih dahulu. Tanpa persiapan tersebut, sistem baru berisiko hanya memindahkan masalah data lama ke platform baru.
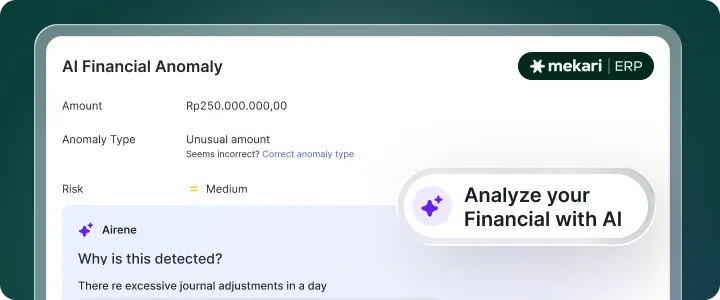
Diskusikan sampel transaksi nyata saat demo, termasuk transaksi koreksi, pembayaran parsial, transaksi lintas mata uang, dan tutup buku bulanan. Tanyakan juga peran masing-masing modul agar tidak menganggap fitur AI Anomaly Detection, bank reconciliation, dan reporting sebagai fungsi Accounting yang sama.
Dalam memilih solusi, CFO, Finance Director, dan Accounting Manager perlu menilai kesesuaian fitur terhadap struktur organisasi, tingkat volume transaksi, dan pengecualian yang benar-benar dialami perusahaan.
Uji coba dengan data representatif lebih informatif dibandingkan daftar kemampuan umum. Catat kebutuhan integrasi dengan Inventory, Invoicing & Payment, serta Report & Insights, kepemilikan master data, kebutuhan pelatihan, dan ukuran keberhasilan setelah implementasi.
Hindari menjadikan kecepatan otomatisasi sebagai satu-satunya KPI; kelengkapan bukti, kualitas hasil, dan kemampuan menyelesaikan selisih turut menentukan nilai bisnis Mekari ERP.
Dalam menyusun business case, kelompokkan persoalan menjadi volume transaksi, kompleksitas entitas, kualitas audit trail, dan beban kerja rekonsiliasi. Setiap kelompok memerlukan bukti awal: berapa banyak dokumen dikoreksi, akun terlambat ditutup, atau data yang harus disalin.
Setelah implementasi, bandingkan indikator tersebut secara konsisten sambil memperhatikan perubahan proses bisnis. Pendekatan ini membantu manajemen memahami manfaat akuntansi ERP sebagai penguatan kontrol, bukan janji umum bahwa setiap pekerjaan Finance otomatis hilang.