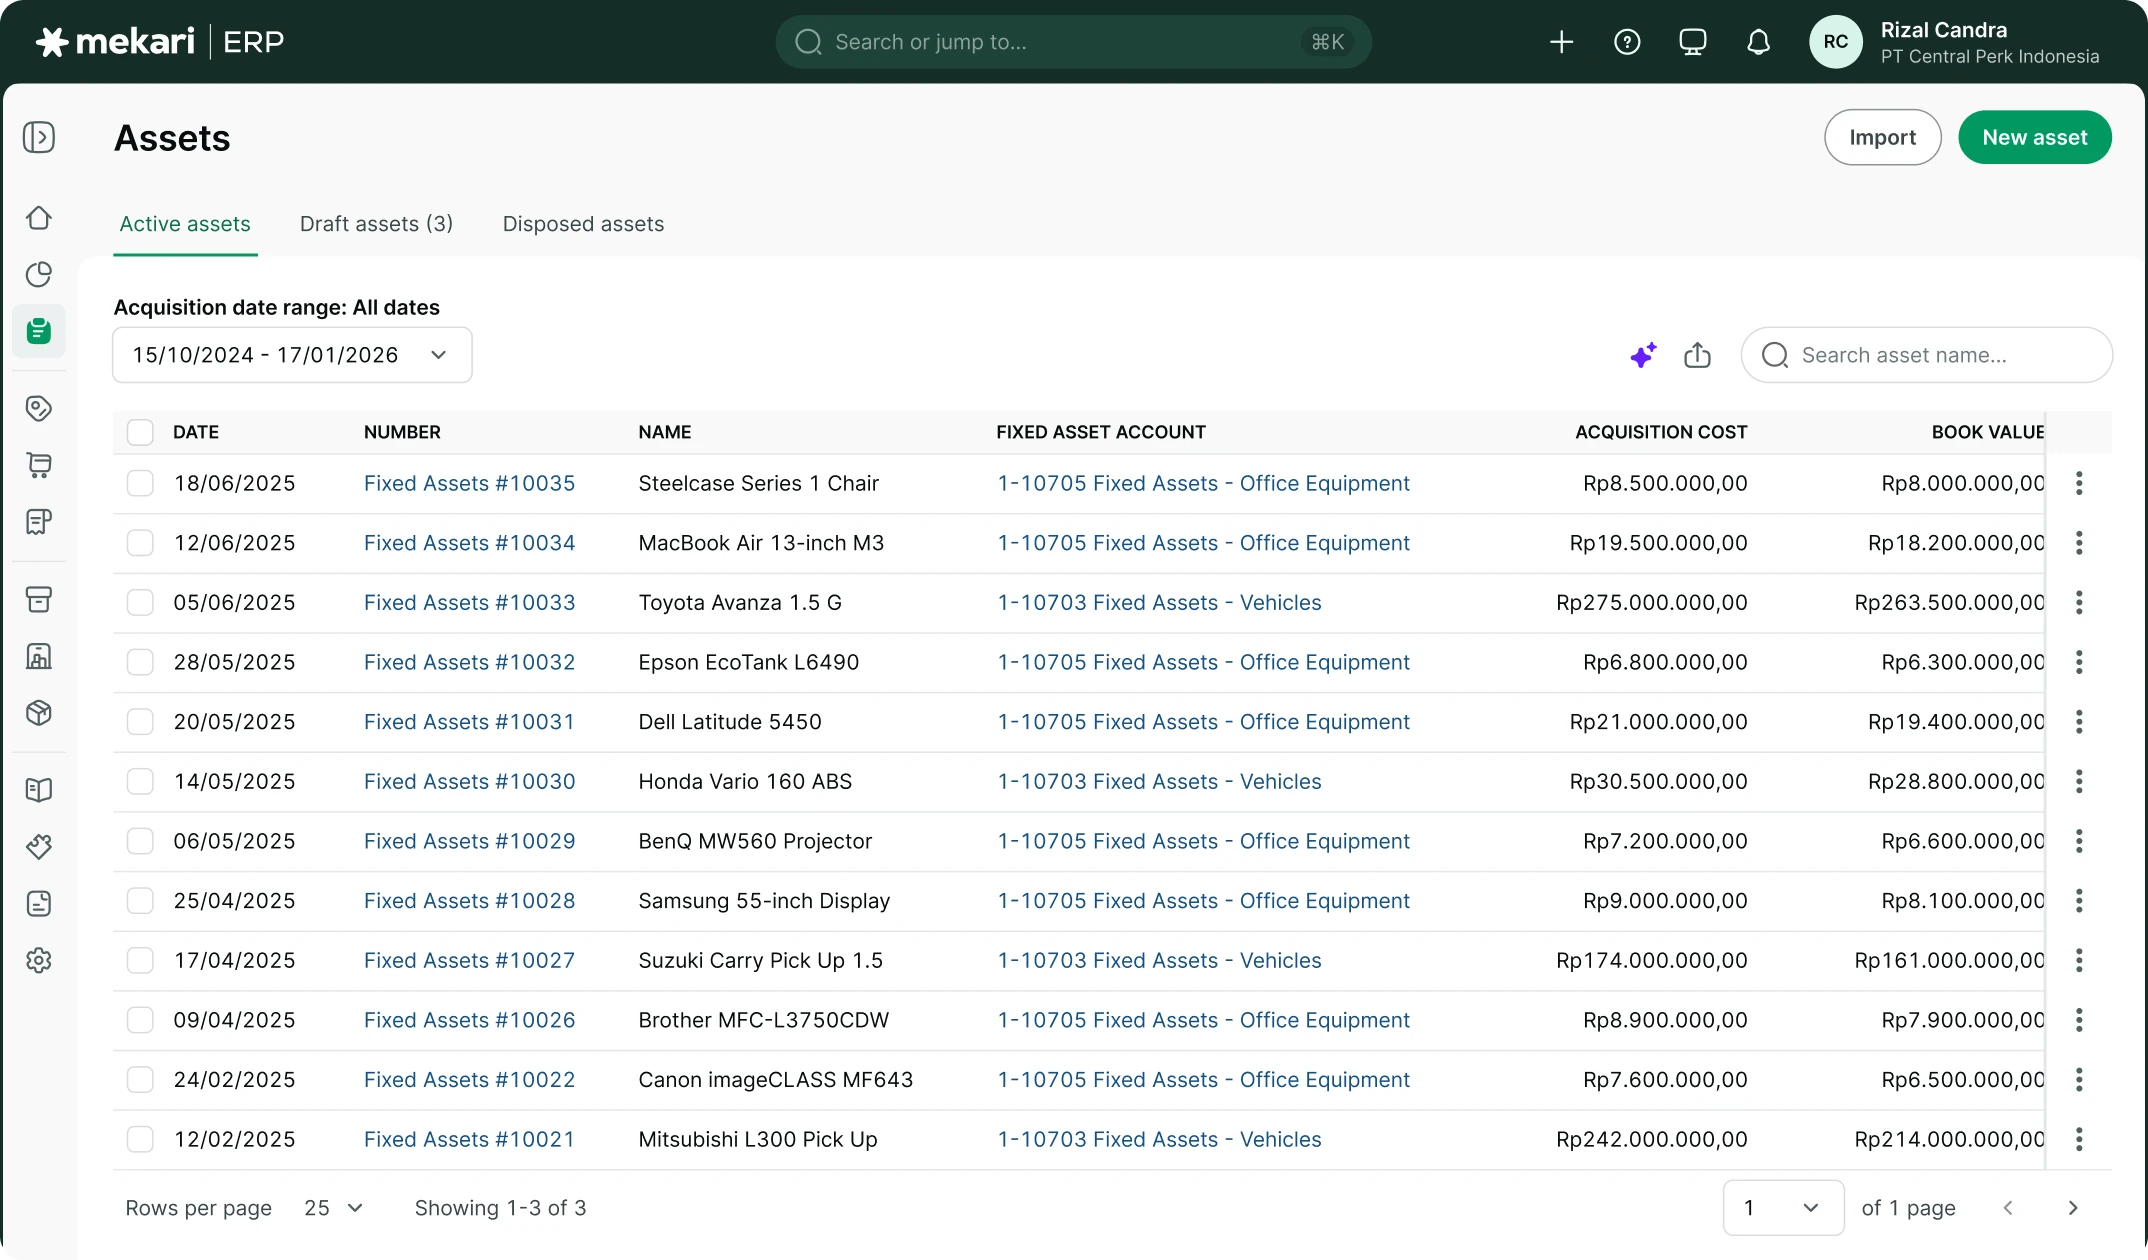
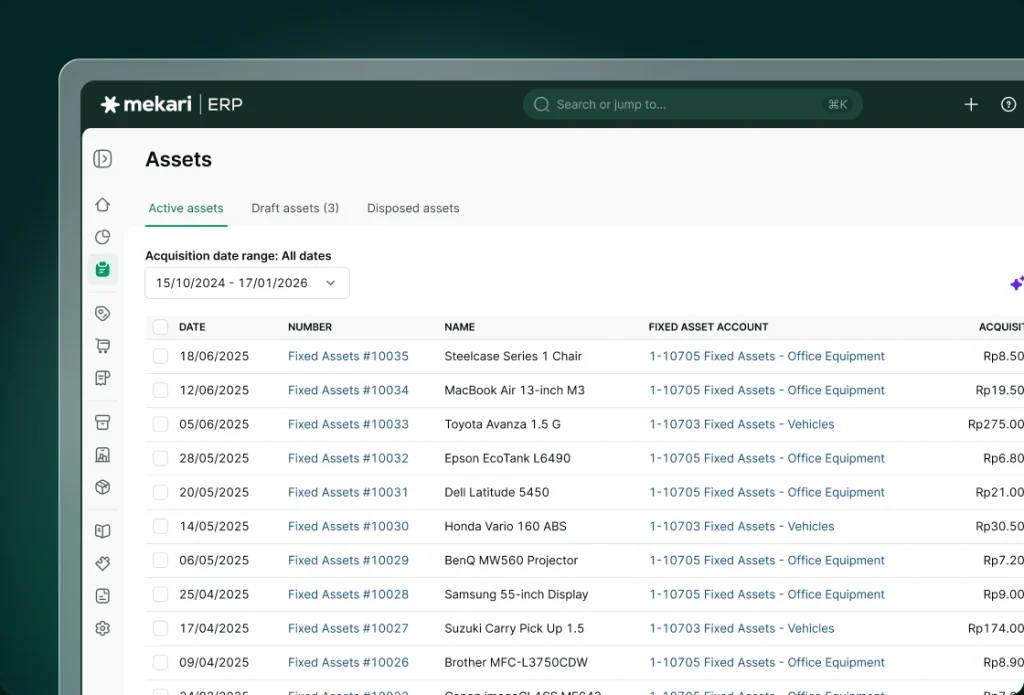
Software fixed asset management atau software manajemen aset tetap membantu perusahaan mengelola informasi barang modal sepanjang siklus penggunaannya, mulai dari perolehan, pencatatan awal, pemakaian, penyusutan, hingga pelepasan.
Dalam Mekari ERP, fitur Asset Management dikaitkan dengan pembukuan perusahaan agar nilai aset yang tercatat dapat digunakan dalam pelaporan keuangan.
Aset tetap berbeda dari barang dagang: mesin, peralatan, kendaraan operasional, atau fasilitas produksi umumnya digunakan untuk mendukung kegiatan bisnis dalam periode tertentu, bukan dijual sebagai persediaan rutin.
Tim perlu mengelola identitas aset, tanggal perolehan, nilai kapitalisasi, masa manfaat, serta kelompok aset berdasarkan kebijakan internal.
Data yang konsisten membantu kontrol finansial terutama pada organisasi dengan banyak lokasi dan kategori aset.
Misalnya, sebuah perusahaan menambah mesin produksi melalui proses pembelian.
Finance perlu menghubungkan biaya perolehan dengan aset yang diakui dan menentukan kapan aset mulai digunakan, sedangkan unit operasional membutuhkan informasi lokasi serta pihak yang bertanggung jawab.
Susun kebijakan kapitalisasi, kategori aset, nomor identifikasi, pembagian lokasi, dan kewenangan perubahan data sejak awal.
Sistem yang rapi mengurangi perbedaan antara daftar aset operasional dan aset yang digunakan dalam pembukuan.
Bagi Fixed Asset Accountant, Finance Manager, dan Controller, penggunaan software manajemen aset tetap perlu dikaitkan dengan masalah bisnis yang dapat diukur, bukan banyaknya fitur.
Ketika sumber data tersebar, hasil otomatis tetap dapat salah jika definisi dan aturan tidak disepakati.
Mekari ERP perlu dibahas sebagai bagian dari hubungan data dengan Accounting, Report & Insights, dan Inventory, sementara manfaat utamanya diukur dari berkurangnya pekerjaan berulang, meningkatnya konsistensi informasi, dan semakin jelasnya tanggung jawab.
Pada proses yang berisiko, pengecualian harus tetap terlihat dan dapat ditindaklanjuti.
Register aset yang baik tidak hanya berisi daftar nama barang, melainkan juga identitas unik, kategori, pemilik, lokasi, status penggunaan, serta hubungan dengan dokumen pembelian.
Ketika aset berpindah lokasi atau unit penanggung jawab, perubahan perlu tercatat agar pemeriksaan fisik dan catatan Finance tetap sejalan.
Perusahaan dapat menetapkan ambang kapitalisasi berdasarkan kebijakan sendiri.
Konten tidak seharusnya menyamakan semua pengeluaran pembelian barang dengan penambahan aset tetap karena sebagian pengeluaran mungkin langsung menjadi beban atau persediaan.
Otomatisasi jadwal dan jurnal penyusutan aset
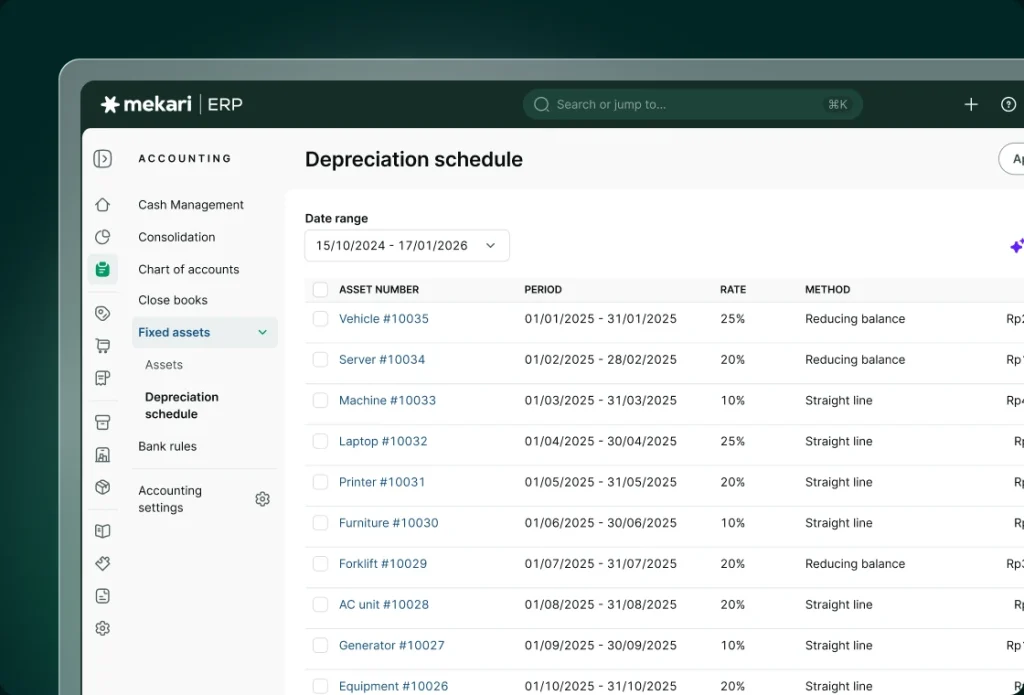
Penyusutan mengalokasikan nilai aset yang dapat disusutkan selama estimasi masa manfaatnya sesuai kebijakan akuntansi.
Ketika jumlah aset banyak dan memiliki tanggal perolehan berbeda, perhitungan manual tiap periode rentan menimbulkan keterlambatan dan perbedaan angka.
Mekari ERP menempatkan penjadwalan dan jurnal penyusutan dalam alur manajemen aset tetap sehingga Finance memiliki proses lebih sistematis untuk menilai dampaknya pada beban dan nilai buku.
Hasil perhitungan tetap bergantung pada tanggal mulai, metode, masa manfaat, nilai residu, serta penyesuaian yang diizinkan.
Otomatisasi bukan pengganti pertimbangan akuntansi ketika aset mengalami perubahan estimasi atau penghentian penggunaan.
Sebagai contoh, dua kendaraan dibeli pada bulan yang berbeda.
Nilai perolehan sama belum tentu menghasilkan akumulasi penyusutan identik pada tanggal pelaporan karena tanggal mulai dan kebijakan masa manfaat dapat berbeda.
Perusahaan perlu memahami dasar perhitungannya sebelum menerima jurnal.
Pada saat migrasi, uji aset dengan masa manfaat tersisa, aset yang sudah disusutkan penuh, dan aset yang masih dalam penyelesaian.
Cocokkan total register aset dengan buku besar serta pastikan pembulatan dan metode yang tersedia sesuai kebijakan perusahaan.
Kebutuhan otomasi biasanya mempertemukan beberapa pemilik data dan tahapan persetujuan.
Fixed Asset Accountant, Finance Manager, dan Controller perlu menyepakati dokumen asal, waktu pencatatan, perubahan master data, dan perlakuan atas kasus yang tidak mengikuti alur standar.
Mekari ERP akan lebih berguna ketika pengguna mengetahui mengapa suatu data muncul dan bagaimana menelusurinya kembali.
Karena itu, uji transaksi sebaiknya mencakup pembatalan, koreksi, dan perubahan periode, bukan hanya satu contoh ideal yang selalu berhasil.
Perubahan masa manfaat atau nilai residu dapat memengaruhi beban penyusutan periode berikutnya.
Oleh karena itu, pengguna membutuhkan cara mencatat dasar perubahan dan melakukan review atas dampaknya.
Untuk proses migrasi, data awal harus dipisahkan antara nilai perolehan historis, akumulasi penyusutan, dan saldo buku saat perpindahan sistem.
Hasil penyusutan otomatis akan lebih dapat dipercaya bila tim melakukan rekonsiliasi sampel terhadap perhitungan independen dan mendokumentasikan setiap selisih yang memerlukan penyesuaian.
Pantau nilai buku dan pelepasan aset
Manajemen aset tidak berhenti pada pencatatan perolehan dan penyusutan.
Perusahaan perlu mengetahui nilai buku ketika aset dipindahkan, tidak lagi digunakan, dijual, atau dihentikan.
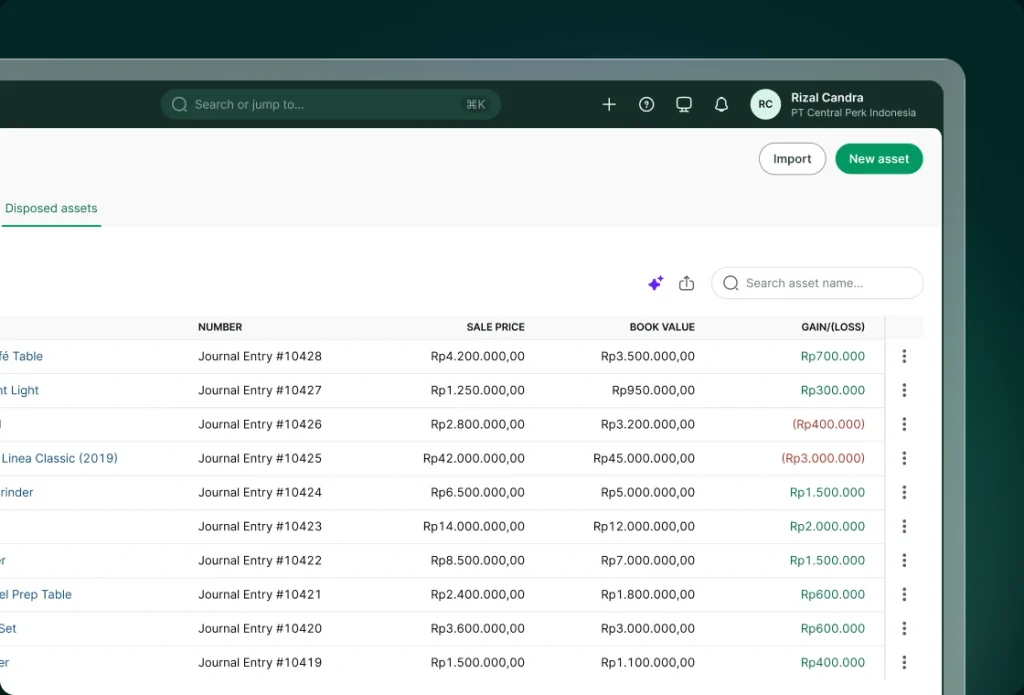
Mekari ERP menempatkan informasi nilai perolehan, akumulasi penyusutan, dan transaksi pelepasan dalam konteks pengelolaan aset tetap yang berhubungan dengan akuntansi.
Nilai buku tidak sama dengan harga pasar, sehingga keputusan penjualan tetap memerlukan penilaian komersial dan bukti transaksi.
Saat aset dilepas, tim perlu mempertimbangkan tanggal pelepasan, akumulasi beban sampai periode tersebut, penerimaan penjualan, serta laba atau rugi menurut kebijakan akuntansi.
Misalnya, komputer kantor yang sudah hampir habis disusutkan dapat dijual atau didonasikan.
Tim perlu menutup aset pada register, memastikan tidak ada penyusutan periode berikutnya yang keliru, dan meninjau dokumentasi sesuai keputusan bisnis.
Tetapkan alur approval pelepasan, bukti kepemilikan, dokumentasi kondisi aset, dan pencocokan dengan buku besar.
Klaim dukungan seluruh skenario revaluasi, impairment, atau perpajakan aset perlu diuji secara khusus sebelum dimasukkan ke halaman.
Tim perlu membedakan antara data yang berhasil diproses dan data yang telah diverifikasi kebenarannya secara bisnis.
Proses review, otorisasi, serta dokumentasi keputusan tetap diperlukan meskipun software manajemen aset tetap memanfaatkan otomasi.
Dalam praktiknya, pemeriksaan harus mengacu pada kebijakan perusahaan, bukti sumber, dan cakupan proses yang tersedia.
Evaluasi bersama Accounting, Report & Insights, dan Inventory dapat membantu memahami dampak perubahan pada laporan atau alur kerja lain, namun tidak boleh menjadi alasan memperluas klaim fitur tanpa validasi.
Saat aset hilang, rusak berat, dijual, atau diganti, keputusan pelepasan perlu dibedakan dari tindakan sekadar menghapusnya dari daftar.
Tim Finance harus menilai dokumen persetujuan, status kepemilikan, serta konsekuensi nilai buku dan pelaporan.
Pemeriksaan atas aset yang telah disusutkan penuh juga penting karena aset mungkin masih digunakan secara fisik.
Perusahaan dapat menggunakan data tersebut untuk merencanakan penggantian, walaupun keputusan investasi harus mempertimbangkan kondisi teknis dan kebutuhan operasional.
Bedakan aset tetap dari inventori
Aset tetap dan persediaan sering dipantau oleh unit operasional yang sama, tetapi tujuan pengelolaannya berbeda.
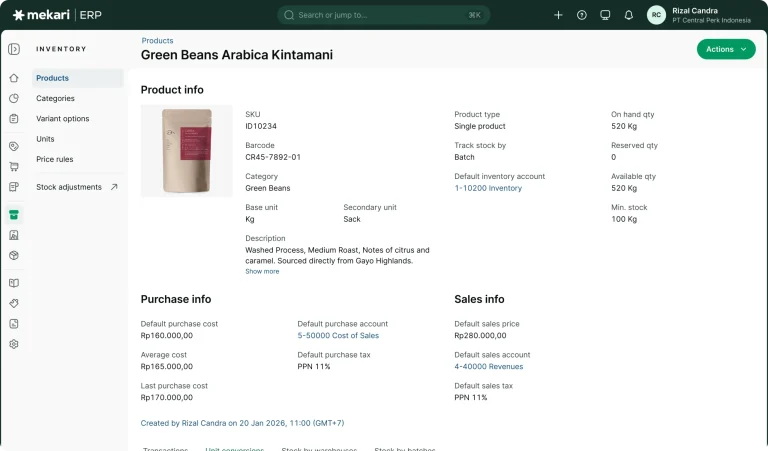
Software manajemen aset tetap menekankan identitas, masa manfaat, penyusutan, nilai buku, dan proses pelepasan aset yang digunakan perusahaan.
Software inventory lebih berfokus pada jumlah barang untuk dijual atau dipakai dalam operasi, pergerakan stok, valuasi persediaan, dan titik pemesanan ulang.
Mekari ERP menyediakan kedua konteks melalui fitur berbeda agar perusahaan dapat menghubungkan proses operasional dengan pelaporan tanpa mencampuradukkan perlakuan akuntansinya.
Penentuan kategori barang harus mengikuti substansi transaksi dan kebijakan kapitalisasi perusahaan.
Contohnya, laptop yang dibeli sebagai aset kerja karyawan memiliki perlakuan berbeda dari laptop dagangan yang disimpan untuk dijual.
Nama barang bisa sama, tetapi pengakuan, mutasi, dan laporan yang dibutuhkan tidak identik.
Klasifikasi sejak tahap pembelian mempermudah proses berikutnya.
Dalam evaluasi, lihat skenario penerimaan aset baru, impor saldo awal, penyusutan bulanan, transfer lokasi, dan pelepasan.
Gunakan halaman Inventory untuk pembahasan batch, serial stock, serta stock opname barang dagangan agar kepemilikan keyword tetap jelas.
Sebelum memutuskan implementasi, Fixed Asset Accountant, Finance Manager, dan Controller sebaiknya membawa contoh transaksi dan laporan yang mewakili kondisi paling sulit, menetapkan prioritas integrasi dengan Accounting, Report & Insights, dan Inventory, serta menentukan pemilik setiap proses.
Buat ukuran keberhasilan yang melihat kualitas hasil, kemudahan audit, dan waktu penyelesaian pengecualian.
Periksa kebutuhan migrasi, pelatihan, dan kontrol akses.
Mekari ERP perlu dinilai berdasarkan kecocokan dengan operasional perusahaan, bukan asumsi bahwa semua proses dapat dijalankan sepenuhnya tanpa review.
Keyword seperti aplikasi manajemen aset bisa memiliki intent berbeda, termasuk tracking aset IT, aset fasilitas, dan manajemen aset finansial.
Pengelolaan aset tetap berfokus pada perolehan, penyusutan, dan nilai buku sepanjang aset digunakan perusahaan.
Bahasan tracking inventaris dagangan tidak perlu mendominasi.
Dalam evaluasi, minta contoh aset yang diperoleh, disusutkan, dipindah, dan dilepas agar stakeholder memahami batas fitur sesuai proses keuangan perusahaan.
Penilaian kebutuhan sebaiknya menggabungkan contoh transaksi, pemeriksaan dokumen, serta koordinasi antartim sehingga kemampuan sistem benar-benar dinilai sesuai proses perusahaan.
Tim juga perlu menyepakati indikator kualitas hasil dan tata cara menangani pengecualian setelah implementasi.