Otomatisasi pajak ERP mengurangi kebutuhan memasukkan ulang data transaksi ketika tim mempersiapkan dokumen perpajakan.
Mekari ERP menghubungkan konteks invoice, data pelanggan atau pemasok, serta atribut pajak sehingga petugas dapat memeriksa kelengkapan informasi sebelum melakukan proses lebih lanjut.
Titik awalnya adalah transaksi bisnis yang sah dan tercatat dengan struktur data konsisten, bukan langsung proses pelaporan.
Saat transaksi melibatkan banyak cabang, kategori barang, dan pihak lawan transaksi, perbedaan data master dapat menimbulkan pengulangan koreksi.
AI Tax Automation difokuskan pada bantuan penyiapan dan validasi data pajak dalam alur transaksi.
Untuk pengelolaan penyetoran, pelaporan, dan kepatuhan berkala, perusahaan dapat mengevaluasi fitur Tax & Compliance secara terpisah.
Contohnya, satu invoice penjualan dapat memuat informasi pelanggan, jenis transaksi, produk, nominal, dan kode pajak.
Jika informasi tersebut konsisten sejak dokumen komersial diterbitkan, petugas pajak tidak perlu menafsirkan ulang data dari file yang disalin manual sebelum menyiapkan dokumen terkait.
Perusahaan tetap perlu menetapkan siapa pemilik master data pajak, kebijakan koreksi faktur, serta prosedur menyelesaikan identitas pelanggan yang tidak valid.
Penggunaan AI untuk penyiapan dokumen bukan bukti bahwa setiap transaksi telah memenuhi seluruh kewajiban pajak.
Bagi Tax Manager, Tax Operations, dan Finance Lead, penggunaan otomatisasi pajak ERP perlu dikaitkan dengan masalah bisnis yang dapat diukur, bukan banyaknya fitur.
Ketika sumber data tersebar, hasil otomatis tetap dapat salah jika definisi dan aturan tidak disepakati.
Mekari ERP perlu dibahas sebagai bagian dari hubungan data dengan Invoicing & Payment, Accounting, dan Tax & Compliance, sementara manfaat utamanya diukur dari berkurangnya pekerjaan berulang, meningkatnya konsistensi informasi, dan semakin jelasnya tanggung jawab.
Pada proses yang berisiko, pengecualian harus tetap terlihat dan dapat ditindaklanjuti.
Masalah pajak yang terlihat pada dokumen sering berawal dari data yang tidak lengkap di awal transaksi.
Karena itu, alur order-to-invoice perlu menentukan kapan jenis transaksi, identitas pembeli, dan parameter pajak diperiksa.
Perubahan setelah invoice diterbitkan juga memerlukan alur koreksi yang jelas.
Pengurangan input ulang dapat meningkatkan efisiensi, tetapi tidak serta-merta mengurangi kewajiban validasi.
AI Tax Automation lebih tepat dinilai dari kualitas data transaksi dan ketertiban dokumen, sementara pemeriksaan perpajakan tetap memerlukan keterlibatan tim Tax.
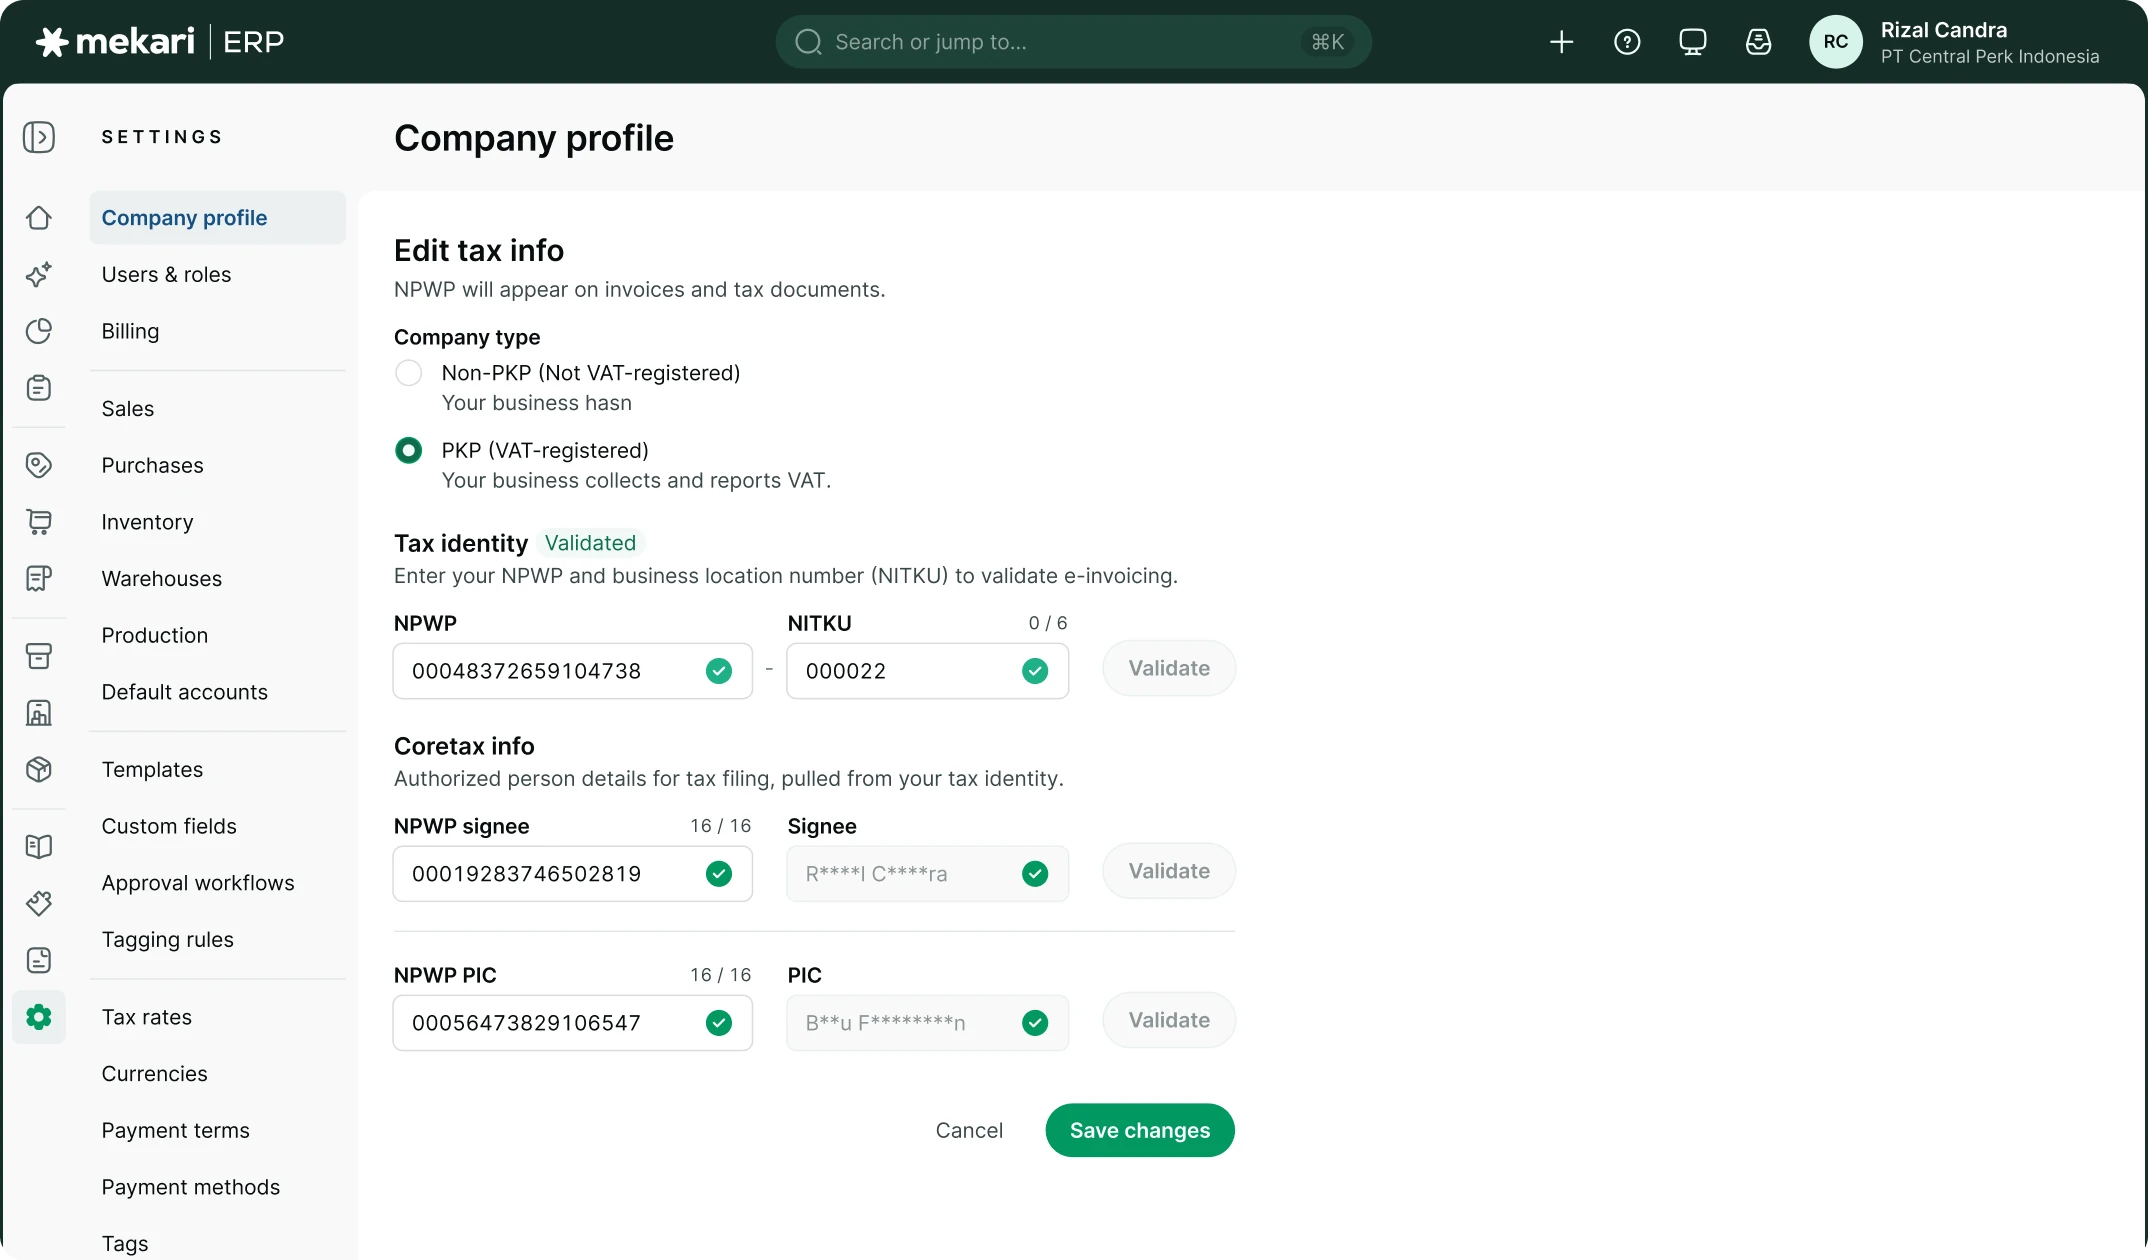
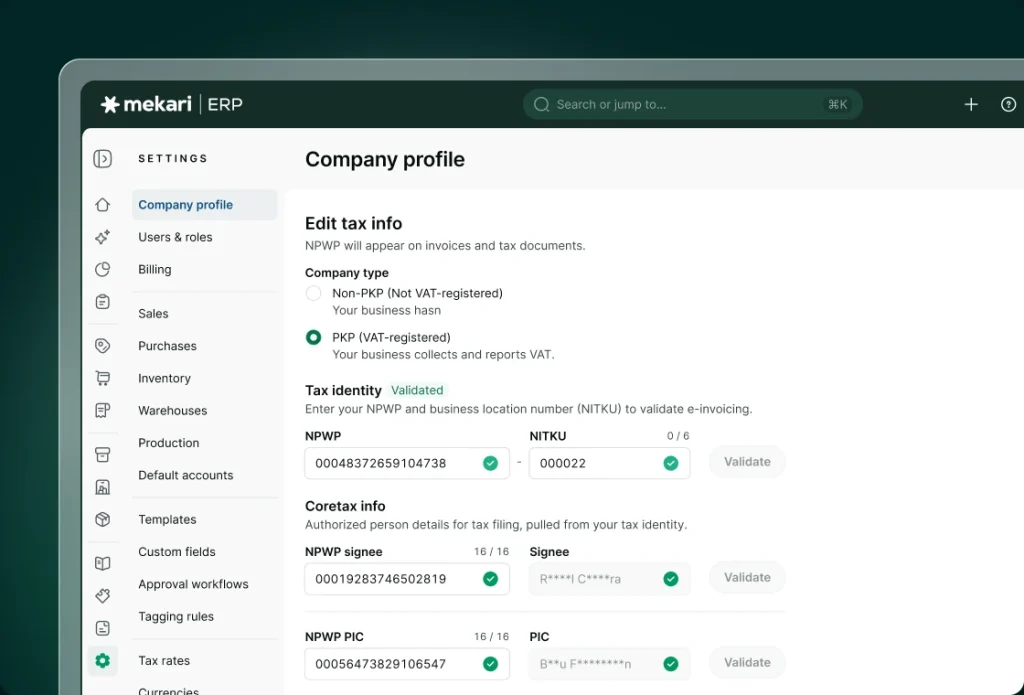
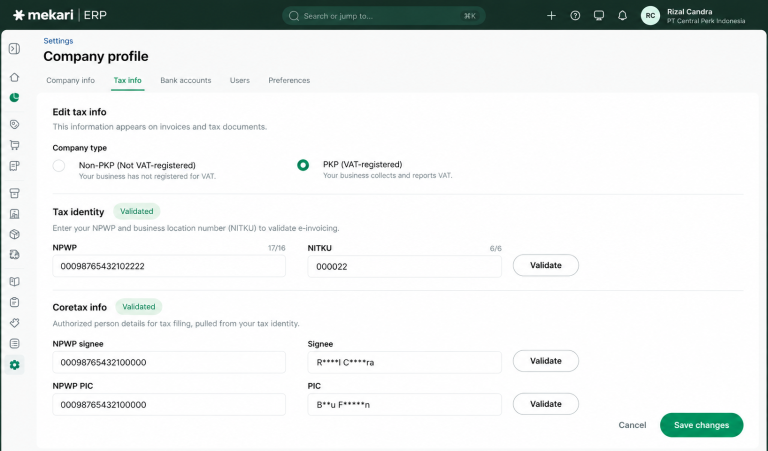
Validasi NPWP dan NITKU sebelum penerbitan dokumen
Kualitas identitas pihak yang bertransaksi menentukan kelancaran proses administrasi perpajakan.
Dalam kegiatan B2B, perubahan NPWP, NITKU, alamat, dan identitas entitas dapat menyebabkan kesalahan apabila data pelanggan lama dipakai tanpa pemeriksaan.
Mekari ERP menempatkan validasi data identitas pajak dalam konteks otomatisasi dokumen sehingga tim dapat mengurangi koreksi yang sebenarnya bisa dicegah lebih awal.
Validasi harus dibaca sebagai pengecekan terhadap format, kelengkapan, atau referensi yang didukung produk; bukan penetapan bahwa seluruh data telah benar secara hukum.
Organisasi perlu memiliki jalur eskalasi ketika data tidak ditemukan, terdapat perubahan struktur badan usaha, atau transaksi melibatkan pihak dengan perlakuan pajak berbeda.
Misalnya, pelanggan yang mengoperasikan beberapa cabang dapat memiliki informasi lokasi usaha yang perlu dipetakan ke dokumen.
Jika NITKU atau identitas yang dipakai tidak sesuai dengan pihak transaksi, kesalahan dapat berlanjut sampai tahap penerbitan dokumen dan menambah beban pembetulan.
Gunakan pemutakhiran master pelanggan, catatan perubahan identitas, serta pemeriksaan manual untuk kasus pengecualian.
Ruang lingkup koneksi validasi NPWP/NITKU, frekuensi sinkronisasi, dan sumber pengecekan harus dipastikan dengan tim produk serta ketentuan resmi yang berlaku.
Kebutuhan otomasi biasanya mempertemukan beberapa pemilik data dan tahapan persetujuan.
Tax Manager, Tax Operations, dan Finance Lead perlu menyepakati dokumen asal, waktu pencatatan, perubahan master data, dan perlakuan atas kasus yang tidak mengikuti alur standar.
Mekari ERP akan lebih berguna ketika pengguna mengetahui mengapa suatu data muncul dan bagaimana menelusurinya kembali.
Karena itu, uji transaksi sebaiknya mencakup pembatalan, koreksi, dan perubahan periode, bukan hanya satu contoh ideal yang selalu berhasil.
Penanganan identitas pajak perlu memperhatikan transaksi yang melibatkan badan usaha dengan banyak lokasi, data lama yang belum diperbarui, serta perubahan status perusahaan.
Tim dapat mengatur proses pengecekan berkala dan prosedur meminta klarifikasi pelanggan ketika informasi tidak sesuai.
Perhatikan bahwa validasi format identitas berbeda dari pemeriksaan substansi transaksi pajak.
Tim perlu memahami jenis data yang bisa diperiksa secara otomatis dan jenis kasus yang memerlukan klarifikasi atau pemeriksaan lanjutan.
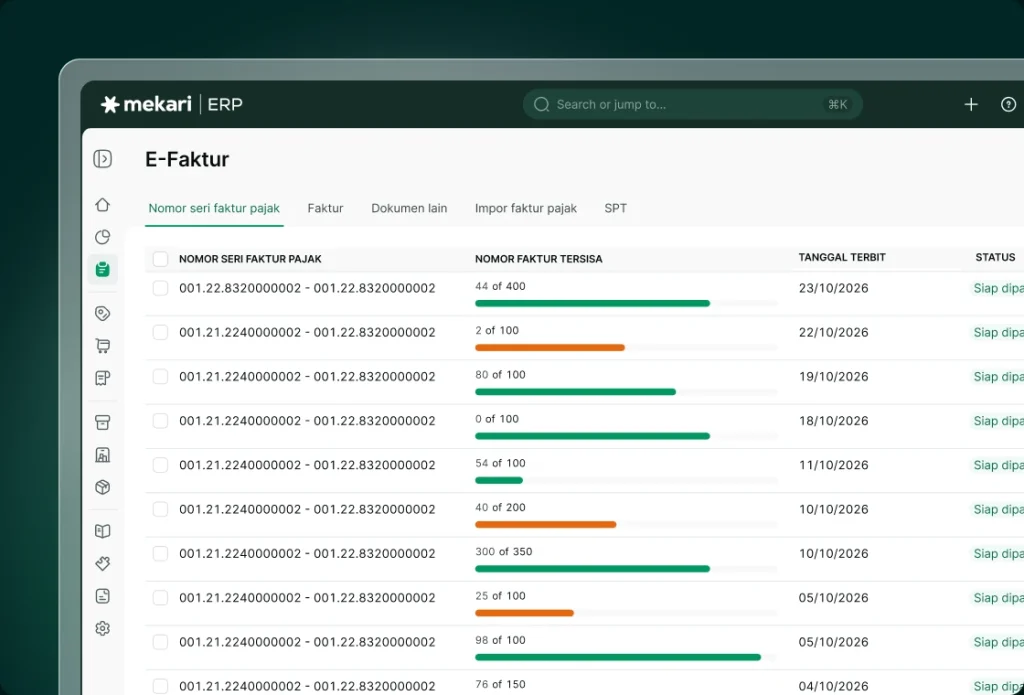
Buat e-Faktur dari data invoice yang tersedia
Penyusunan e-Faktur berkaitan erat dengan kualitas data penjualan dan pengaturan kode pajak.
Mekari ERP menghubungkan konteks invoice operasional dengan kebutuhan penyiapan informasi faktur pajak, sehingga petugas dapat meninjau data transaksi sebelum dibawa ke proses perpajakan yang relevan.
Praktik ini membantu mengurangi ketidaksesuaian antara nilai di invoice komersial dan dokumen pajak.
Namun hubungan data bukan berarti setiap skenario pembuatan, revisi, pembatalan, ataupun pelaporan e-Faktur berlangsung tanpa intervensi.
Tim perlu menetapkan titik verifikasi untuk perbedaan tarif, objek pajak, tipe dokumen, dan perubahan kebijakan agar sistem dapat digunakan secara bertanggung jawab.
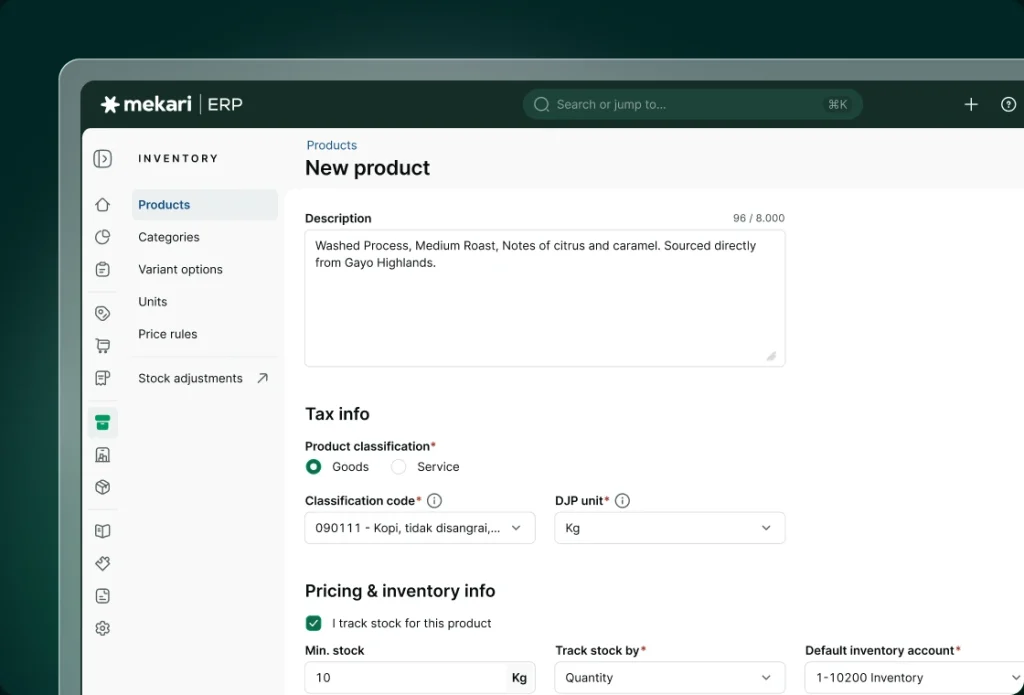
Sebagai contoh, invoice dengan beberapa jenis barang mungkin membutuhkan klasifikasi pajak berbeda.
Penetapan atribut pajak di master produk dapat membantu konsistensi, tetapi tim harus memastikan bahwa kode dan perlakuan pajak sesuai transaksi sebenarnya dan ketentuan saat penerbitan.
Sebelum membuat klaim integrasi Coretax atau akses melalui PJAP, verifikasi jalur teknis, cakupan endpoint, serta status layanan yang benar-benar tersedia.
Nama e-Faktur, Coretax, DJP, dan standar dokumen perlu digunakan akurat sesuai regulasi terbaru.
Tim perlu membedakan antara data yang berhasil diproses dan data yang telah diverifikasi kebenarannya secara bisnis.
Proses review, otorisasi, serta dokumentasi keputusan tetap diperlukan meskipun otomatisasi pajak ERP memanfaatkan otomasi.
Dalam praktiknya, pemeriksaan harus mengacu pada kebijakan perusahaan, bukti sumber, dan cakupan proses yang tersedia.
Evaluasi bersama Invoicing & Payment, Accounting, dan Tax & Compliance dapat membantu memahami dampak perubahan pada laporan atau alur kerja lain, namun tidak boleh menjadi alasan memperluas klaim fitur tanpa validasi.
Kualitas e-Faktur tidak hanya ditentukan oleh kelengkapan nomor identitas dan nilai invoice, tetapi juga tanggal, klasifikasi transaksi, serta perlakuan pajak yang benar.
Ada kemungkinan koreksi ketika barang diretur atau harga berubah setelah penagihan.
Tim perlu memahami hubungan koreksi invoice dengan dokumen pajak yang diterbitkan.
Pengurangan pekerjaan administratif dapat menjadi manfaat, tetapi penerbitan faktur tetap memerlukan pemeriksaan dan mungkin melibatkan layanan eksternal sesuai prosedur.
Bedakan otomatisasi dokumen dan kepatuhan pajak menyeluruh
Otomatisasi perpajakan dan pengelolaan kepatuhan tidak memiliki ruang lingkup yang sama.
AI Tax Automation berfokus pada kualitas dan pemrosesan informasi yang muncul saat transaksi dan dokumen terbentuk, sedangkan Tax & Compliance mengacu pada cakupan kewajiban perpajakan yang lebih luas, termasuk jenis dokumen, pembayaran, dan pelaporan sesuai kapabilitas yang tersedia.
Mekari ERP dapat diposisikan sebagai lingkungan yang menghubungkan data bisnis dan proses pajak, tetapi pengguna tetap memerlukan interpretasi regulasi, review dokumen, dan otorisasi internal.
Dengan membedakan dua kebutuhan ini, calon pelanggan dapat menilai apakah masalah utama mereka ada di input data transaksi, validasi identitas, penerbitan dokumen, atau pelaporan berkala.
Contohnya, ketika masalah terbesar adalah informasi NPWP yang tidak konsisten di invoice, perbaikan master data dan alur dokumen lebih relevan daripada sekadar menambah laporan pajak.
Jika tantangan utamanya tenggat SPT atau pembayaran, pembahasan harus diarahkan ke cakupan Tax & Compliance.
Saat evaluasi produk, petakan setiap tahapan terhadap peran tim pajak dan akuntansi.
Konfirmasi dukungan jenis pajak, alur koreksi, integrasi resmi, dan ketergantungan pada pihak ketiga.
Jangan menyimpulkan software otomatis menjamin kepatuhan tanpa review profesional.
Sebelum memutuskan implementasi, Tax Manager, Tax Operations, dan Finance Lead sebaiknya membawa contoh transaksi dan laporan yang mewakili kondisi paling sulit, menetapkan prioritas integrasi dengan Invoicing & Payment, Accounting, dan Tax & Compliance, serta menentukan pemilik setiap proses.
Buat ukuran keberhasilan yang melihat kualitas hasil, kemudahan audit, dan waktu penyelesaian pengecualian.
Periksa kebutuhan migrasi, pelatihan, dan kontrol akses.
Mekari ERP perlu dinilai berdasarkan kecocokan dengan operasional perusahaan, bukan asumsi bahwa semua proses dapat dijalankan sepenuhnya tanpa review.
Untuk menentukan fitur yang tepat, perusahaan dapat mempertimbangkan kebutuhan proses: apabila masalahnya penyiapan data invoice dan validasi atribut pajak, bahas AI Tax Automation; apabila kebutuhannya pengelolaan dokumen pajak hingga proses kewajiban berkala, arahkan ke Tax & Compliance.
Kedua fitur saling berkaitan, tetapi menjawab tahapan pekerjaan pajak dan kebutuhan operasional yang berbeda.
Pembagian fungsi ini membantu organisasi memahami solusi yang dibutuhkan pada setiap tahapan administrasi pajak.
Status integrasi Coretax dan regulasi tetap membutuhkan pemeriksaan terbaru sebelum publikasi.