Software manajemen pajak perusahaan membantu menghubungkan data transaksi dengan proses administrasi kewajiban perpajakan secara lebih terstruktur.
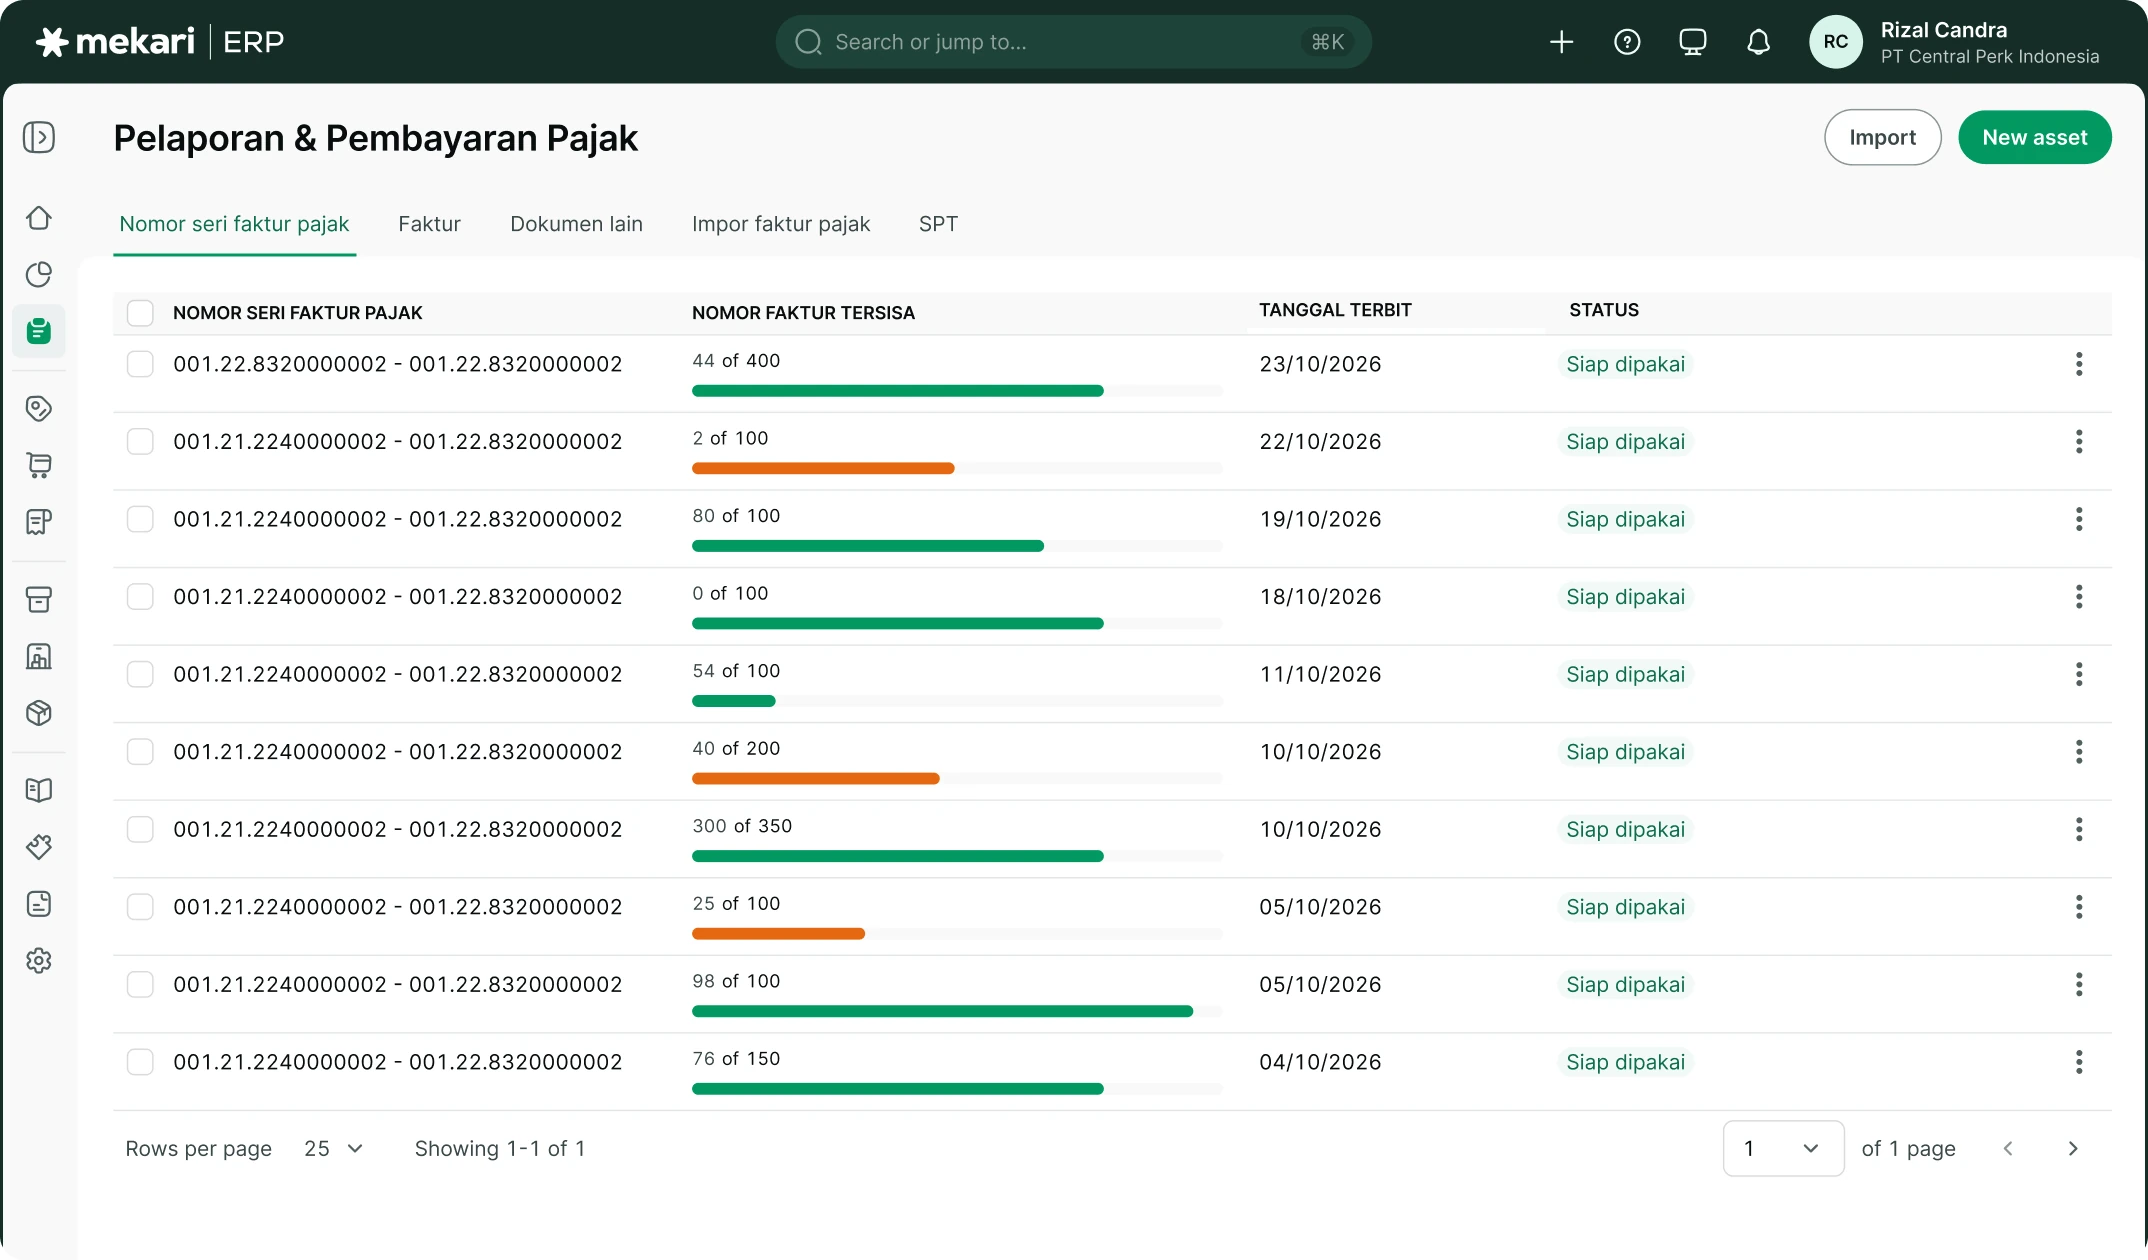
Mekari ERP menempatkan Tax & Compliance sebagai fitur yang berkaitan dengan dokumentasi, pengelolaan, serta pelaporan dan pembayaran pajak sesuai layanan yang tersedia.
Perusahaan B2B dapat menghadapi banyak jenis transaksi, masa pajak, identitas pihak lawan transaksi, dan tenggat yang berbeda sehingga kesalahan data mudah muncul ketika tim bekerja menggunakan sumber terpisah.
Pendekatan ERP mengurangi pekerjaan memasukkan ulang informasi dan membantu menyelaraskan data akuntansi dengan dokumen perpajakan.
Namun software bukan pengganti keputusan profesional atas status objek pajak, tarif, pengecualian, ataupun interpretasi ketentuan.
Karena itu, Tax & Compliance menempatkan administrasi pajak dan kontrol kewajiban sebagai fokus utama, sementara AI Tax Automation mendukung penyiapan data transaksi.
Sebagai contoh, laporan penjualan dan invoice telah tersedia, tetapi identitas pelanggan atau kode pajak berbeda dari dokumen yang akan dilaporkan.
Tim Tax perlu menelusuri selisih tersebut sebelum batas waktu administratif, bukan menganggap data ERP selalu otomatis siap lapor.
Tentukan pembagian tugas Finance dan Tax, kalender perpajakan, kontrol perubahan master data, serta prosedur perbaikan dokumen.
Semua dukungan produk dan aturan terbaru perlu divalidasi terhadap layanan Mekari serta ketentuan otoritas yang berlaku.
Bagi Tax Head, Finance Director, dan Tax Compliance Lead, software manajemen pajak perusahaan seharusnya menjawab kebutuhan yang nyata dalam siklus kerja sehari-hari.
Integrasi dengan Accounting, Invoicing & Payment, dan AI Tax Automation memungkinkan pengguna memahami mengapa kualitas dokumen sumber, identitas transaksi, dan penanggung jawab proses menjadi penting.
Setiap manfaat perlu dilihat bersama batasannya.
Mekari ERP relevan sebagai platform yang menghubungkan data lintas fungsi, tetapi keberhasilan implementasi tetap ditentukan oleh proses bisnis serta kedisiplinan pengguna dalam mengikuti prosedur yang disepakati.
Kebutuhan tax compliance dimulai dari pencatatan transaksi yang dapat dipertanggungjawabkan.
Banyaknya cabang, pelanggan, dan jenis pajak menambah pekerjaan pengawasan atas identitas serta dokumen.
Kalender pajak membantu tim menandai periode yang harus diperiksa, tetapi kontrol terbaik tetap mencakup penanggung jawab, bukti review, dan prosedur koreksi.
Konteks Mekari ERP yang terhubung dengan pembukuan mendukung aliran data, sementara ketepatan perlakuan pajak memerlukan penilaian sesuai aturan yang berlaku.
Validasi data dan otomatisasi dokumen pajak
Konsistensi identitas perpajakan, klasifikasi transaksi, dan dokumen menjadi syarat administrasi yang dapat diandalkan.
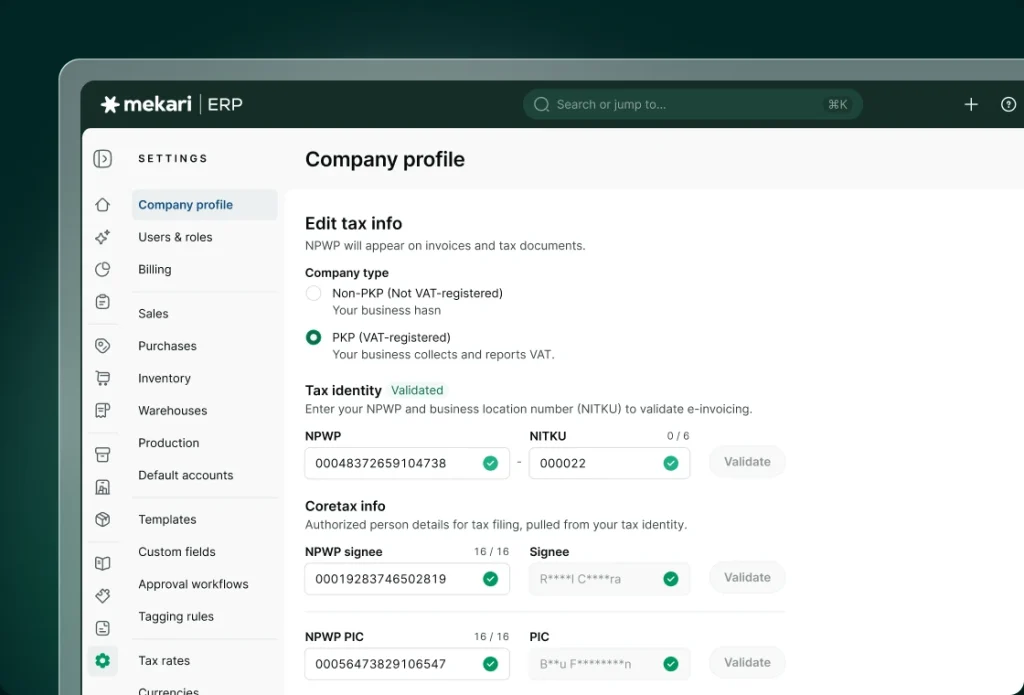
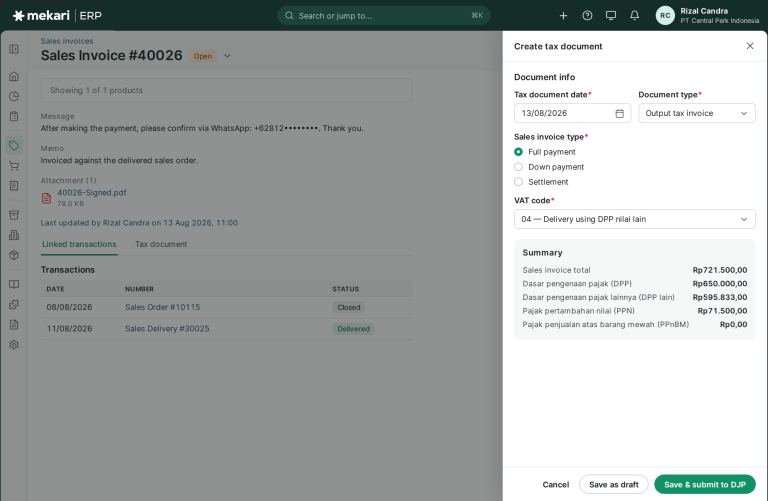
Dalam Mekari ERP, konteks Tax & Compliance berkaitan dengan e-Faktur, NPWP/NITKU, serta pengelolaan data pajak yang berasal dari transaksi akuntansi dan penagihan.
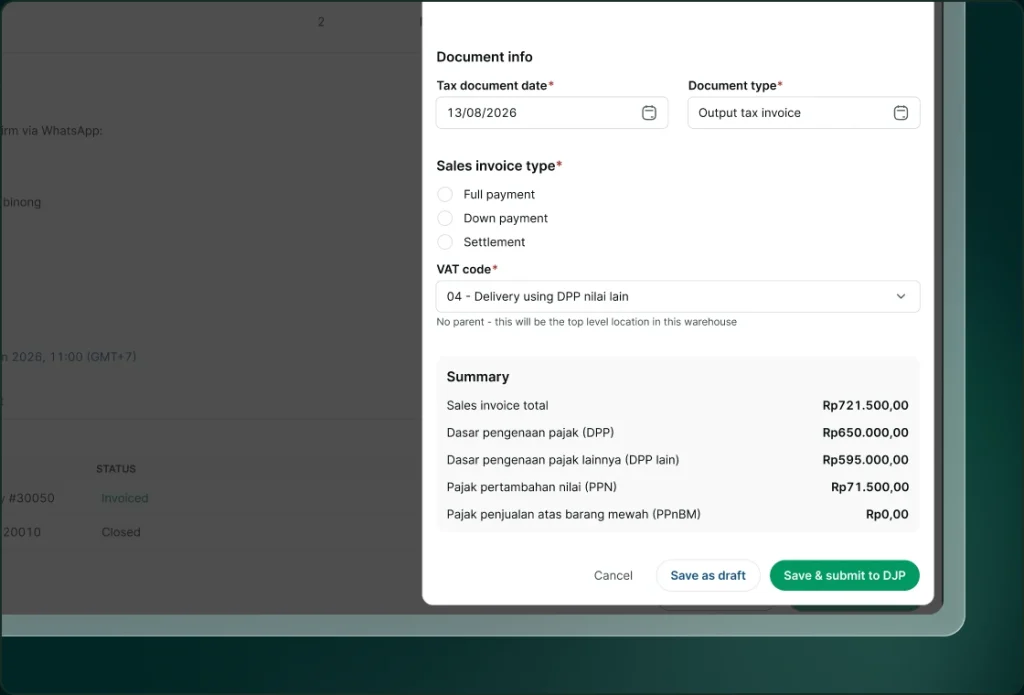
Kode pajak dan identitas pihak tidak boleh dipilih hanya karena sistem menyediakan nilai default; jenis transaksi, tanggal terjadinya, dan aturan yang berlaku perlu diperiksa.
Otomatisasi penyiapan dokumen dapat membantu tim mengurangi input ulang, tetapi koreksi faktur, pembatalan, atau perbedaan tarif memerlukan prosedur khusus.
Halaman Tax & Compliance sebaiknya menjelaskan tata kelola dokumen dan hubungan dengan kewajiban pajak secara menyeluruh.
Misalnya, faktur pajak yang dibuat dari invoice perlu mempertahankan kesesuaian identitas, nilai dasar pengenaan, dan jenis transaksi.
Ketika invoice direvisi, tim harus memahami apakah dokumen pajak juga memerlukan pembetulan serta siapa yang berwenang menjalankannya.
Tinjau cakupan e-Faktur, jenis validasi yang tersedia, persyaratan Coretax, serta jalur integrasi resmi yang benar-benar aktif.
Hindari bahasa bahwa sistem selalu otomatis mengikuti setiap perubahan regulasi tanpa pemeliharaan dan verifikasi.
Penerapan proses memerlukan pemahaman tentang data yang dibawa dari tahap sebelumnya, waktu terjadinya perubahan, dan tanggung jawab setiap tim.
Tax Head, Finance Director, dan Tax Compliance Lead sebaiknya menguji alur standar sekaligus kasus tidak ideal seperti koreksi dokumen, perubahan kuantitas, dan transaksi yang tertunda.
Jika tahap tertentu mengubah data di Accounting, Invoicing & Payment, dan AI Tax Automation, efeknya harus dapat dijelaskan.
Dengan cara itu, fitur software manajemen pajak perusahaan dipakai untuk memperbaiki keterlacakan pekerjaan, bukan sekadar memindahkan pencatatan manual ke layar.
Validasi yang baik perlu dibedakan dari penentuan perlakuan pajak.
Sistem mungkin dapat membantu mengenali data tidak lengkap, tetapi apakah suatu transaksi termasuk objek pajak dan tarif mana yang berlaku merupakan masalah klasifikasi substantif.
Ketika invoice diubah, tim harus menilai apakah dokumen pajak terkait juga memerlukan tindakan.
AI dapat membantu pengolahan data, namun Tax Specialist tetap bertanggung jawab menafsirkan ketentuan dan meninjau perubahan regulasi sebelum diterapkan.
Dari e-Bupot hingga pelaporan dan pembayaran
Siklus kepatuhan perpajakan melibatkan lebih dari penerbitan faktur.
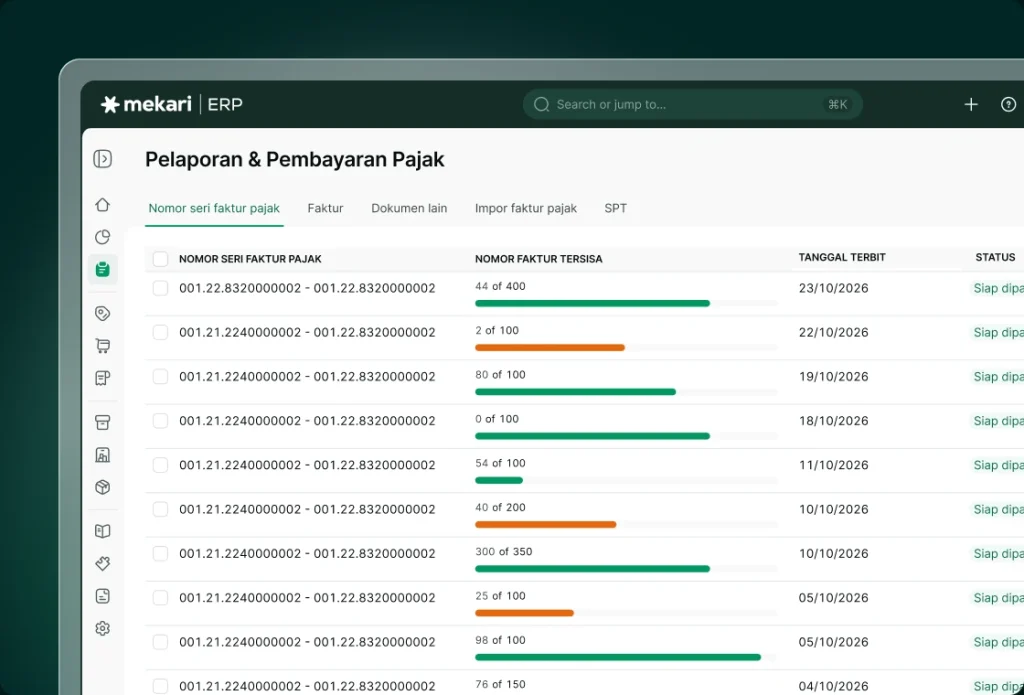
Pada jenis transaksi tertentu, perusahaan perlu mengelola bukti potong, menyusun data untuk pelaporan, serta menindaklanjuti kewajiban pembayaran melalui kanal yang berlaku. e-Bupot, e-Filing, dan e-Billing merupakan istilah terkait proses pajak yang harus ditempatkan sesuai fungsi dan ketentuan layanan resmi terkini.
Mekari ERP menyediakan konteks pengelolaan pajak terpadu, tetapi keberadaan fitur, jenis pajak yang didukung, serta jalur pertukaran data perlu diverifikasi secara spesifik.
Data yang terdokumentasi membantu tim menelusuri sumber kewajiban dan menghindari pekerjaan berulang, namun tanggung jawab ketepatan isi serta tenggat tetap berada pada wajib pajak.
Sebagai contoh, pembayaran kepada pemasok yang termasuk objek pemotongan dapat menimbulkan kewajiban dokumentasi khusus.
Tim tidak cukup melihat nilai pembayaran; mereka perlu mengidentifikasi karakter transaksi, pihak penerima, bukti potong, serta status pelaporan dan penyetoran.
Pengguna perlu memastikan bahwa istilah dan prosedur sesuai ketentuan Coretax dan DJP yang berlaku ketika kewajiban dijalankan.
Pastikan fitur e-Bupot, e-Filing, dan e-Billing tersedia end-to-end tanpa daftar dukungan produk dan koneksi resmi yang telah diperiksa.
Kontrol yang baik membedakan informasi sudah dimasukkan, sudah diverifikasi, dan disetujui.
Ketiga status tersebut tidak selalu terjadi pada waktu yang sama.
Dalam software manajemen pajak perusahaan, prosedur koreksi dan pengecualian sama pentingnya dengan otomasi alur standar.
Mekari ERP perlu diposisikan dalam konteks data dan hubungan antarproses, sementara kebijakan internal menentukan siapa yang boleh mengubah atau mengesahkan hasil.
Pernyataan tentang kontrol otomatis dan kemampuan khusus sebaiknya diuji menggunakan kasus nyata yang terdokumentasi.
Pengelolaan bukti potong memerlukan informasi pihak penerima, jenis penghasilan, periode, dan bukti transaksi yang benar.
Pelaporan berkala menuntut penyesuaian antara data akuntansi, dokumen pajak, dan status kewajiban yang telah dipenuhi.
Alur e-Filing dan e-Billing dapat berubah mengikuti sistem administrasi resmi, sehingga referensi prosedural harus dicek menjelang go-live.
Lebih baik menjelaskan tujuan proses dan batas dukungan produk daripada memberikan langkah operasional yang mungkin sudah tidak berlaku.
Bedakan dukungan sistem dari jaminan kepatuhan
Sistem yang membantu administrasi pajak tidak secara otomatis menjamin kepatuhan hukum.
Kewajiban perpajakan bergantung pada jenis transaksi, posisi wajib pajak, peraturan, klasifikasi, serta dokumen yang dipertanggungjawabkan perusahaan.
Mekari ERP dapat membantu mengorganisasi data, alur dokumen, dan tugas terkait pajak, namun review oleh petugas Tax dan penasihat yang relevan tetap diperlukan ketika kondisi transaksi kompleks.
Perusahaan harus memiliki prosedur audit internal atas data pajak, perubahan aturan, dan penanganan kekeliruan.
Cakupan integrasi pemerintah dan dukungan layanan perlu dibandingkan dengan dokumentasi resmi terkini agar organisasi memahami proses yang tersedia.
Misalnya, sebuah transaksi lintas negara dapat memiliki kewajiban dokumentasi dan perlakuan yang berbeda dari penjualan domestik.
Keberadaan modul pajak tidak membuktikan bahwa skenario khusus tersebut otomatis ditangani; tim harus menilai kasus berdasarkan aturan yang relevan.
Saat mengevaluasi software, minta matriks jenis pajak yang benar-benar didukung, alur revisi, audit trail, otorisasi, peran PJAP bila ada, dan mekanisme ekspor dokumen.
Ukur kualitas dari kelengkapan data dan ketepatan proses review, bukan klaim bebas risiko.
Pada tahap evaluasi, Tax Head, Finance Director, dan Tax Compliance Lead dapat membandingkan proses saat ini dengan skenario target setelah menerapkan Mekari ERP.
Periksa kebutuhan migrasi data, aturan akses, integrasi dengan Accounting, Invoicing & Payment, dan AI Tax Automation, serta sumber kesalahan yang paling sering muncul.
Keberhasilan tidak selalu identik dengan semakin sedikit langkah kerja; kelengkapan bukti, kecepatan menyelesaikan pengecualian, dan mutu laporan juga relevan.
Pastikan setiap manfaat yang disebut dalam halaman memiliki hubungan yang logis dengan atribut fitur yang dapat ditunjukkan pada demo.
Dalam audit solusi pajak, tim perlu membuat matriks kewajiban berdasarkan jenis pajak, entitas, serta proses yang disupport sistem.
Bandingkan kebutuhan tersebut dengan fitur yang telah dibuktikan oleh vendor dan identifikasi langkah di luar sistem.
Prosedur untuk transaksi khusus, revisi dokumen, dan eskalasi perbedaan aturan harus ditetapkan sebelum implementasi.
Pernyataan bahwa solusi menjamin compliance atau mencegah seluruh sanksi merupakan klaim yang tidak layak digunakan tanpa dasar yang jelas.