

Multi Store Inventory Management: Kontrol Stok Antar Toko yang Wajib Ada

Mekari ERP Highlights
- Alokasi rata ke semua outlet adalah sumber masalah, bukan solusi; bobot permintaan per outlet yang menentukan.
- Transfer antar outlet hanya layak bila margin yang diselamatkan jauh melampaui ongkos kirimnya.
- Fitur Manajemen Inventori Mekari ERP menyatukan stok, biaya, dan dokumen mutasi seluruh outlet dalam satu sistem.
Multi store inventory management adalah proses mengendalikan persediaan di banyak titik jual sebagai satu kesatuan jaringan, mencakup alokasi awal, isi ulang, transfer antar outlet, dan likuidasi sisa stok.
Bank Indonesia memperkirakan Indeks Penjualan Riil Agustus 2026 tumbuh hanya 0,5% secara tahunan. Artinya margin tidak lagi datang dari lonjakan permintaan, melainkan dari ketepatan menempatkan barang.
Artikel ini membahas rumus, ambang keputusan, jurnal, dan kebijakan hitung yang bisa langsung Anda pakai.
Apa Itu Multi Store Inventory Management?
Multi Store Inventory Management adalah sistem kontrol stok terpusat di seluruh gerai fisik yang mengintegrasikan pengalokasian awal, pengisian ulang, transfer antar-outlet, hingga likuidasi sisa produk.
Konsep Multi Store Inventory Management memiliki perbedaan mendasar dari dua istilah yang sering dianggap serupa:
- Bukan sekadar manajemen gudang: Barang yang dikelola adalah stok aktif yang siap beli dan terpajang di etalase, bukan barang pasif di penyimpanan.
- Bukan manajemen stok omnichannel: Klasifikasinya didasarkan pada sebaran cabang fisik, bukan variasi saluran penjualan.
Distingsi ini lebih dari sekadar perkara peristilahan perbedaan inilah yang menentukan tolok ukur metrik bisnis serta pembagian tanggung jawab tim.
Perbandingan multi store, multi warehouse, dan multichannel inventory
| Dimensi | Multi store inventory management | Multi warehouse management | Multichannel inventory |
| Objek yang dikelola | Stok jual di outlet yang sekaligus jadi titik penjualan | Stok simpan di gudang atau DC | Stok yang dibagi ke beberapa kanal |
| Pemicu pergerakan | Transaksi POS di tiap outlet | Permintaan outlet atau pesanan pelanggan | Pesanan masuk dari tiap kanal |
| Keputusan utama | Alokasi, isi ulang, transfer, markdown | Penyimpanan, picking, packing, dispatch | Reservasi dan prioritas antarkanal |
| Risiko khas | Menumpuk di satu outlet, kosong di outlet lain | Salah lokasi bin, dispatch meleset | Overselling karena stok dihitung ganda |
| Metrik utama | Days of supply dan sell-through per outlet | Akurasi lokasi dan throughput | Fill rate per kanal |
Empat Keputusan Inti dalam Multi Store Inventory Management
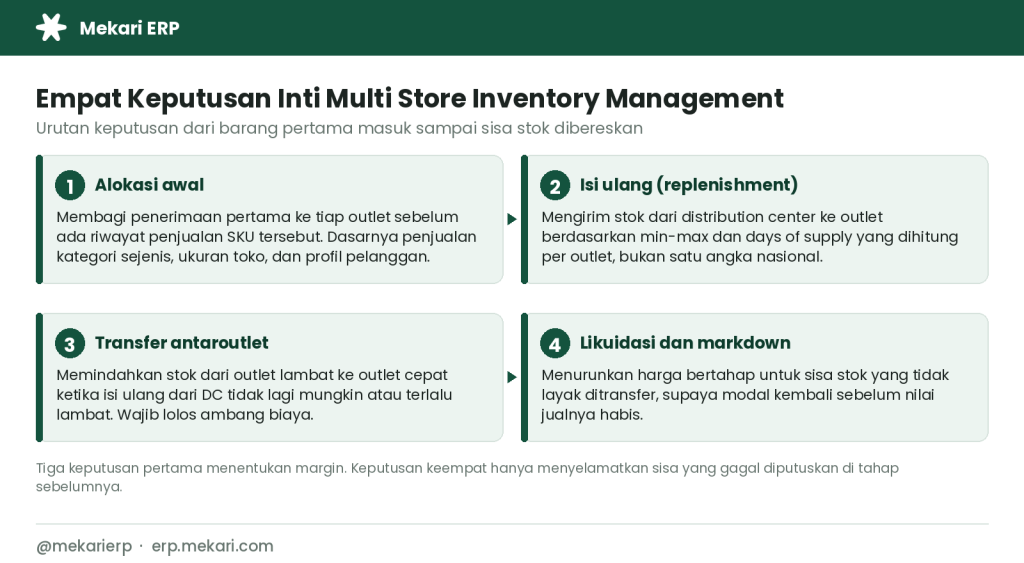
Seluruh pekerjaan pengendalian stok jaringan bermuara pada empat keputusan yang berulang setiap musim.
Empat keputusan inti multi store inventory management
1. Alokasi awal
Membagi penerimaan pertama ke tiap outlet sebelum SKU tersebut punya riwayat penjualan. Dasarnya adalah penjualan kategori sejenis, ukuran toko, dan profil pelanggan.
Keputusan ini yang paling menentukan margin sepanjang musim, dan juga yang paling sering dikerjakan asal rata.
2. Isi ulang
Mengirim stok dari distribution center ke outlet berdasarkan min-max dan days of supply yang dihitung terpisah per outlet.
Outlet Makassar dengan lead time sembilan hari tidak boleh memakai titik pesan yang sama dengan outlet Kelapa Gading yang dipasok dalam dua hari.
3. Transfer antaroutlet
Memindahkan stok dari outlet lambat ke outlet cepat ketika isi ulang dari DC sudah tidak mungkin atau terlalu lambat. Transfer menyelamatkan margin, tetapi hanya bila lolos ambang biaya yang dibahas di bawah.
4. Likuidasi dan markdown
Menurunkan harga bertahap untuk sisa stok yang tidak layak ditransfer. Ini keputusan penyelamat, bukan strategi.
Setiap rupiah markdown adalah konsekuensi dari keputusan alokasi yang meleset di tahap pertama.
Metrik dan Rumus yang Membuat Keputusan Stok Bisa Diuji
Tanpa angka, perdebatan alokasi berhenti pada siapa yang paling keras bersuara. Tujuh metrik berikut mengubahnya menjadi keputusan yang bisa diaudit.
Metrik dan rumus kontrol stok per outlet
| Metrik | Rumus | Ambang tindakan |
| Days of supply (DOS) | Stok outlet ÷ rata-rata penjualan harian | Di bawah 1,5× lead time: isi ulang. Di atas 3× target: kandidat transfer |
| Min-max per outlet | Min = (penjualan harian × lead time) + safety stock | Stok menyentuh Min: usulan isi ulang terbit otomatis |
| Safety stock | Z × simpangan baku permintaan selama lead time | Z = 1,65 untuk service level 95% |
| Inventory record accuracy | SKU selisih nol ÷ SKU dihitung × 100% | Di bawah 95%: hentikan alokasi otomatis, perbaiki data |
| Sell-through rate | Unit terjual ÷ (stok awal + penerimaan) × 100% | Di bawah 50% di pertengahan musim: siapkan transfer |
| GMROI | Laba kotor ÷ rata-rata nilai persediaan pada biaya | Di bawah 2,0: evaluasi assortment outlet |
| Shrinkage rate | (Stok tercatat − stok fisik) ÷ penjualan × 100% | Di atas 1,5× rata-rata jaringan: audit outlet |
Studi Kasus: Alokasi dan Transfer di Jaringan 12 Outlet
PT Rimba Ritel Nusantara mengelola 12 outlet dan satu distribution center di Cikarang. Kita ikuti satu SKU sepatu, kode SNK-ARKA-42, dengan harga pokok Rp 185.000 dan harga jual Rp 420.000, sehingga margin penuh Rp 235.000 per unit.
Alokasi awal 400 unit
DC menerima 400 unit dan harus membaginya ke empat outlet terbesar dengan target cover enam minggu. Rumusnya sederhana: (penjualan per minggu × 6) − stok awal.
Alokasi rata versus alokasi berbasis permintaan
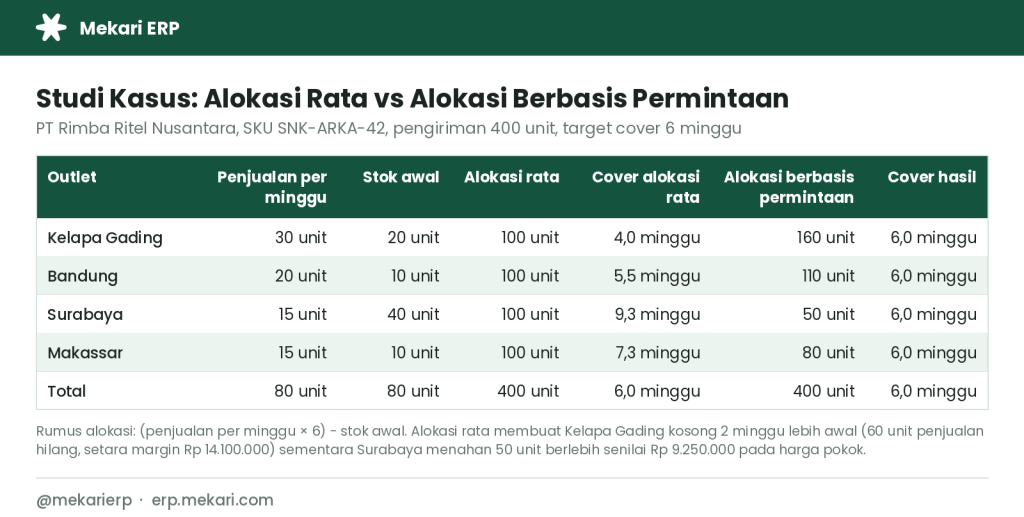
Dengan alokasi rata, Kelapa Gading habis dua minggu lebih awal. Itu setara 60 unit penjualan hilang, atau Rp 14.100.000 margin yang menguap. Pada saat bersamaan Surabaya menahan 50 unit berlebih senilai Rp 9.250.000 pada harga pokok.
Total stok jaringannya sama persis, tetapi hasilnya berbeda belasan juta rupiah untuk satu SKU saja.
Keputusan transfer di minggu kedelapan
Permintaan bergeser. Surabaya menyisakan 48 unit dengan penjualan turun ke 4 unit per minggu, sementara Kelapa Gading tinggal 15 unit dengan penjualan tetap 30 unit per minggu. Sisa musim enam minggu, dan DC sudah kosong.
Perbandingan tiga opsi penanganan stok timpang
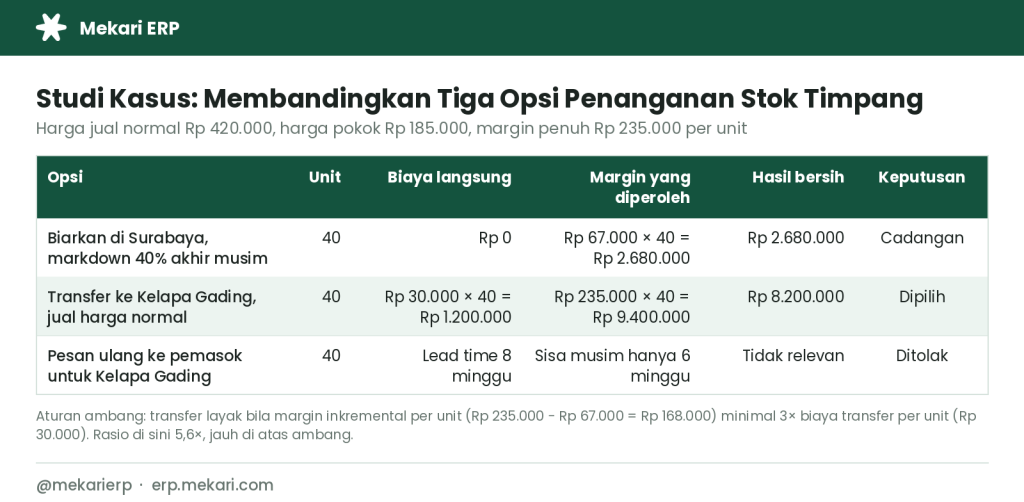
Aturan ambangnya: transfer layak bila margin inkremental per unit minimal tiga kali biaya transfer per unit.
Di sini margin inkremental Rp 168.000 berbanding ongkos Rp 30.000, rasio 5,6 kali. Jika rasionya di bawah tiga, markdown di tempat biasanya lebih menguntungkan daripada memindahkan barang.
Jurnal mutasi stok antaroutlet
Transfer internal bukan penjualan. Mencatatnya sebagai penjualan akan menggandakan omzet dan harga pokok di laporan konsolidasi jaringan.
Jurnal transfer stok antaroutlet
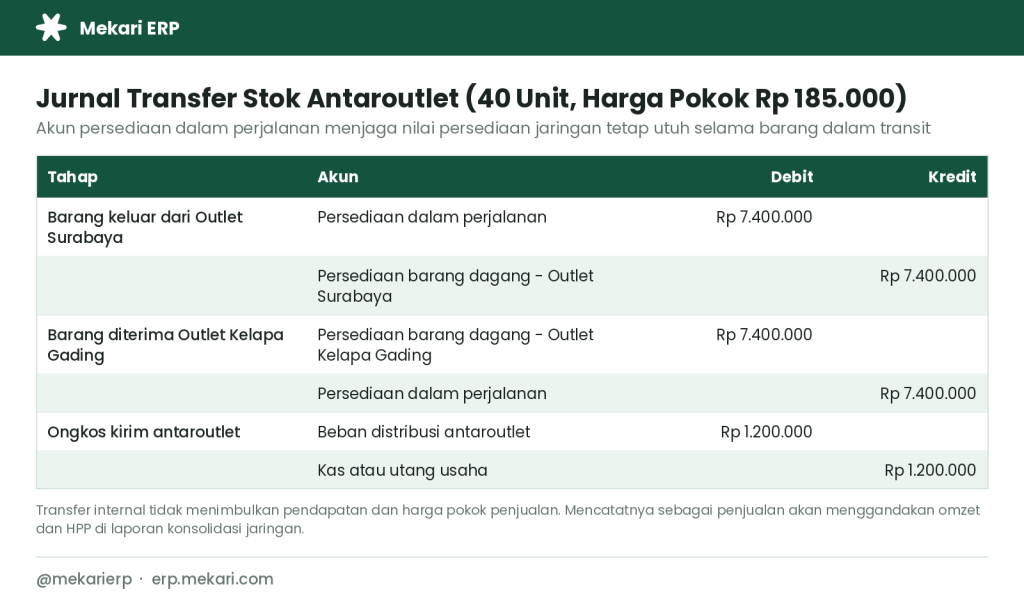
Akun persediaan dalam perjalanan menjaga nilai persediaan jaringan tetap utuh selama barang transit.
PSAK 14 membatasi biaya yang boleh melekat pada persediaan, sehingga ongkos pemindahan untuk penyeimbangan stok umumnya dibebankan sebagai beban periode. Pastikan kebijakan akuntansi Anda menetapkan perlakuan ini secara eksplisit.
Status Pemusatan PPN Menentukan Cara Transfer Dicatat
Inilah bagian yang paling sering terlewat dalam diskusi stok antar toko di Indonesia. Menurut Pasal 1A ayat (1) huruf f UU PPN, perpindahan barang kena pajak dari pusat ke cabang atau antarcabang termasuk dalam pengertian penyerahan BKP.
Pengecualiannya diberikan bila pengusaha kena pajak melakukan pemusatan tempat PPN terutang, yang tata caranya diatur dalam PER-11/PJ/2020.
Konsekuensi PPN atas mutasi stok antar outlet
| Aspek | Tanpa pemusatan | Dengan pemusatan |
| Status mutasi antar outlet | Termasuk penyerahan BKP | Dikecualikan dari penyerahan BKP |
| Faktur pajak | Terbit tiap mutasi antarcabang | Tidak terbit untuk mutasi internal |
| SPT Masa PPN | Dilaporkan di tiap tempat terutang | Dipusatkan di satu tempat |
| Dokumen di sistem | Transfer memicu dokumen pajak | Transfer cukup dokumen internal |
| Beban administrasi | Naik seiring jumlah outlet | Relatif tetap |
DDTC mencatat bahwa PMK 136/2023 menghapus konsep NPWP cabang dan berlaku efektif 1 Juli 2024, sehingga pemusatan kini menjadi keharusan, bukan pilihan.
Konsekuensi praktisnya untuk tim operasi: sistem harus membedakan dokumen transfer internal dari dokumen penjualan, dan konfigurasi itu harus selaras dengan status pemusatan perusahaan. Konfirmasikan penerapannya kepada konsultan pajak Anda.
Menjaga Akurasi Stok dengan Cycle Count per Outlet
Semua rumus di atas runtuh bila data stoknya salah. National Retail Federation lewat National Retail Security Survey mencatat rata-rata shrink ritel 1,6% dari penjualan, dan lebih dari seperempatnya berasal dari kesalahan proses, bukan pencurian. Artinya sebagian besar selisih bisa dicegah dengan disiplin pencatatan.
Stock opname tahunan terlalu lambat untuk jaringan multi-outlet. Gantilah dengan cycle count berjalan.
Kebijakan cycle count berbasis kelas ABC
| Kelas | Frekuensi hitung | Cakupan tiap siklus | Target akurasi |
| A (±20% SKU, ±80% nilai) | Bulanan | Seluruh SKU kelas A | 98% atau lebih |
| B (±30% SKU, ±15% nilai) | Kuartalan | Seluruh SKU kelas B | 96% atau lebih |
| C (±50% SKU, ±5% nilai) | Semesteran | Sampel 25% SKU | 95% atau lebih |
| Pemicu khusus | Dalam 24 jam | SKU terkait di outlet terkait | Dicatat sebagai temuan |
Bagaimana Mekari ERP Mendukung Multi Store Inventory Management?
Semua kontrol di atas membutuhkan satu syarat: angka stok tiap outlet harus hidup di basis data yang sama dengan buku besarnya. Selama stok tinggal di spreadsheet dan keuangan di sistem lain, setiap keputusan alokasi dibuat dari data kemarin.
- Satu basis data stok lintas outlet: Manajemen Inventori mencatat persediaan dan harga pokoknya per lokasi, dengan traceability sampai level batch dan serial number, sehingga DOS dan sell-through per outlet bisa dihitung dari sumber yang sama.
- Dokumen transfer internal yang terpisah dari penjualan: mutasi antaroutlet berjalan sebagai dokumen tersendiri dengan akun persediaan dalam perjalanan, bukan sebagai transaksi penjualan yang menggandakan omzet jaringan.
- Eksekusi fisik yang terhubung: Warehouse Management System menangani putaway, picking, packing, dan dispatch dengan dukungan FIFO, LIFO, dan FEFO, sehingga perintah alokasi berubah menjadi pengiriman yang terlacak.
- Metrik per outlet tanpa rekap manual: Laporan & Insight menyajikan perbandingan antaroutlet lewat 60+ laporan keuangan dan operasional.
- Kepatuhan yang menyertai mutasi: Tax & Compliance mendukung pengelolaan e-Faktur dan e-Bupot, membantu memastikan perlakuan dokumen sejalan dengan status pemusatan PPN perusahaan.
- Lapisan AI Mekari Airene: mendukung deteksi anomali dan rekonsiliasi, membantu tim menemukan selisih antaroutlet lebih awal.
Mekari ERP dipakai dalam ekosistem yang melayani 3,3 juta profesional dan lebih dari 55.000 bisnis di Asia Tenggara, bersertifikat ISO/IEC 27001 dan ISO 27701, serta terdaftar sebagai PSE Komdigi. Implementasinya dapat ditempuh dalam waktu kurang dari tiga bulan.
Siap menyatukan angka stok seluruh outlet Anda dalam satu sistem? Jadwalkan demo Mekari ERP
Referensi
- Bank Indonesia. Survei Penjualan Eceran Agustus 2026.
- National Retail Federation. National Retail Security Survey.
- DDTC News. Punya Banyak Cabang? Kini Pemusatan PPN Terutang Sudah Jadi Kewajiban.
- DDTC News. Apa Itu Pemusatan Tempat PPN Terutang?
- Ikatan Akuntan Indonesia. Standar Akuntansi Keuangan (PSAK 14 Persediaan).
FAQ Seputar Multi Store Inventory Management
Apa itu multi store inventory management?
Apa itu multi store inventory management?
Proses mengendalikan persediaan di banyak titik jual sebagai satu jaringan, mencakup alokasi awal, isi ulang dari distribution center, transfer antar outlet, dan likuidasi sisa stok.
Apa bedanya dengan multi warehouse management?
Apa bedanya dengan multi warehouse management?
Multi warehouse mengelola stok simpan di gudang dengan fokus pada penyimpanan dan pengiriman. Multi store mengelola stok yang sekaligus dipajang dan dijual, dengan metrik days of supply serta sell-through per outlet.
Bagaimana cara membagi stok ke tiap outlet secara adil?
Bagaimana cara membagi stok ke tiap outlet secara adil?
Jangan dibagi rata. Gunakan rumus (penjualan rata-rata per periode × target cover) dikurangi stok yang sudah ada di outlet, sehingga setiap outlet berakhir pada tingkat cover yang sama.
Kapan transfer antar outlet layak dilakukan?
Kapan transfer antar outlet layak dilakukan?
Ketika margin inkremental per unit yang diselamatkan minimal tiga kali biaya transfer per unit. Di bawah rasio itu, markdown di tempat biasanya lebih menguntungkan.
Apakah transfer stok antar toko dicatat sebagai penjualan?
Apakah transfer stok antar toko dicatat sebagai penjualan?
Tidak. Transfer internal dicatat lewat akun persediaan dalam perjalanan. Mencatatnya sebagai penjualan akan menggandakan omzet dan harga pokok pada laporan konsolidasi jaringan.
Apakah mutasi barang antarcabang dikenai PPN?
Apakah mutasi barang antarcabang dikenai PPN?
Menurut Pasal 1A ayat (1) huruf f UU PPN, perpindahan BKP antarcabang termasuk pengertian penyerahan BKP. Pengecualian berlaku bagi PKP yang melakukan pemusatan tempat PPN terutang. Konfirmasikan status perusahaan Anda kepada konsultan pajak.
Seberapa sering stok tiap outlet harus dihitung?
Seberapa sering stok tiap outlet harus dihitung?
Dengan cycle count berbasis kelas ABC: kelas A bulanan, kelas B kuartalan, kelas C semesteran, ditambah hitung ulang dalam 24 jam untuk SKU yang memicu selisih signifikan.
Berapa target akurasi data stok yang wajar?
Berapa target akurasi data stok yang wajar?
Minimal 95% inventory record accuracy untuk seluruh SKU, dan 98% untuk SKU kelas A. Di bawah 95%, hentikan alokasi otomatis sampai datanya diperbaiki.