

OCR Invoice: Cara Ubah Faktur Vendor Jadi Jurnal Otomatis

Mekari ERP Highlights
- OCR invoice membaca faktur vendor dan mengubahnya jadi field terstruktur, tetapi nilainya baru muncul setelah data itu dicocokkan dan diposting di ERP.
- Ukur hasilnya lewat straight-through processing dan akurasi per field, bukan lewat klaim akurasi vendor.
- Fitur Invoice & Pembayaran Terintegrasi Mekari ERP menyatukan penangkapan faktur, pencocokan tiga arah, dan posting utang usaha dalam satu alur.
OCR invoice adalah penggunaan optical character recognition untuk membaca faktur vendor dan mengubah isinya menjadi data terstruktur yang langsung bisa dipakai sistem akuntansi. Kebutuhannya nyata.
APQC mencatat median biaya memproses satu faktur utang usaha sebesar USD 6,00 dari 5.846 organisasi lintas industri, dan porsi terbesarnya habis untuk membaca dokumen lalu mengetik ulang isinya.
Artikel ini membahas cara kerjanya di dalam ERP, cara mengukur hasilnya, dan apa saja yang perlu disiapkan sebelum modulnya dinyalakan.
Apa Itu OCR Invoice dan Apa Bedanya dengan Memindai Dokumen
Memindai menghasilkan gambar. OCR invoice menghasilkan data.
Perbedaannya terasa ketika Anda mencari sesuatu. Faktur yang hanya dipindai tetap harus dibuka satu per satu untuk tahu berapa nilainya.
Faktur yang diproses OCR invoice sudah terpecah menjadi field terpisah: nama vendor, nomor faktur, nomor PO, kuantitas, harga satuan, DPP, PPN, total. Field itulah yang bisa dicocokkan, dijumlahkan, dan diposting.
Satu hal yang sering salah dipahami: OCR invoice bukan sistem pemrosesan faktur. Ia hanya pintu masuknya. Pembacaan yang sempurna tidak ada artinya kalau data hasilnya tetap harus disalin tangan ke modul utang usaha.
Enam Tahap Kerja OCR Invoice di Dalam ERP
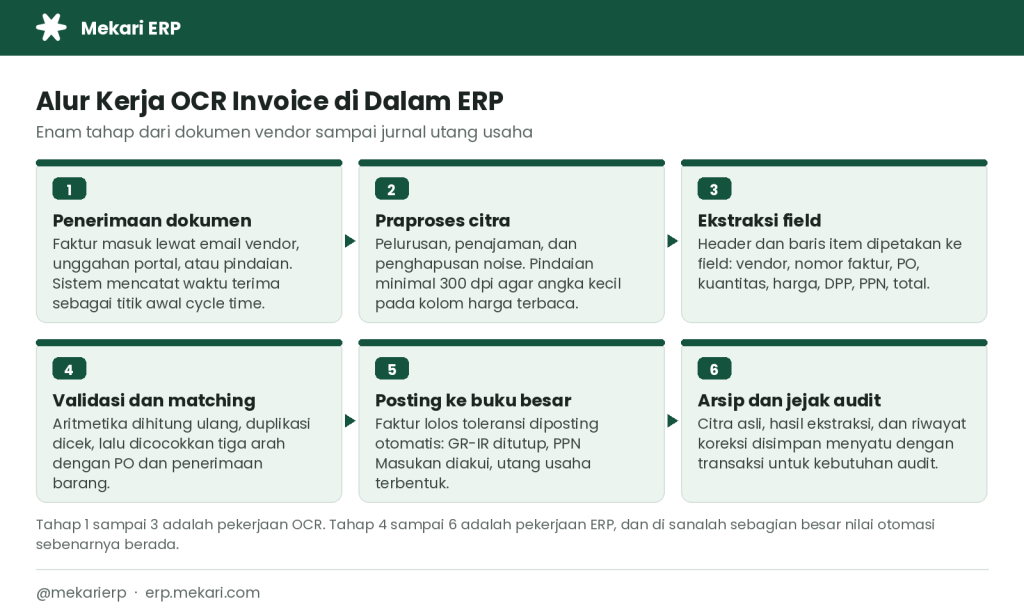
Alur kerja OCR invoice di dalam ERP
1. Penerimaan dokumen
Faktur masuk lewat email vendor, unggahan portal, atau pemindaian fisik.
Sistem mencatat waktu terima sebagai titik awal cycle time, sehingga Anda punya ukuran objektif tentang berapa lama faktur mengendap sebelum diproses.
2. Praproses citra
Citra diluruskan, ditajamkan, dan dibersihkan dari noise. Tahap ini tidak menarik tetapi paling menentukan.
Pindaian di bawah 300 dpi membuat angka kecil pada kolom harga menjadi tebakan, dan tebakan itu yang nanti muncul sebagai exception.
3. Ekstraksi field
Mesin memetakan isi dokumen ke field yang sudah ditentukan. Header relatif mudah.
Baris item jauh lebih sulit karena deskripsi, kuantitas, dan harga berdekatan dalam satu tabel dan harus tetap menempel pada item yang benar.
4. Validasi dan pencocokan
Sistem menghitung ulang aritmetika faktur, mengecek nomor faktur terhadap indeks faktur yang sudah diposting, lalu mencocokkannya tiga arah dengan PO dan dokumen penerimaan barang.
5. Posting ke buku besar
Faktur yang lolos toleransi di posting otomatis: akun GR-IR ditutup, PPN Masukan diakui, utang usaha terbentuk atas nama vendor yang tepat. Yang tidak lolos masuk antrean exception dengan alasan yang jelas.
6. Arsip dan jejak audit
Citra asli, hasil ekstraksi, dan seluruh riwayat koreksi disimpan menyatu dengan transaksinya.
Auditor bisa menelusuri dari angka di neraca sampai ke foto faktur aslinya tanpa meminta bantuan siapa pun.
Field Mana yang Sulit Dibaca dan Mengapa Itu Penting
Tidak semua field sama sulitnya, dan yang lebih penting, tidak semua kesalahan sama mahalnya.
Salah membaca deskripsi item hanya merepotkan. Salah membaca rekening bank vendor bisa mengirim dana ke rekening penipu.
Field faktur yang perlu diekstrak OCR invoice
| Field | Tingkat kesulitan | Sumber validasi |
| Nama dan NPWP vendor | Rendah | Master vendor |
| Nomor faktur | Rendah | Indeks faktur yang sudah diposting |
| Tanggal faktur dan jatuh tempo | Sedang | Termin pada PO dan master vendor |
| Nomor PO | Rendah | Modul procurement |
| Deskripsi dan kode item | Tinggi | Master item dan katalog vendor |
| Kuantitas dan satuan | Tinggi | Konversi satuan pada master item |
| Harga satuan dan diskon | Tinggi | Harga kontrak pada PO |
| DPP, PPN, dan total | Sedang | Hitung ulang aritmetika oleh sistem |
| Nomor seri faktur pajak | Sedang | Data prepopulated Coretax DJP |
| Rekening bank vendor | Rendah | Master vendor terkunci approval |
Aturan Pencocokan yang Menentukan Nasib Setiap Faktur
Di sinilah OCR invoice berhenti dan ERP mulai bekerja. Setiap faktur diadu dengan PO dan dokumen penerimaan barang, dan hasil adu itu yang menentukan apakah faktur diposting otomatis atau dilempar ke manusia.
Contoh aturan toleransi pencocokan tiga arah
| Yang dicocokkan | Toleransi contoh | Bila di luar toleransi |
| Harga satuan | 0 persen, harus sama persis | Dikirim ke procurement |
| Kuantitas | Lebih kecil dari 2 persen atau 1 unit | Dikirim ke gudang untuk cek fisik |
| Nilai total faktur | Lebih kecil dari 0,5 persen atau Rp 50.000 | Masuk antrean exception finance |
| Tanggal faktur | Maksimal 30 hari setelah barang diterima | Ditahan sampai ada penjelasan vendor |
| Nomor faktur | Tidak boleh ada duplikat | Diblokir otomatis dan dilaporkan |
| Nilai PPN | Harus sama persis dengan faktur pajak | Ditahan sampai faktur pajak terbit |
Toleransi yang terlalu ketat membuat antrean exception membengkak sampai tim menyerah dan mem-bypass sistem. Yang terlalu longgar membuat kebocoran harga lolos tanpa pernah terlihat. Mulailah dari angka di atas, lalu kalibrasi setelah tiga bulan data exception terkumpul.
Cara Mengukur Akurasi OCR Invoice
Angka akurasi yang ditawarkan vendor biasanya diukur pada dokumen bersih dalam kondisi demo.
Faktur asli dari vendor kecil yang difoto miring pakai ponsel adalah cerita lain. Karena itu ukur dengan data Anda sendiri.
Lima metrik untuk mengukur hasil OCR invoice
| Metrik | Cara menghitung | Target awal yang wajar |
| Akurasi per field | Field benar dibagi total field diekstrak | Di atas 98 persen header, di atas 95 persen baris item |
| Straight-through processing | Faktur terposting tanpa sentuhan manusia dibagi total faktur | 60 sampai 75 persen pada tahun pertama |
| Exception rate | Faktur masuk antrean koreksi dibagi total faktur | Di bawah 25 persen |
| Touch time | Total menit sentuhan manusia dibagi jumlah faktur | Di bawah 3 menit per faktur |
| Cost per invoice | Total biaya proses utang usaha dibagi jumlah faktur | Bandingkan dengan median APQC USD 6,00 |
Straight-through processing adalah metrik yang paling jujur. Akurasi per field bisa tinggi sementara STP tetap rendah, dan itu justru pertanda masalahnya ada di master data atau di aturan toleransi, bukan di mesin pembacanya.
Studi Kasus: Menghitung Dampaknya dalam Rupiah
PT Candrawangi Nusantara, distributor dengan tiga entitas, memproses 4.000 faktur vendor per bulan. Biaya beban penuh staf utang usaha diasumsikan Rp 60.000 per jam, setara Rp 9.600.000 per bulan untuk 160 jam kerja.
Studi kasus dampak biaya entri faktur
| Komponen | Sebelum | Sesudah |
| Faktur lolos tanpa koreksi | 0 faktur | 2.880 faktur, STP 72 persen |
| Waktu sentuhan per faktur | 9 menit | 0,5 menit bila lolos, 3 menit bila exception |
| Total jam kerja entri per bulan | 600 jam | 80 jam |
| Biaya entri per bulan | Rp 36.000.000 | Rp 4.800.000 |
| Biaya entri per faktur | Rp 9.000 | Rp 1.200 |
| Biaya modul capture per bulan | Rp 0 | Rp 7.500.000 |
| Penghematan neto per bulan | Rp 23.700.000 |
Penghematan netonya Rp 284.400.000 setahun. Tetapi angka yang lebih penting adalah 520 jam yang dibebaskan setiap bulan.
PT Candrawangi mengalihkannya ke rekonsiliasi saldo vendor dan penagihan selisih harga kontrak, pekerjaan yang sebelumnya tidak pernah sempat dilakukan.
Satu faktur dari PT Sinar Rezeki senilai harga jual Rp 120.000.000 dengan PPN 12 persen atas DPP nilai lain 11/12, sehingga efektif 11 persen, akan membentuk jurnal berikut.
| Tahap | Akun | Debit (Rp) | Kredit (Rp) |
| Barang diterima | Persediaan barang dagang | 120.000.000 | |
| Utang barang diterima belum ditagih (GR-IR) | 120.000.000 | ||
| Faktur lolos matching | Utang barang diterima belum ditagih (GR-IR) | 120.000.000 | |
| PPN Masukan | 13.200.000 | ||
| Utang usaha PT Sinar Rezeki | 133.200.000 | ||
| Pembayaran hari ke-30 | Utang usaha PT Sinar Rezeki | 133.200.000 | |
| Kas dan setara kas | 133.200.000 |
Jurnal yang terbentuk dari faktur hasil OCR invoice
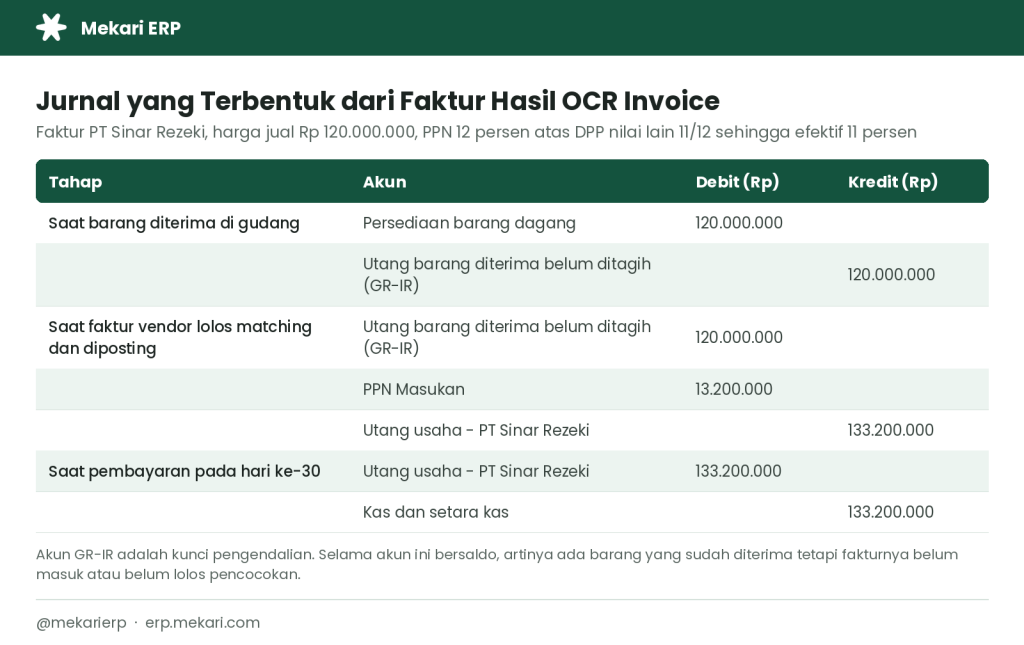
Akun GR-IR adalah pengendalinya. Selama akun itu bersaldo, berarti ada barang yang sudah diterima tetapi fakturnya belum masuk atau belum lolos pencocokan.
Di Mana Faktur Pajak Masuk dalam Gambar Ini
Banyak perusahaan di Indonesia memindai faktur pajak dengan OCR, padahal datanya sudah tersedia dalam bentuk terstruktur.
DJP menjelaskan bahwa fitur prepopulated mengisi otomatis data perpajakan wajib pajak dari berbagai sumber, termasuk faktur pajak, sehingga akurasi SPT meningkat karena datanya berasal langsung dari basis data DJP.
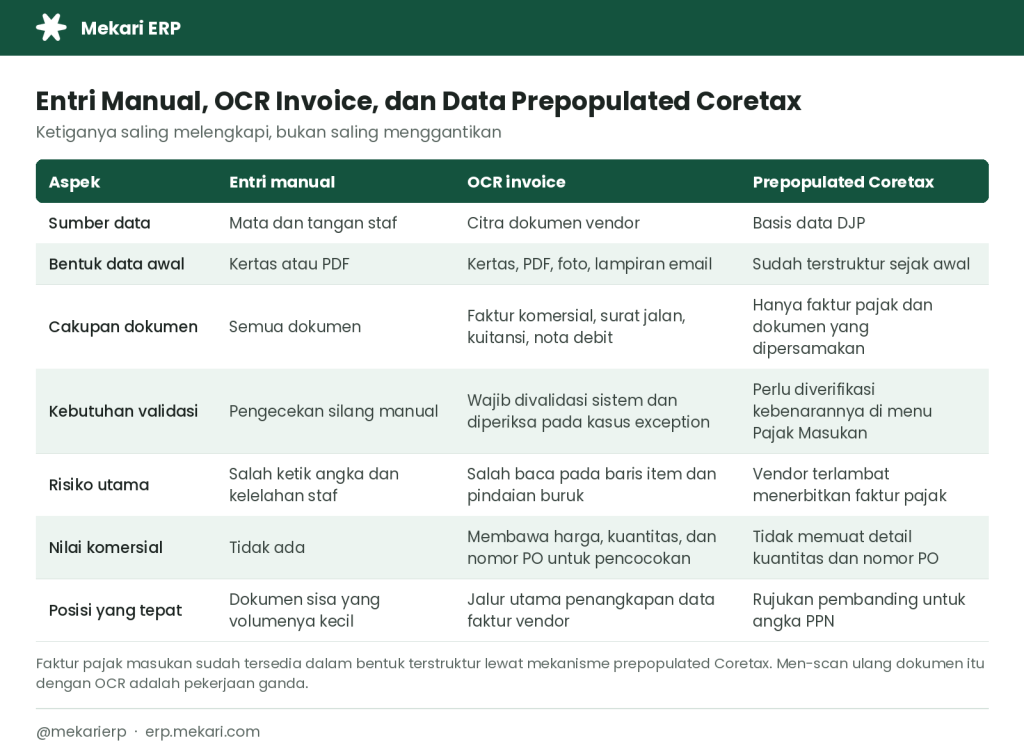
Artinya faktur pajak masukan tidak perlu dibaca ulang oleh mesin. Yang perlu dibaca mesin adalah faktur komersial, surat jalan, dan nota debit, karena di sanalah kuantitas, harga kontrak, dan nomor PO berada. Data Coretax kemudian dipakai sebagai pembanding nilai PPN.
| Aspek | Entri manual | OCR invoice | Prepopulated Coretax |
| Sumber data | Mata dan tangan staf | Citra dokumen vendor | Basis data DJP |
| Cakupan dokumen | Semua dokumen | Faktur komersial, surat jalan, kuitansi | Faktur pajak dan dokumen yang dipersamakan |
| Kebutuhan validasi | Pengecekan silang manual | Validasi sistem dan review kasus exception | Verifikasi di menu Pajak Masukan |
| Risiko utama | Salah ketik dan kelelahan staf | Salah baca baris item dan pindaian buruk | Vendor terlambat terbitkan faktur pajak |
Perbandingan entri manual, OCR invoice, dan prepopulated Coretax
Menyimpan Hasil Pindaian Agar Sah Secara Hukum
Memindai faktur lalu membuang kertasnya bukan keputusan operasional, melainkan keputusan hukum.
Syarat hukum menyimpan faktur hasil pindaian
| Hal yang diatur | Dasar hukum | Kewajiban |
| Dokumen dasar pembukuan | Pasal 28 ayat (11) UU KUP | Disimpan 10 tahun di Indonesia |
| Catatan dan bukti pembukuan | Pasal 11 UU 8/1997 | Disimpan 10 tahun sejak akhir tahun buku |
| Alih media kertas ke digital | Pasal 12 UU 8/1997 jo. PP 88/1999 | Boleh sejak dokumen dibuat atau diterima |
| Legalisasi hasil alih media | Pasal 13 dan 14 UU 8/1997 | Wajib dilegalisasi pimpinan dengan berita acara |
| Kekuatan pembuktian | Pasal 15 UU 8/1997 | Hasil alih media dan cetakannya adalah alat bukti sah |
Tanpa berita acara legalisasi, hasil pindaian tetap tersimpan rapi tetapi posisinya lemah saat dokumen aslinya sudah tidak ada.
Masukkan langkah ini ke dalam SOP alih media sejak awal, bukan setelah pemeriksaan datang.
Bagaimana Mekari ERP Mendukung OCR Invoice
Pembacaan dokumen hanya satu per enam dari alur yang dibahas di artikel ini. Yang menentukan hasil akhirnya adalah apa yang terjadi setelah data terbaca, dan itu pekerjaan ERP.
- Invoicing dan payment dalam satu alur: faktur vendor, persetujuan, sampai jadwal pembayaran berjalan di satu modul sehingga data tidak berpindah sistem.
- Pencocokan dengan procurement dan penerimaan barang: PO, penerimaan, dan faktur berada di basis data yang sama, sehingga pencocokan tiga arah tidak perlu tarik-menarik file antar tim.
- Posting otomatis ke buku besar: faktur yang lolos toleransi langsung membentuk jurnal GR-IR, PPN Masukan, dan utang usaha di modul akuntansi.
- Kepatuhan pajak: pengelolaan e-Faktur dan e-Bupot tersedia di modul tax and compliance untuk merapikan sisi perpajakannya.
- Deteksi anomali berbasis AI: fitur deteksi anomali dapat membantu memunculkan faktur duplikat dan nilai yang menyimpang dari pola sebelumnya.
- Multi-entitas dan jejak audit: aturan toleransi dan alur persetujuan dapat dibedakan antar entitas, dengan riwayat perubahan yang tersimpan untuk kebutuhan audit.
Mekari ERP berjalan sebagai AI-powered ERP dengan sertifikasi ISO/IEC 27001 dan ISO 27701 serta terdaftar sebagai PSE Komdigi, dan sudah dipakai lebih dari 55.000 bisnis di Asia Tenggara.
Lihat sendiri bagaimana faktur vendor berubah menjadi jurnal tanpa entri ulang. Jadwalkan demo Mekari ERP
Referensi
- APQC. What Is the Average Cost to Process an Invoice.
- Direktorat Jenderal Pajak. SPT Semakin Akurat dengan Fitur Prepopulated pada Coretax DJP.
- Undang-Undang Nomor 8 Tahun 1997 tentang Dokumen Perusahaan.
- Peraturan Pemerintah Nomor 88 Tahun 1999 tentang Tata Cara Pengalihan Dokumen Perusahaan ke dalam Mikrofilm atau Media Lainnya dan Legalisasi.
FAQ Seputar OCR Invoice
Apa itu OCR invoice?
Apa itu OCR invoice?
OCR invoice adalah penggunaan optical character recognition untuk membaca faktur vendor dan mengubah isinya menjadi field terstruktur seperti nama vendor, nomor faktur, kuantitas, harga, dan total, agar bisa langsung diproses sistem akuntansi.
Apa bedanya OCR invoice dengan memindai faktur?
Apa bedanya OCR invoice dengan memindai faktur?
Memindai hanya menghasilkan gambar yang tetap harus dibaca manusia. OCR invoice menghasilkan data per field yang bisa dicocokkan dengan PO, dihitung ulang, dan diposting ke buku besar.
Berapa akurasi OCR invoice yang realistis?
Berapa akurasi OCR invoice yang realistis?
Untuk field header seperti nomor faktur dan total, di atas 98 persen umumnya tercapai. Untuk baris item, 95 persen sudah baik. Yang lebih penting diukur adalah straight-through processing, yaitu persentase faktur yang terposting tanpa sentuhan manusia.
Apakah OCR invoice bisa menggantikan verifikasi manusia?
Apakah OCR invoice bisa menggantikan verifikasi manusia?
Tidak. OCR menangani penangkapan data, sementara keputusan apakah tagihan itu benar tetap perlu pencocokan terhadap PO, penerimaan barang, dan kontrak. Faktur di luar toleransi tetap harus diperiksa orang.
Apakah faktur pajak perlu diproses dengan OCR?
Apakah faktur pajak perlu diproses dengan OCR?
Tidak perlu. Data faktur pajak masukan sudah tersedia terstruktur lewat mekanisme prepopulated di Coretax DJP. Arahkan OCR ke faktur komersial, lalu gunakan data Coretax sebagai pembanding nilai PPN.
Bolehkah dokumen faktur asli dimusnahkan setelah dipindai?
Bolehkah dokumen faktur asli dimusnahkan setelah dipindai?
Boleh dengan syarat. UU 8/1997 jo. PP 88/1999 mewajibkan hasil alih media dilegalisasi pimpinan perusahaan dengan berita acara, dan naskah asli yang memiliki kekuatan pembuktian otentik tetap wajib disimpan. Dokumen dasar pembukuan juga wajib disimpan 10 tahun sesuai Pasal 28 ayat (11) UU KUP.
Berapa lama implementasi OCR invoice biasanya berjalan?
Berapa lama implementasi OCR invoice biasanya berjalan?
Yang menentukan bukan konfigurasi mesinnya, melainkan kebersihan master vendor dan master item. Perusahaan dengan master data yang sudah rapi umumnya bisa berjalan jauh lebih cepat daripada yang harus membersihkan data induk lebih dahulu.