

Cara Mengendalikan Biaya Cost Control untuk Operasional Perusahaan

- Kendali biaya terjadi di titik komitmen, yaitu saat PR dan PO disetujui, bukan saat invoice masuk.
- Varians total wajib dipecah menjadi komponen harga dan komponen kuantitas supaya tindakan korektif jatuh ke tim yang tepat.
- Fitur akuntansi dan keuangan Mekari ERP dapat membantu perusahaan dalam mengelola anggaran cost center sejak PO disetujui dan menyajikan varians per elemen biaya.
Cost control adalah proses mengendalikan biaya agar realisasinya tetap berada di dalam anggaran atau biaya standar yang sudah ditetapkan. Konteksnya sedang mendesak.
PMI Manufaktur Indonesia naik ke 54,0 pada Oktober 2026, tertinggi sejak Maret 2024, tetapi S&P Global mencatat inflasi biaya input justru menguat pada periode yang sama akibat harga bahan baku, bahan bakar, dan pergerakan nilai tukar. Permintaan naik, biaya naik lebih cepat.
Artikel ini akan membedah rumusnya, contoh perhitungannya, dan lima tahap penerapannya.
Apa Itu Cost Control dan Di Mana Posisinya
Cost control adalah satu tahap di dalam cost management, bersama estimasi biaya dan penganggaran. Tugasnya bukan memangkas, melainkan memastikan setiap rupiah yang keluar punya anggaran, punya pemilik, dan punya pembanding.
Perbedaan ini bukan soal istilah. Studi MarginPLUS 2025 Deloitte terhadap 397 eksekutif menemukan bahwa pelajaran nomor satu dari program penghematan yang berhasil adalah merancang proses pelacakan dan pelaporan yang solid, bukan menetapkan target pemangkasan yang lebih agresif.
Di survei yang sama, fokus pada hard-dollar cost reduction naik dari 38% ke 47%, sementara hambatan internal terbesar justru infrastruktur digital yang tidak mampu menopang skala (49%, naik dari 40%).
Artinya: perusahaan gagal mengendalikan biaya bukan karena kurang niat, tetapi karena sistemnya tidak bisa menunjukkan selisih tepat waktu.
Cost Control vs Cost Reduction vs Cost Efficiency vs Cost Management
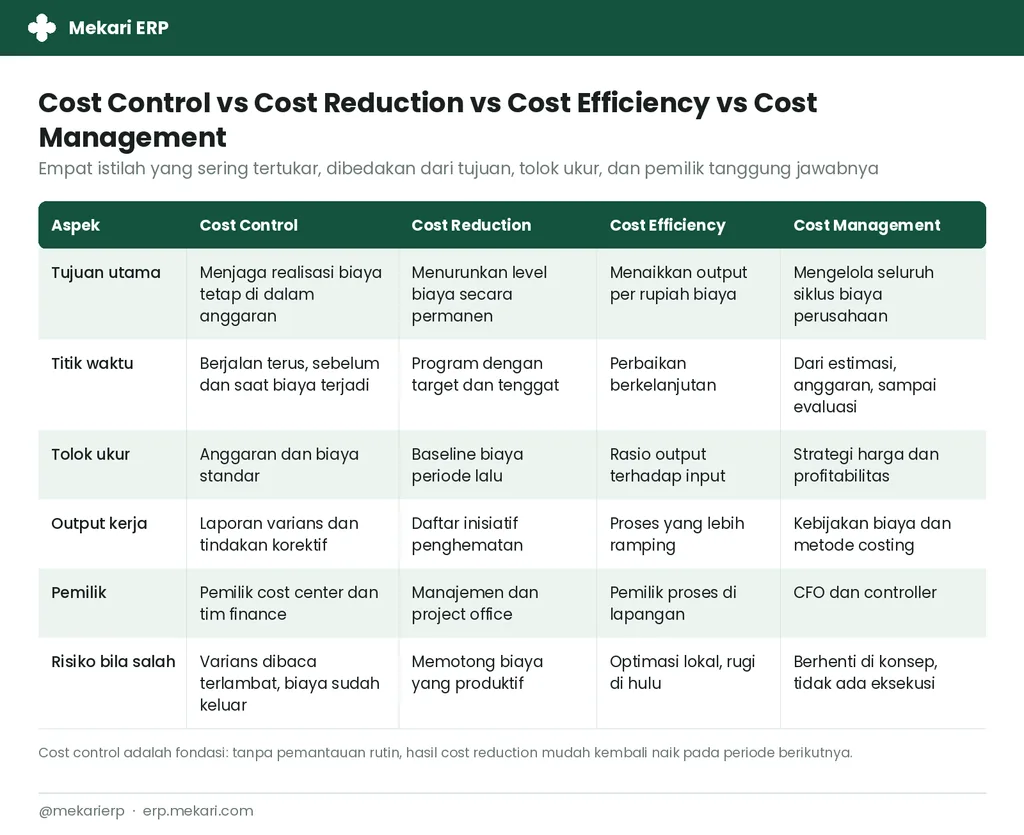
Empat istilah ini sering dipakai bergantian di ruang rapat, padahal tolok ukur dan pemiliknya berbeda. Cost control membandingkan realisasi terhadap anggaran dan biaya standar. Cost reduction membandingkan level biaya baru terhadap baseline periode lalu. Cost efficiency mengukur output per rupiah. Cost management adalah payung yang menaungi ketiganya.
Urutannya penting: tanpa cost control yang berjalan, hasil cost reduction akan kembali naik dalam dua sampai tiga periode.
Rumus Varians dalam Cost Control
Cost control diukur dengan analisis varians. Rumus dasarnya:
- Varians biaya = Biaya aktual − Biaya standar untuk output aktual
- % Varians = (Varians ÷ Biaya standar) × 100%
- Rasio pengendalian biaya = (Biaya aktual ÷ Biaya anggaran) × 100%
Varians yang bernilai positif bersifat unfavorable karena realisasi melampaui standar. Supaya bisa ditindaklanjuti, varians total dipecah lagi:
- Varians harga = (Harga aktual − Harga standar) × Kuantitas aktual
- Varians kuantitas atau efisiensi = (Kuantitas aktual − Kuantitas standar) × Harga standar
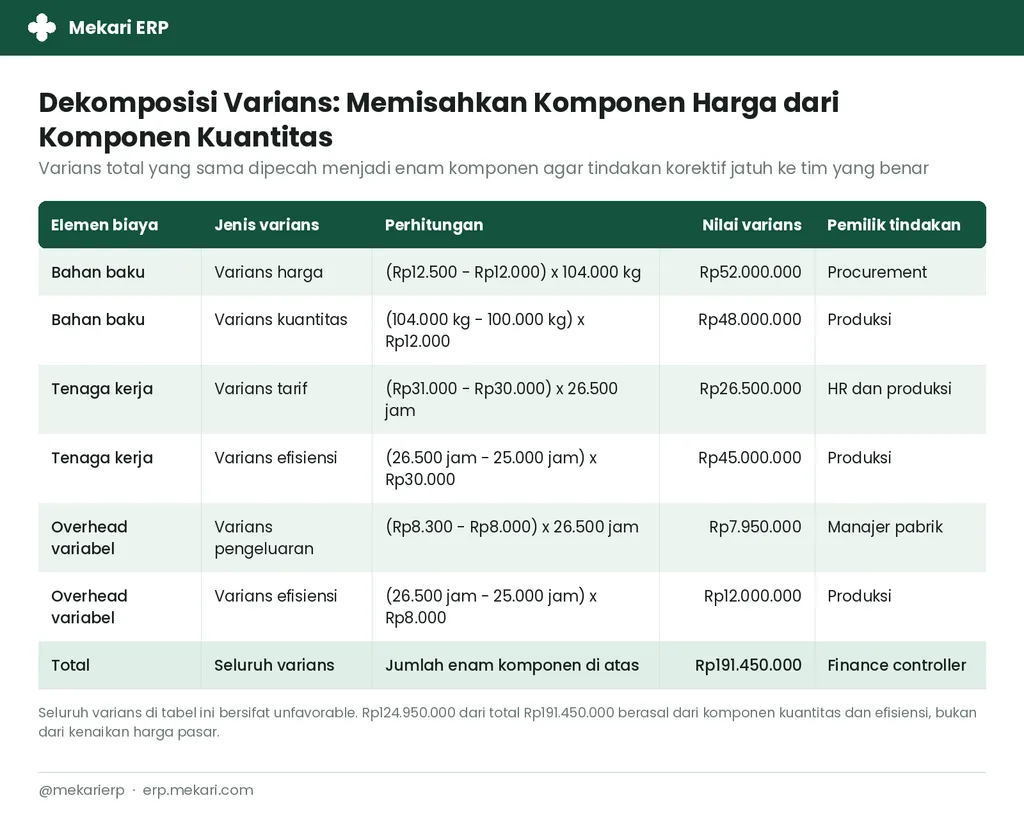
Pemisahan ini yang membuat cost control bisa dieksekusi. Varians harga mengarah ke procurement, varians kuantitas mengarah ke produksi.
Contoh Perhitungan Cost Control
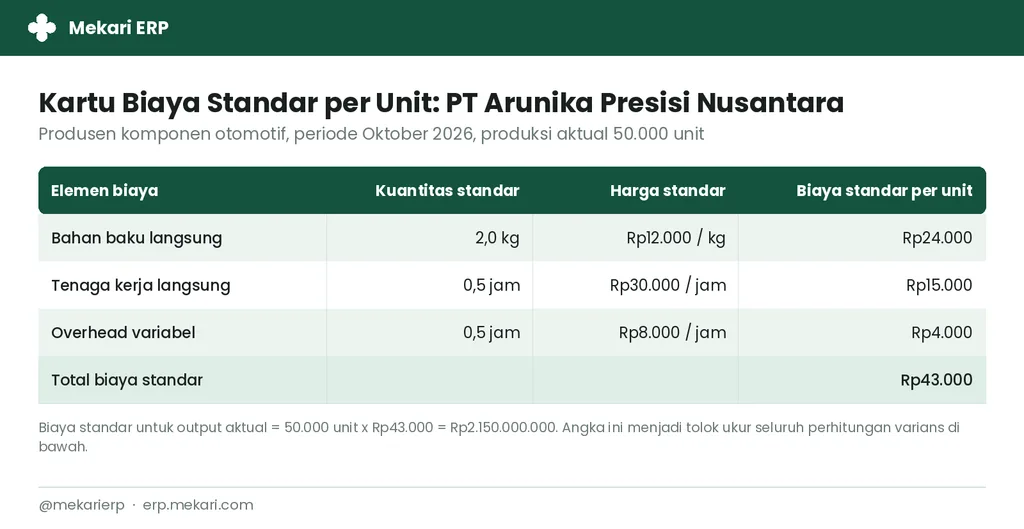
PT Arunika Presisi Nusantara, produsen komponen otomotif dengan dua pabrik, memproduksi 50.000 unit pada Oktober 2026.
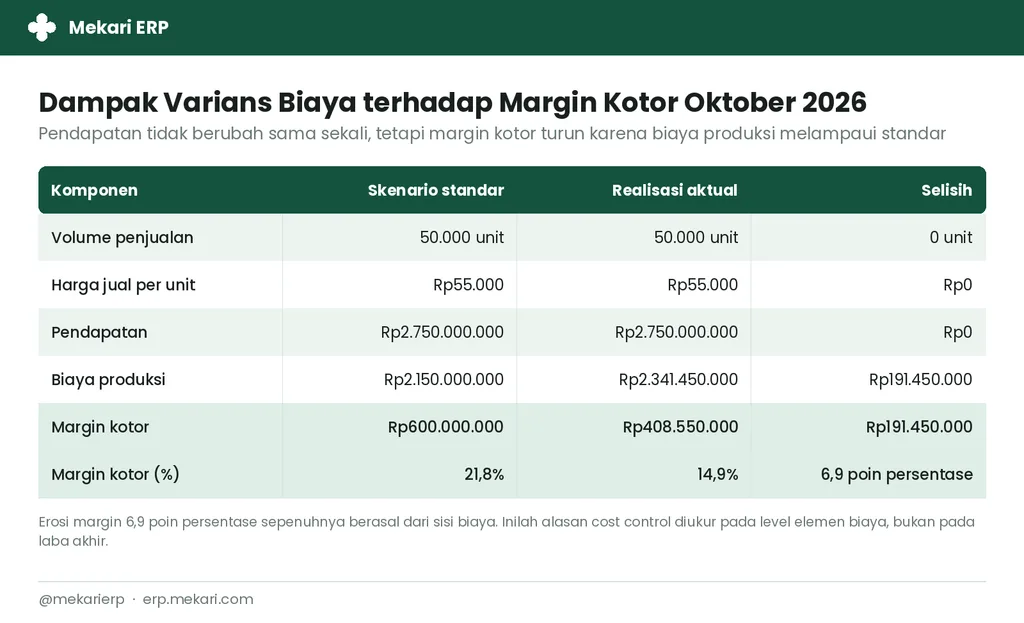
Biaya standar untuk output aktual adalah 50.000 unit × Rp43.000 = Rp2.150.000.000. Realisasinya lebih tinggi.
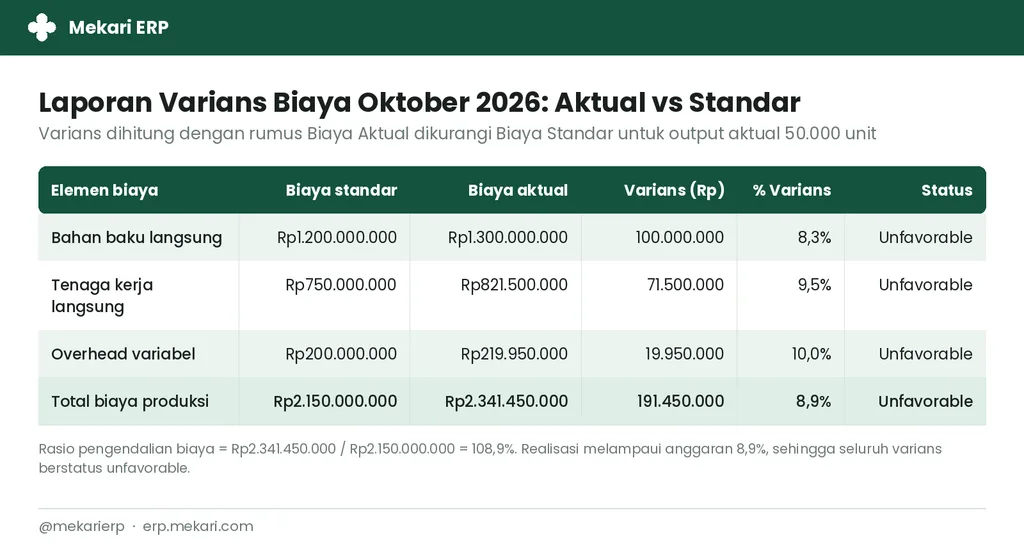
Total varians Rp191.450.000 atau 8,9% di atas standar. Rasio pengendalian biaya berada di 108,9%. Angka ini belum berguna sebelum dipecah.
Setelah didekomposisi, hanya Rp66.450.000 yang berasal dari kenaikan harga dan tarif. Sisanya, Rp124.950.000, berasal dari pemakaian bahan baku dan jam kerja yang melebihi standar. Artinya masalah utama Arunika ada di lantai produksi, bukan di meja pembelian. Tanpa dekomposisi, manajemen akan salah menekan tim.
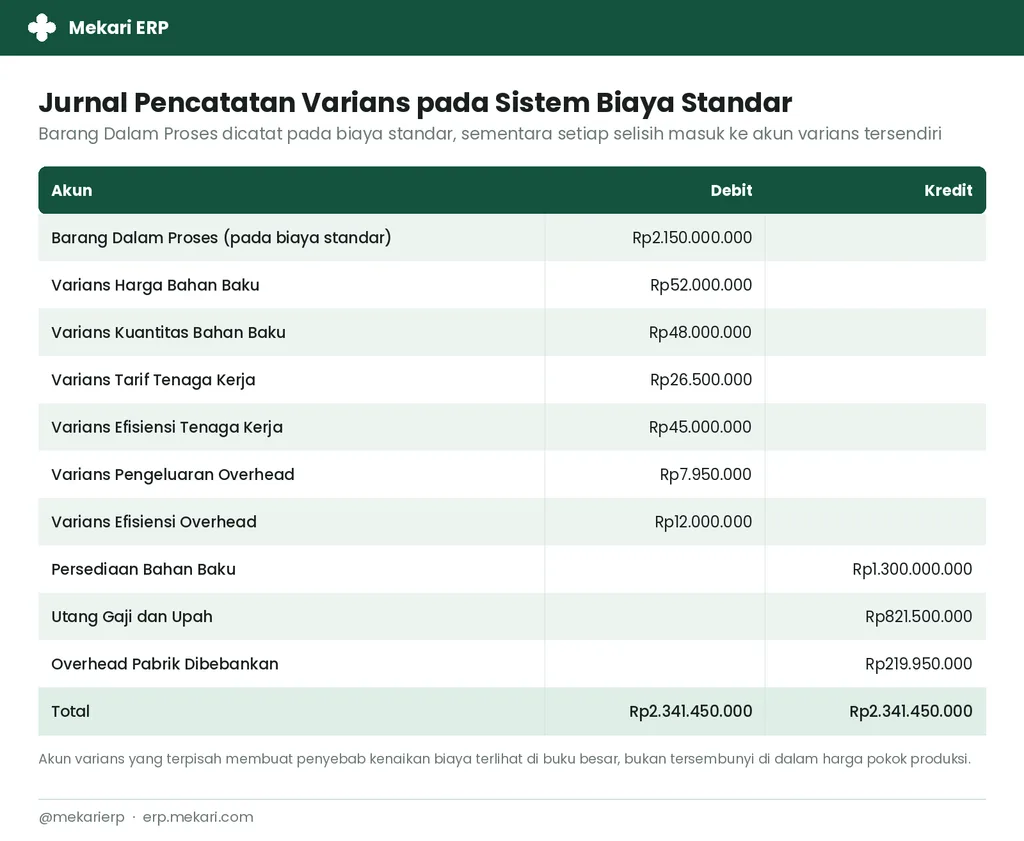
Sesuai konvensi biaya standar, Barang Dalam Proses dicatat pada biaya standar dan setiap selisih masuk ke akun varians tersendiri. Pendekatan ini juga menjaga penilaian persediaan tetap konsisten dengan PSAK 202 (eks PSAK 14).
Dampaknya ke margin terlihat jelas. Pendapatan tidak berubah sama sekali, tetapi margin kotor turun dari 21,8% menjadi 14,9%.
5 Tahap Menerapkan Cost Control
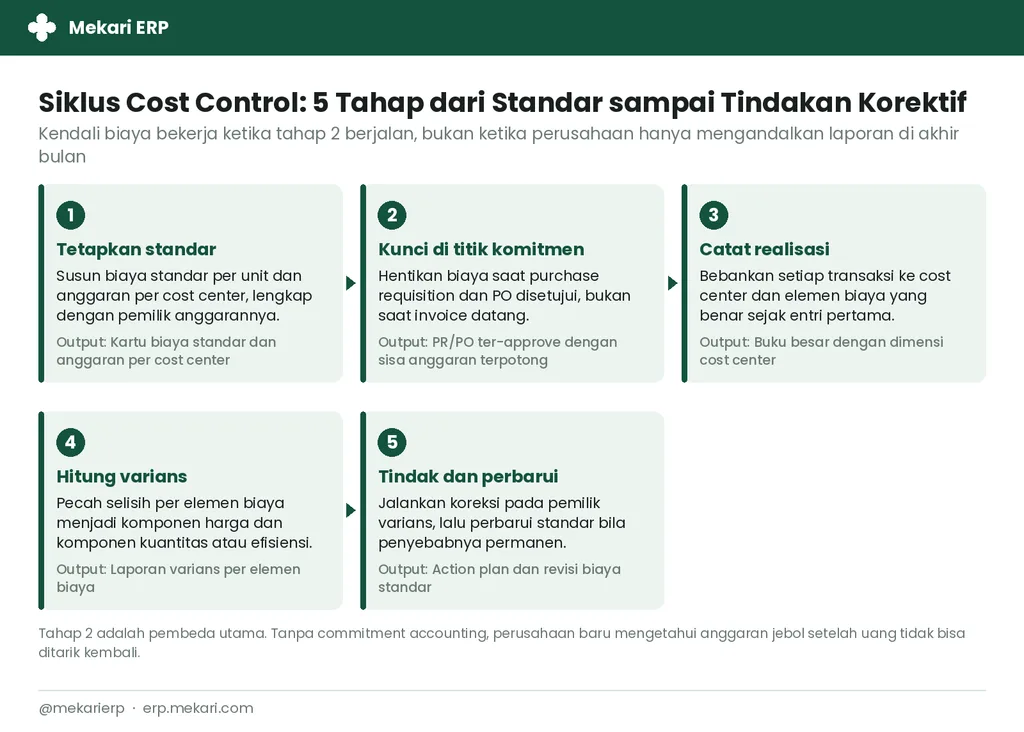
1. Tetapkan biaya standar dan anggaran per cost center
Susun kartu biaya standar per unit, lalu pecah anggaran ke setiap cost center dengan satu nama penanggung jawab. Anggaran tanpa pemilik tidak akan pernah ditindaklanjuti.
2. Kunci biaya di titik komitmen
Potong sisa anggaran saat purchase requisition dan purchase order disetujui, bukan saat invoice datang. Ini tahap yang paling sering dilewati, dan paling menentukan. Setelah PO terbit, biaya sudah mengikat secara kontraktual.
3. Catat realisasi pada cost center yang benar
Setiap transaksi harus membawa dimensi cost center sejak entri pertama. Realokasi di akhir bulan selalu menghasilkan angka yang diperdebatkan, bukan ditindaklanjuti.
4. Hitung dan baca varians per elemen biaya
Hitung varians per elemen, lalu pecah menjadi komponen harga dan kuantitas. Tetapkan ambang materialitas, misalnya 5%, supaya tim tidak menyelidiki semua selisih.
5. Jalankan tindakan korektif dan perbarui standar
Arahkan koreksi ke pemilik varians dengan tenggat yang jelas. Bila penyebabnya permanen, seperti harga pemasok yang naik sepanjang tahun, perbarui biaya standarnya.
Controllable vs Uncontrollable Cost dan Pemilik Anggarannya
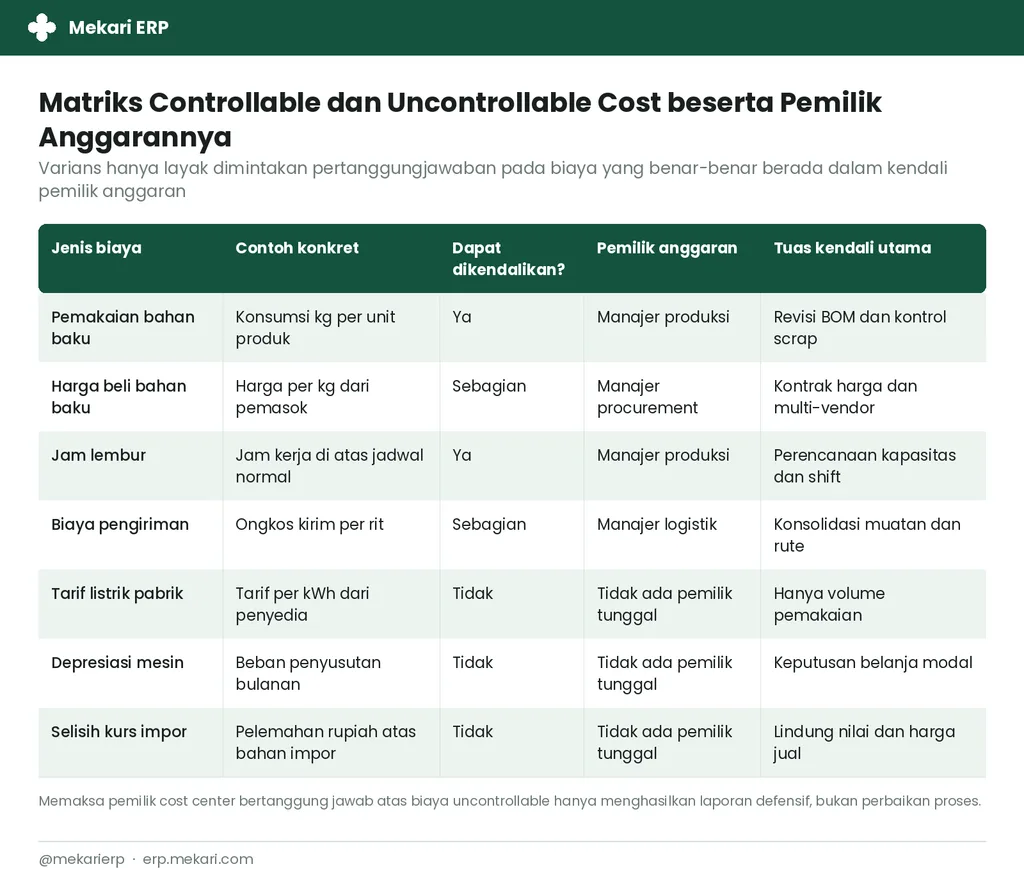
Cost control hanya adil jika varians diminta pertanggungjawabannya pada biaya yang benar-benar bisa dikendalikan pemilik anggaran. Pemakaian bahan baku dan jam lembur jelas controllable. Harga beli dan ongkos kirim hanya sebagian. Tarif listrik, depresiasi mesin, dan selisih kurs tidak.
Memaksa manajer pabrik mempertanggungjawabkan pelemahan rupiah hanya akan menghasilkan laporan defensif.
Kesalahan Umum dalam Cost Control
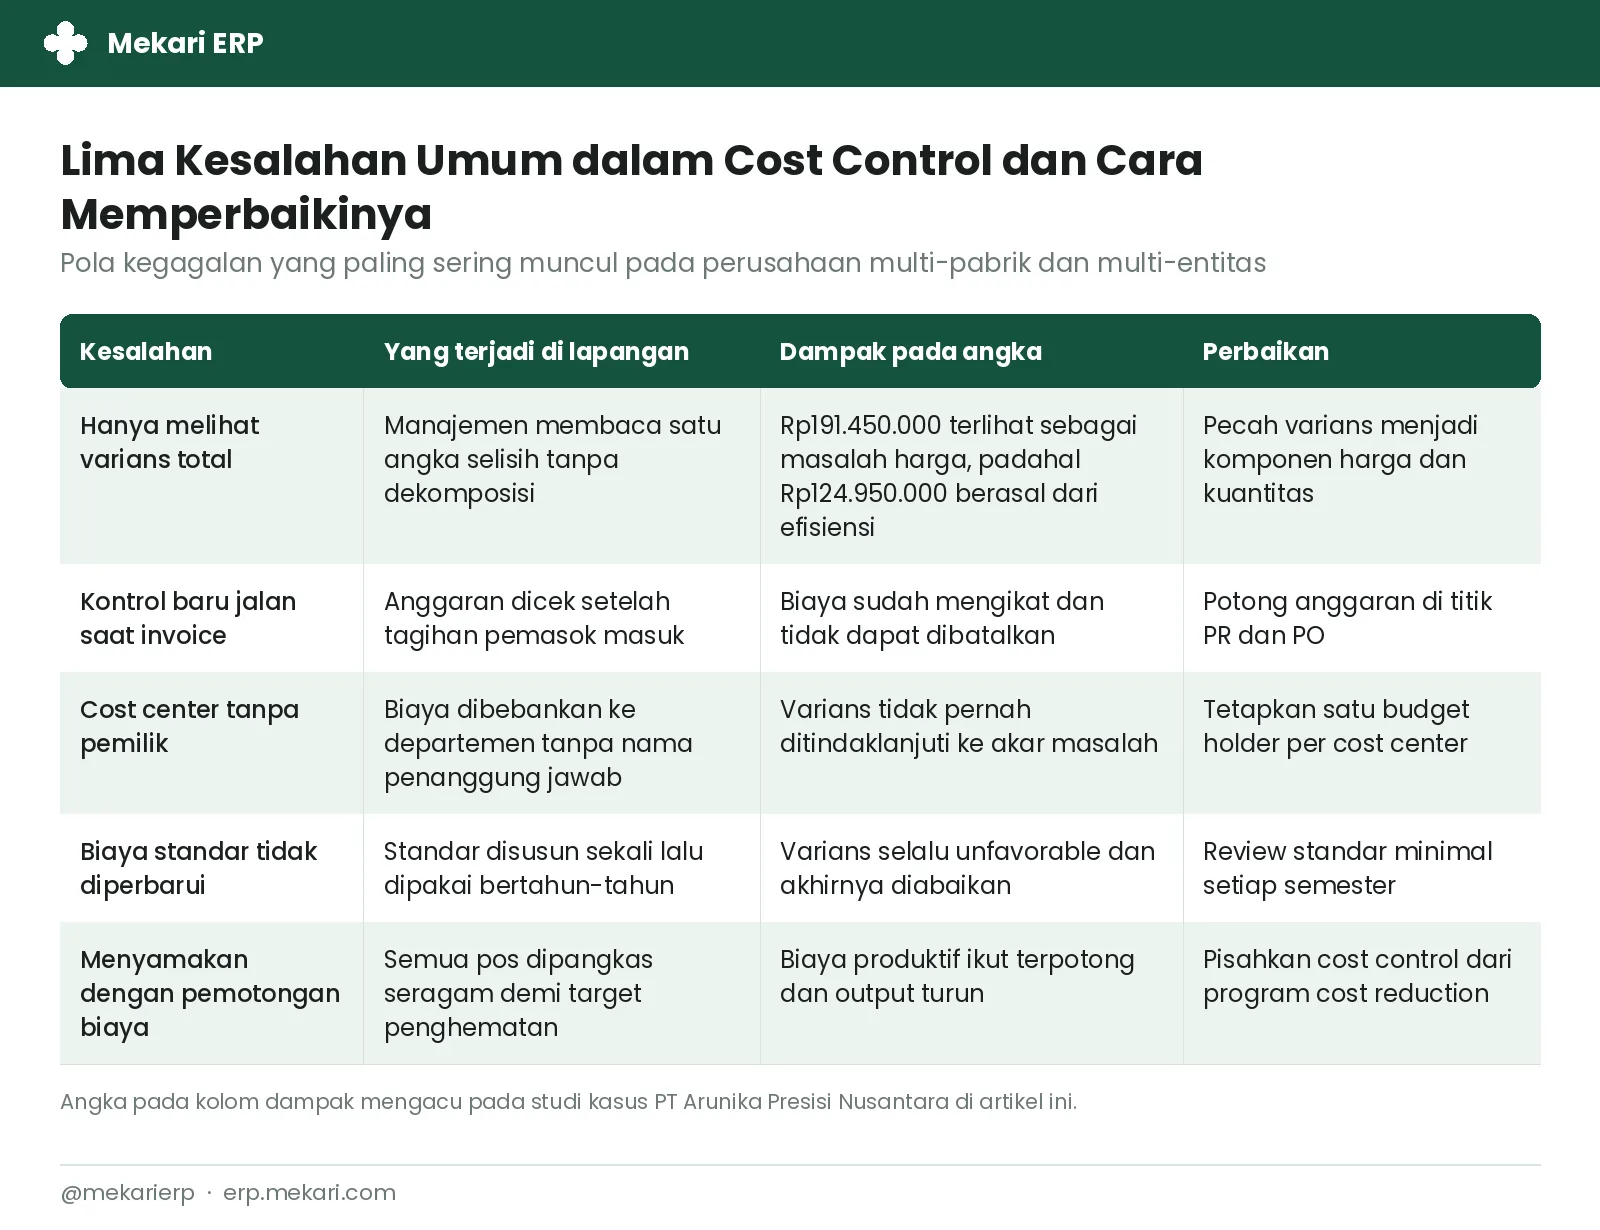
Lima pola yang paling sering muncul: membaca varians total saja, menjalankan kontrol baru saat invoice masuk, membiarkan cost center tanpa pemilik, tidak pernah memperbarui biaya standar, dan menyamakan cost control dengan pemotongan biaya. Deloitte menyebut pola terakhir ini sebagai salah satu kesalahan paling mahal: memangkas infrastruktur program justru membuat penghematan tidak bertahan.
Bagaimana Mekari ERP Mendukung Cost Control?
Kelemahan cost control di perusahaan multi-pabrik hampir selalu sama: anggaran ada di spreadsheet, komitmen ada di email, realisasi ada di sistem akuntansi, dan ketiganya baru bertemu di akhir bulan. Fitur akuntansi & keuangan dari Mekari ERP dapat membantu menyatukan ketiganya dalam satu alur, seperti:
- Budgeting per cost center: anggaran disusun per departemen, pabrik, atau entitas, dengan satu pemilik anggaran yang jelas.
- Approval workflow berlapis: purchase requisition dan purchase order melewati persetujuan bertingkat, sehingga komitmen terbaca sebelum biaya terjadi.
- Buku besar berdimensi: setiap transaksi membawa dimensi cost center sejak entri pertama, tanpa realokasi manual di akhir periode.
- Konsolidasi multi-entitas: varians dapat dibaca per pabrik maupun digabung di level grup dengan chart of accounts yang sama.
- Laporan dan insight: perbandingan anggaran dengan realisasi serta laporan laba rugi per cost center tersedia tanpa menunggu tutup buku.
- Costing persediaan: pemakaian bahan baku dan landed cost tercatat otomatis, sehingga varians kuantitas punya data pendukung.
Mekari ERP sudah tersertifikasi ISO/IEC 27001 dan ISO 27701 serta terdaftar sebagai PSE Komdigi, dan implementasinya dapat diselesaikan dalam kurang dari tiga bulan. Jadwalkan demo Mekari ERP untuk melihat alur anggaran, approval, dan varians pada data perusahaan Anda sendiri.
Referensi
- S&P Global, “S&P Global Indonesia Manufacturing PMI, October 2026”
- Deloitte, “2025 MarginPLUS Study: Resilience and Innovation”
- Ikatan Akuntan Indonesia, PSAK 202 (eks PSAK 14) tentang Persediaan
FAQ
1. Apa itu cost control?
1. Apa itu cost control?
Cost control adalah proses mengendalikan biaya agar realisasinya tetap sesuai anggaran atau biaya standar, melalui penetapan standar, pemantauan komitmen dan realisasi, analisis varians, serta tindakan korektif.
2. Apa bedanya cost control dan cost reduction?
2. Apa bedanya cost control dan cost reduction?
Cost control menjaga realisasi tetap di dalam anggaran dan berjalan terus-menerus. Cost reduction adalah program bertenggat untuk menurunkan level biaya secara permanen. Cost control adalah fondasinya.
3. Bagaimana rumus menghitung varians biaya?
3. Bagaimana rumus menghitung varians biaya?
Varians biaya = Biaya aktual − Biaya standar untuk output aktual. Varians itu lalu dipecah menjadi varians harga, yaitu (harga aktual − harga standar) × kuantitas aktual, dan varians kuantitas, yaitu (kuantitas aktual − kuantitas standar) × harga standar.
4. Apa tugas seorang cost control?
4. Apa tugas seorang cost control?
Menyusun dan memelihara biaya standar, memantau komitmen dan realisasi per cost center, menghitung serta menganalisis varians, dan mengawal tindakan korektif bersama pemilik anggaran.
5. Apa itu controllable cost?
5. Apa itu controllable cost?
Biaya yang besarannya benar-benar dapat dipengaruhi oleh pemilik anggaran dalam periode berjalan, misalnya pemakaian bahan baku dan jam lembur. Tarif listrik dan depresiasi mesin termasuk uncontrollable.
6. Kapan varians perlu diselidiki?
6. Kapan varians perlu diselidiki?
Saat melampaui ambang materialitas yang disepakati, umumnya 5% dari biaya standar atau nilai rupiah tertentu, dan saat polanya berulang beberapa periode meski nilainya kecil.
7. Apakah cost control hanya relevan untuk manufaktur?
7. Apakah cost control hanya relevan untuk manufaktur?
Tidak. Prinsipnya berlaku di distribusi, konstruksi, pertambangan, dan jasa. Yang berbeda hanya objek biayanya: unit produk, proyek, rute pengiriman, atau jam konsultan.