

Anomaly Detection Keuangan: Deteksi Fraud dan Jurnal Koreksinya

Mekari ERP Highlights
- Anomali bukan bukti kecurangan, melainkan prioritas pemeriksaan yang harus punya pemilik dan tenggat.
- Tiga lapis deteksi (aturan bisnis, uji statistik, model tanpa supervisi) bekerja berurutan, bukan menggantikan satu sama lain.
- Deteksi Anomali AI Mekari ERP menandai transaksi saat diposting sehingga temuan sampai ke pemiliknya sebelum periode ditutup.
Anomaly detection keuangan adalah proses menandai transaksi, saldo, atau pola pencatatan yang menyimpang dari perilaku normal perusahaan, agar bisa diperiksa sebelum masuk ke laporan keuangan.
ACFE dalam Occupational Fraud 2026 mencatat satu skema kecurangan berjalan rata-rata 12 bulan sebelum ketahuan, dengan median kerugian USD 104.000.
Skema yang tertangkap dalam enam bulan pertama hanya merugikan USD 40.000. Jarak itulah yang dipersempit deteksi anomali.
Apa Itu Anomaly Detection Keuangan?
Deteksi anomali membandingkan setiap transaksi baru dengan baseline perilaku normal akun, vendor, atau pusat biaya, lalu menerbitkan penanda ketika selisihnya melewati ambang yang ditetapkan.
Baseline itu dibangun dari riwayat 12 sampai 24 bulan, bukan aturan yang ditulis sekali lalu dibiarkan.Satu hal yang sering salah dipahami: penanda anomali bukan temuan kecurangan.
SA 240 yang ditetapkan IAPI membedakan kesalahan (tidak disengaja) dari kecurangan (disengaja), dan pembeda keduanya adalah niat, sesuatu yang tidak bisa dibaca sistem mana pun. Yang dihasilkan sistem adalah daftar prioritas pemeriksaan. Yang menentukan statusnya tetap manusia.
Enam Tipe Anomali Keuangan yang Paling Sering Muncul
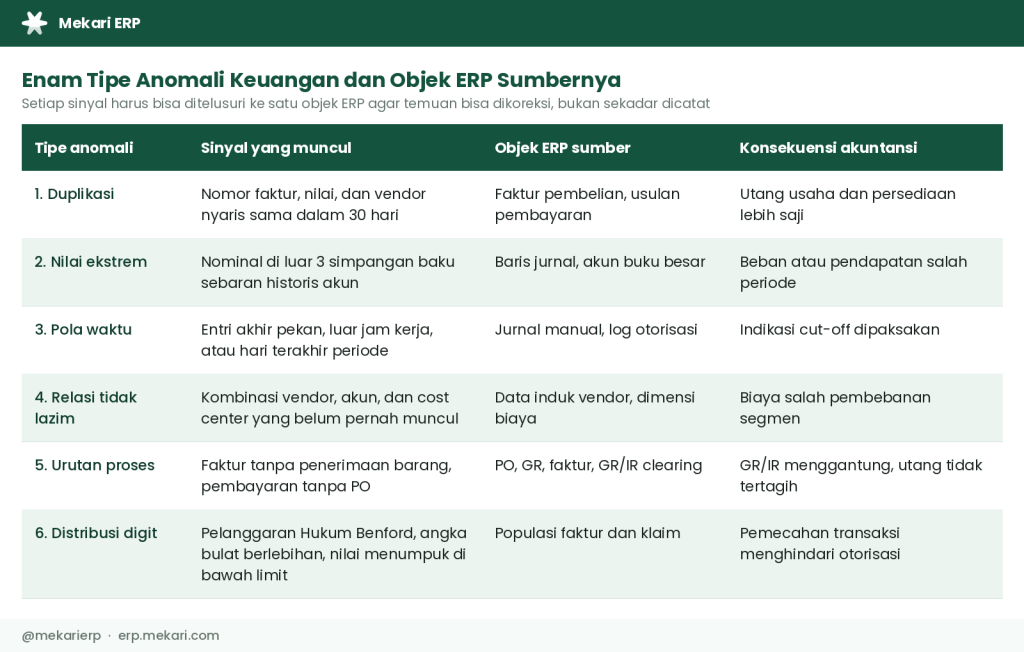
Memetakan tipe anomali ke objek ERP sumbernya membuat setiap temuan bisa ditindaklanjuti sampai ke jurnal, bukan berhenti sebagai catatan.
1. Anomali duplikasi
Nomor faktur, nilai, dan vendor yang nyaris identik dalam rentang 30 hari. Sumbernya faktur pembelian dan usulan pembayaran. Jika lolos, utang usaha dan persediaan menjadi lebih saji.
2. Anomali nilai ekstrem
Nominal yang jatuh di luar tiga simpangan baku sebaran historis akun tersebut. Sumbernya baris jurnal dan akun buku besar. Konsekuensinya beban atau pendapatan tercatat di periode yang salah.
3. Anomali pola waktu
Entri yang dibuat akhir pekan, di luar jam kerja, atau menumpuk di hari terakhir periode. Sumbernya jurnal manual dan log otorisasi. Pola ini menandai cut-off yang dipaksakan.
4. Anomali relasi
Kombinasi vendor, akun, dan pusat biaya yang belum pernah muncul sebelumnya. Sumbernya dimensi biaya dan data induk vendor yang tidak terkelola. Dampaknya biaya salah pembebanan segmen.
5. Anomali urutan proses
Faktur tanpa penerimaan barang, atau pembayaran tanpa PO. Sumbernya rantai procure to pay dari PO, GR, faktur, sampai akun GR/IR clearing. Inilah penyebab paling umum saldo GR/IR menggantung.
6. Anomali distribusi digit
Pelanggaran Hukum Benford, angka bulat berlebihan, atau nilai yang menumpuk tepat di bawah limit otorisasi. Sumbernya populasi faktur dan klaim. Pola ini menandai pemecahan transaksi untuk menghindari persetujuan berjenjang.
Tiga Lapis Aturan Deteksi: Aturan, Statistik, dan Model
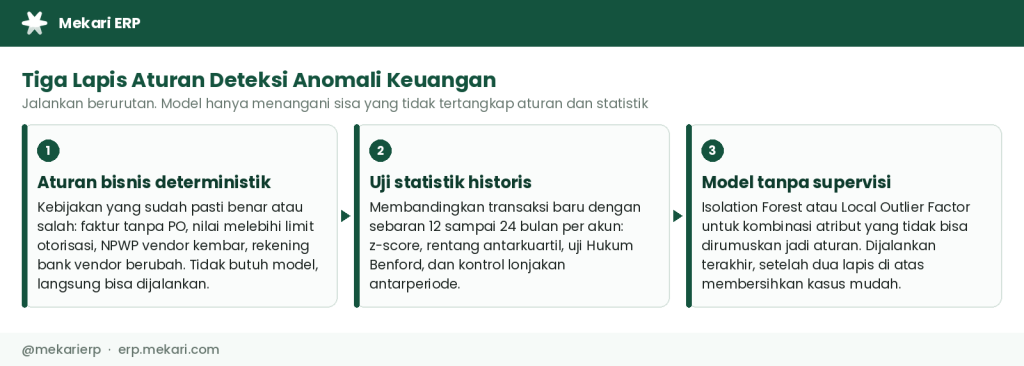
Urutannya penting. Banyak perusahaan langsung membeli model lalu kewalahan oleh positif palsu, padahal dua lapis pertama menyelesaikan sebagian besar kasus dengan biaya jauh lebih murah.
Lapis 1: Aturan bisnis deterministik
Kebijakan yang hasilnya pasti benar atau salah: faktur tanpa PO, nilai melebihi limit otorisasi, NPWP vendor kembar, atau rekening bank vendor yang berubah menjelang pembayaran. Lapis ini termasuk proses bisnis yang paling layak diotomasi lebih dulu: tidak butuh model, bisa aktif minggu ini.
Lapis 2: Uji statistik atas data historis
Membandingkan transaksi baru dengan sebaran 12 sampai 24 bulan per akun menggunakan skor z, rentang antarkuartil, uji Hukum Benford, dan kontrol lonjakan antarperiode. Lapis ini menangkap penyimpangan yang tidak melanggar aturan apa pun tetapi tetap janggal.
Lapis 3: Model pembelajaran tanpa supervisi
Isolation Forest atau Local Outlier Factor untuk kombinasi atribut yang terlalu rumit dirumuskan jadi aturan. Riset Ohyver dan rekan di INTECOM menunjukkan Isolation Forest efektif menandai anomali data keuangan secara otomatis, tetapi kinerjanya sangat bergantung pada kualitas data dan penyetelan parameter.
Contoh Perhitungan: Uji Hukum Benford pada 1.000 Faktur
Hukum Benford menyatakan bahwa pada data keuangan yang terbentuk alami, digit pertama 1 muncul sekitar 30,1% dan digit 9 hanya 4,6%. Deviasi tajam menandakan angka yang dibentuk manusia. Uji ini bisa dijalankan di spreadsheet biasa.
| Digit | Harapan | Observasi | Skor z |
| 1 | 30,1% | 26,8% | -2,31 |
| 2 | 17,6% | 16,1% | -1,24 |
| 3 | 12,5% | 11,8% | -0,67 |
| 4 | 9,7% | 17,2% | +8,01 |
| 5 | 7,9% | 6,1% | -2,11 |
| 6 | 6,7% | 6,3% | -0,51 |
| 7 | 5,8% | 5,5% | -0,41 |
| 8 | 5,1% | 4,8% | -0,43 |
| 9 | 4,6% | 5,4% | +1,20 |
Skor z digit 4 sebesar 8,01 jauh melewati ambang signifikansi 1,96. Artinya kelebihan faktur berawalan angka 4 bukan kebetulan. Penelusuran berikutnya biasanya menemukan hal yang sama: limit otorisasi Rp 500 juta membuat pengadaan dipecah menjadi beberapa faktur senilai Rp 4xx juta. Uji Benford tidak membuktikan kecurangan, tetapi menunjuk persis populasi mana yang harus diperiksa.
Triase Temuan: Pita Risiko, Pemilik, dan SLA
Daftar anomali tanpa pemilik hanya menjadi antrian yang tidak pernah dikerjakan. Setiap penanda harus langsung jatuh ke satu pita dengan pemilik dan tenggat yang jelas.
| Pita | Skor | Pemilik | SLA | Tindakan wajib |
| Merah | 0,80 – 1,00 | Finance Controller | 1 hari kerja | Blokir pembayaran sampai tuntas |
| Kuning | 0,50 – 0,79 | Accounting Manager | 3 hari kerja | Verifikasi dokumen sumber |
| Hijau | 0,20 – 0,49 | Staf AP atau AR | 7 hari kerja | Catat alasan, tinjau saat tutup buku |
| Abu | < 0,20 | Sistem | Otomatis | Tutup otomatis, uji ulang sampel 2% |
Pita triase temuan anomali: skor, pemilik, dan SLA
Pertanyaan yang selalu muncul berikutnya: seberapa ketat ambangnya? Jawabannya bisa dihitung. Ambang layak selama presisi minimum = biaya satu kali tinjauan ÷ nilai rata-rata kerugian per anomali nyata. Jika satu tinjauan memakan dua jam kerja senilai Rp 180.000 dan rata-rata anomali nyata bernilai Rp 45.000.000, presisi minimumnya 0,4%. Selama 1 dari 250 penanda terbukti nyata, program ini masih menguntungkan.
Studi Kasus: PT Sinar Nusantara Perkasa
PT Sinar Nusantara Perkasa, produsen komponen otomotif dengan tiga pabrik dan empat entitas, memindai 9.400 faktur dan 48.000 baris jurnal pada Oktober 2026. Sistem menerbitkan 141 penanda, 12 di antaranya masuk pita merah, dengan total nilai terverifikasi Rp 2.633.250.000.
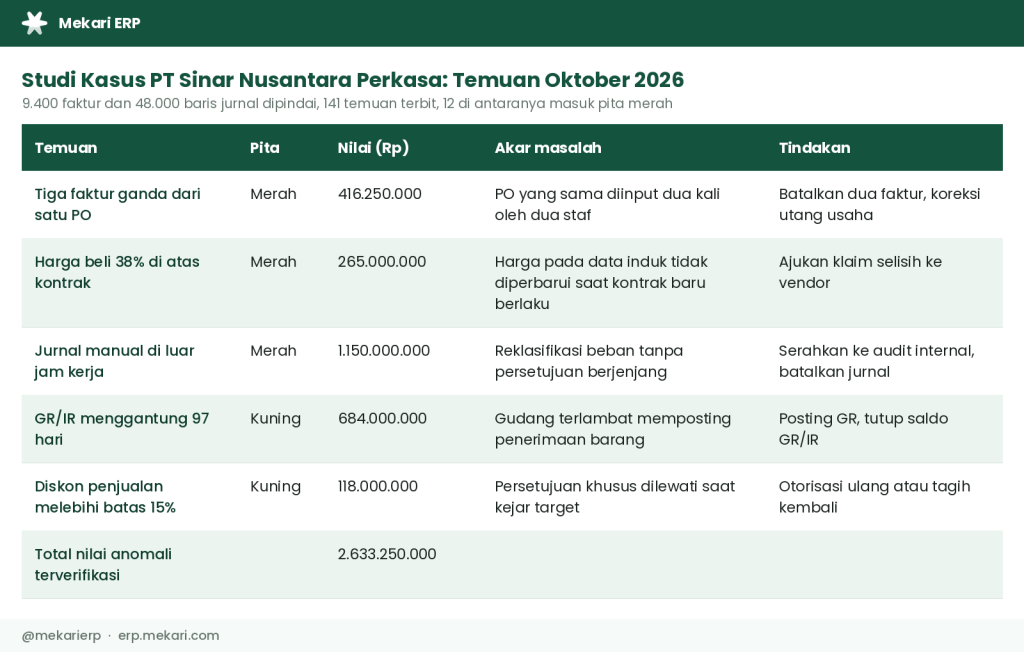
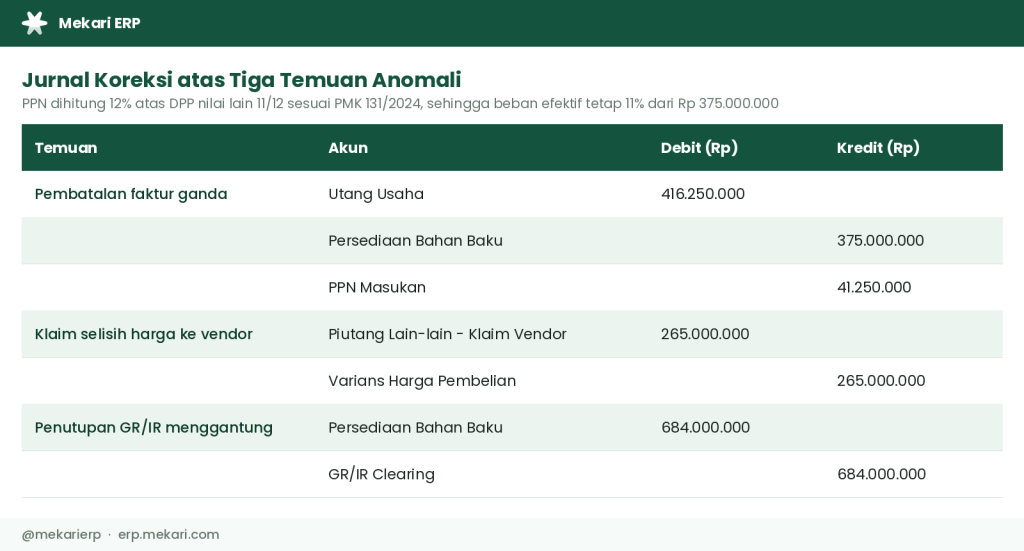
Tiga di antaranya berujung pada jurnal koreksi. Faktur ganda bernilai DPP Rp 375.000.000 dengan PPN Rp 41.250.000, dihitung 12% atas DPP nilai lain 11/12 sesuai PMK 131/2024.
Deteksi Manual, Aturan, atau AI?
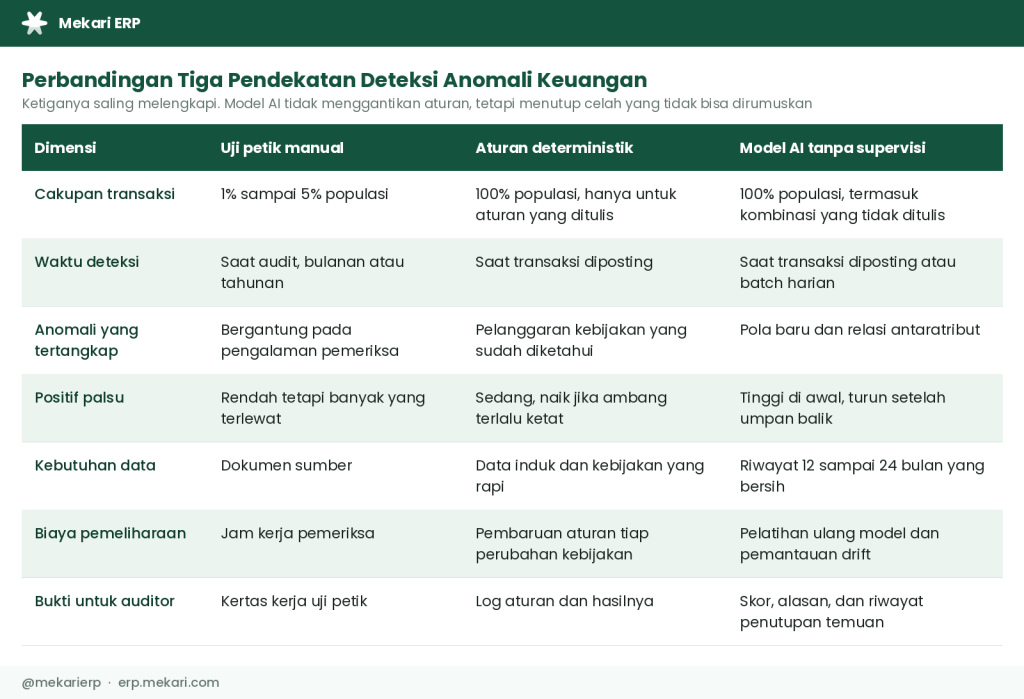
Perbedaan proses manual dan proses otomatis terasa paling tajam di sini. Uji petik manual hanya menyentuh 1% sampai 5% populasi dan baru berjalan saat audit. Aturan deterministik mencakup 100% populasi tetapi hanya untuk pelanggaran yang sudah diketahui. Model tanpa supervisi menutup celah di antara keduanya, dengan ongkos berupa positif palsu yang tinggi di awal.
Tata Kelola Deteksi Anomali
Tiga kontrol membuat program ini bertahan saat diperiksa auditor.
Pertama, setiap penutupan penanda wajib menyimpan alasan tertulis dan identitas pemutusnya.
Kedua, orang yang membuat transaksi tidak boleh menutup penandanya sendiri, mengikuti prinsip pemisahan tugas.
Ketiga, bila data uji berisi data pribadi, pemrosesannya harus punya dasar hukum sesuai UU 27/2022 tentang Perlindungan Data Pribadi, termasuk saat dipakai melatih model.
Bagaimana Mekari ERP Mendukung Anomaly Detection Keuangan?
Deteksi anomali menjadi mahal ketika datanya harus diekspor dulu ke alat terpisah. Begitu sinyal, dokumen sumber, dan jurnal koreksi berada di satu sistem, jarak antara penanda terbit dan masalah selesai menyusut drastis.
- Deteksi anomali di dalam alur transaksi: fitur Deteksi Anomali AI membantu menandai transaksi tidak wajar saat diposting, bukan saat tutup buku.
- Koreksi di sistem yang sama: modul Akuntansi mendukung jurnal koreksi, penutupan GR/IR, dan pencatatan varians harga pembelian tanpa pindah aplikasi.
- Anomali kas dan bank: Rekonsiliasi Bank AI membantu mencocokkan mutasi bank dan mengangkat selisih yang tidak terjelaskan.
- Pemantauan tindak lanjut: Laporan & Insight membantu memantau umur temuan, kepatuhan SLA, dan tingkat positif palsu per periode.
- Skala enterprise: multi-entitas, multi-mata uang, dan multi-gudang, dengan sertifikasi ISO/IEC 27001 serta ISO 27701 dan terdaftar sebagai PSE Komdigi.
Lihat bagaimana deteksi anomali bekerja di data perusahaan Anda sendiri. Jadwalkan demo Mekari ERP
Referensi
- ACFE. (2026). Occupational Fraud 2026: A Report to the Nations.
- Ikatan Akuntan Indonesia. Struktur SPAP dan Standar Audit 240.
- Undang-Undang Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi.
FAQ Seputar Anomaly Detection Keuangan
Apa bedanya anomaly detection keuangan dengan fraud detection?
Apa bedanya anomaly detection keuangan dengan fraud detection?
Deteksi anomali menandai penyimpangan dari pola normal, apa pun penyebabnya. Deteksi kecurangan menilai apakah penyimpangan itu disengaja. Sebagian besar anomali berakhir sebagai kesalahan input atau kejadian bisnis yang sah.
Berapa lama riwayat data yang dibutuhkan sebelum deteksi bisa dijalankan?
Berapa lama riwayat data yang dibutuhkan sebelum deteksi bisa dijalankan?
Lapis aturan bisnis bisa jalan hari ini juga. Uji statistik dan model butuh riwayat 12 sampai 24 bulan agar baseline musiman terbaca, dan riwayat itu harus sudah bersih dari duplikat data induk.
Bagaimana menurunkan positif palsu tanpa kehilangan temuan penting?
Bagaimana menurunkan positif palsu tanpa kehilangan temuan penting?
Setel ambang per akun dan per entitas, bukan satu ambang global, lalu wajibkan alasan penutupan diisi agar model belajar dari keputusan tim. Hitung dulu presisi minimum sebelum menaikkan ambang.
Apakah uji Hukum Benford bisa dipakai untuk semua akun?
Apakah uji Hukum Benford bisa dipakai untuk semua akun?
Tidak. Benford hanya valid pada populasi yang rentang nilainya lebar dan terbentuk alami, seperti faktur pembelian atau klaim biaya. Akun bernilai seragam, misalnya gaji pokok per golongan, akan selalu gagal uji ini tanpa ada masalah apa pun.
Siapa yang sebaiknya memiliki program deteksi anomali?
Siapa yang sebaiknya memiliki program deteksi anomali?
Finance Controller memiliki ambang dan pita triase, audit internal memiliki pengujian ulang, dan pemilik proses memiliki tindak lanjutnya. Orang yang membuat transaksi tidak boleh menutup penandanya sendiri.
Apakah deteksi anomali menggantikan audit internal?
Apakah deteksi anomali menggantikan audit internal?
Tidak. Cakupannya meluas dari uji petik menjadi seluruh populasi, sehingga audit internal bisa mengalihkan waktu ke penelusuran temuan yang sudah berprioritas.