

AI Bank Reconciliation: dari Auto-Match ke Jurnal Selisih

Mekari ERP Highlights
- AI bank reconciliation bekerja berlapis: normalisasi mutasi, pencocokan berjenjang, penyaringan ambang keyakinan, lalu antrean eksepsi.
- Hanya selisih di sisi buku yang dijurnal; setoran dalam perjalanan dan cek beredar cukup dipantau umurnya.
- Pastikan setiap pencocokan punya alasan yang bisa ditelusuri sebelum ditandatangani, seperti yang didukung Fitur Ai Rekonsiliasi Mekari ERP.
AI bank reconciliation adalah pencocokan baris mutasi rekening bank dengan entri buku besar menggunakan kombinasi aturan dan model pembelajaran mesin, lalu menyelesaikan otomatis pasangan yang keyakinannya tinggi dan mengirim sisanya ke antrean eksepsi beserta alasannya.
Yang berubah bukan tujuannya, melainkan siapa yang mengerjakan bagian mekanis. Tim finance berhenti menyisir ribuan baris dan mulai menilai puluhan baris yang benar-benar perlu keputusan.
Artikel ini mengulas penerapan AI bank reconciliation untuk mempercepat rekonsiliasi bank harian secara akurat tanpa perlu menyisir ribuan baris transaksi secara manual.
Apa yang Sebenarnya Dibuktikan Rekonsiliasi Bank
Rekonsiliasi bank membuktikan dua hal sekaligus, dan keduanya sering tertukar.
Pertama, keberadaan kas: saldo yang Anda sajikan di laporan posisi keuangan memang ada di pihak luar, bukan hanya angka di buku sendiri.
Kedua, kelengkapan pencatatan: setiap uang yang bergerak di rekening sudah punya pasangan di buku besar.
Perbedaan ini penting karena menentukan perlakuan tiap selisih. Selisih yang muncul karena bank belum mencatat sesuatu yang sudah benar di buku hanyalah perbedaan waktu dan akan selesai sendiri.
Selisih yang muncul karena buku belum mencatat sesuatu yang sudah terjadi di bank adalah kekurangan pencatatan dan wajib di jurnal. AI mempercepat penemuan keduanya, tetapi tidak mengubah perlakuannya.
Empat Lapis Cara Kerja AI Bank Reconciliation
Empat lapis kerja AI bank reconciliation
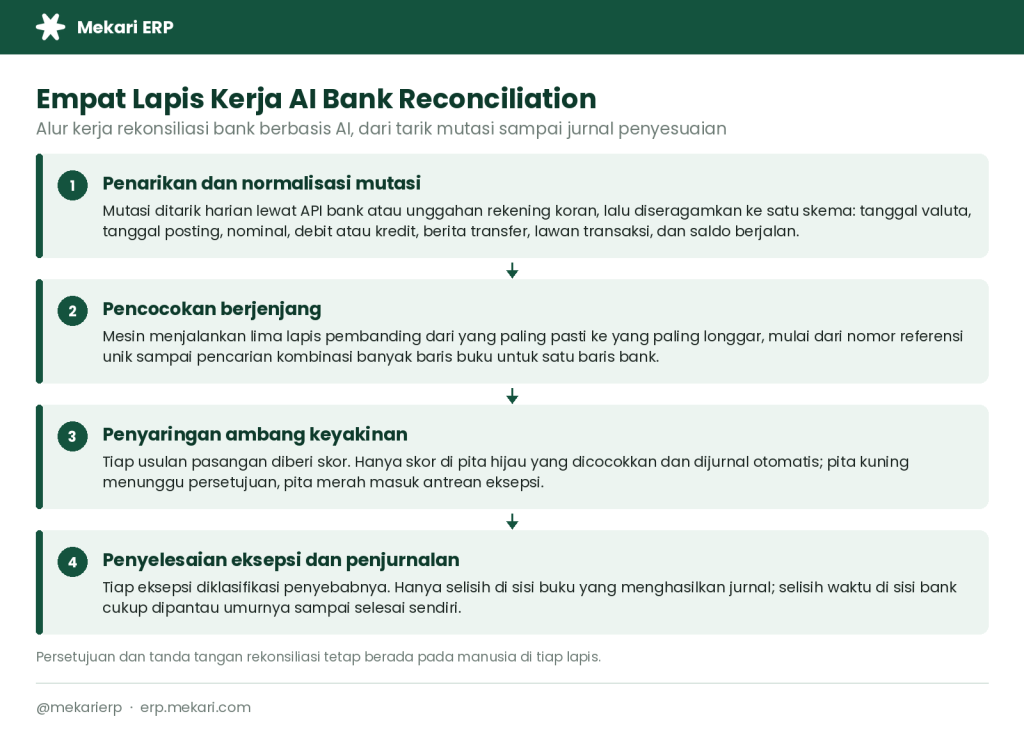
1. Penarikan dan normalisasi mutasi
Mutasi ditarik harian melalui API bank atau diunggah dari rekening koran.
Di Indonesia, integrasi bank mengacu pada Standar Nasional Open API Pembayaran (SNAP) yang ditetapkan Bank Indonesia pada 2021 dan sejak September 2023 dikelola ASPI, sehingga struktur data dan metode otentikasi antarbank sudah seragam.
Apa pun sumbernya, semua baris diseragamkan ke satu skema: tanggal valuta, tanggal posting, nominal, arah debit atau kredit, berita transfer, lawan transaksi, dan saldo berjalan.
Lapis ini sering diremehkan, padahal di sinilah sebagian besar kegagalan pencocokan bermula. Rekening koran PDF dari satu bank dan file CSV dari bank lain tidak akan pernah cocok kalau format tanggal dan pemisah ribuannya tidak diseragamkan lebih dulu.
2. Pencocokan berjenjang
Mesin tidak membandingkan semuanya sekaligus. Ia menjalankan lapis pembanding berurutan, dari yang paling pasti ke yang paling longgar, dan berhenti begitu satu lapis memberi pasangan yang meyakinkan.
Urutannya penting: kalau lapis longgar dijalankan duluan, mesin akan memasangkan dua transaksi bernominal sama yang sebenarnya tidak berhubungan.
3. Penyaringan ambang keyakinan
Setiap usulan pasangan diberi skor. Hanya skor di atas ambang tertinggi yang boleh dicocokkan dan dijurnal otomatis.
Di bawah itu, hasilnya berstatus usulan atau eksepsi. Inilah titik kontrol utama: mesin tidak pernah diberi izin menjurnal sesuatu yang skornya ragu.
4. Penyelesaian eksepsi dan penjurnalan
Setiap eksepsi diklasifikasi penyebabnya lebih dulu, baru diputuskan apakah menghasilkan jurnal.
Antrean yang hanya bertuliskan “tidak cocok” sama tidak bergunanya dengan spreadsheet kosong.
Antrean yang berguna menampilkan dugaan penyebab, baris apa saja yang dibandingkan, dan jurnal apa yang akan dibuat jika usulan disetujui.
Hierarki Lapis Pencocokan yang Perlu Anda Tetapkan
Hierarki lapis pencocokan dan toleransinya
| Lapis | Field pembanding | Toleransi yang wajar | Dipakai untuk |
| Lapis 1 | Nomor referensi unik di berita transfer | Harus sama persis | Transfer pelanggan korporat |
| Lapis 2 | Nominal dan tanggal | Nominal persis, tanggal ±2 hari kerja | Autodebit dan pembayaran rutin |
| Lapis 3 | Nominal dan nama lawan transaksi | Nominal ±Rp 5.000, kemiripan nama ≥85% | Transfer tanpa berita |
| Lapis 4 | Kombinasi banyak ke satu | Total gabungan persis, rentang ≤5 hari kerja | Setoran agregat dan settlement |
| Lapis 5 | Pola historis | Muncul ≥3 periode berturut-turut | Biaya administrasi dan vendor tetap |
Lapis 4 adalah pembeda terbesar antara AI dan aturan biasa. Satu setoran agregat dari payment gateway tidak akan pernah cocok dengan satu baris buku mana pun, karena nilainya adalah penjualan dikurangi biaya layanan. Mesin yang mampu mencari kombinasi baris yang menjumlah pas akan menyelesaikannya; mesin beraturan tetap akan membiarkannya terbuka.
Angka toleransi di atas adalah titik awal. Setelah tiga periode berjalan, lihat berapa banyak pencocokan pita hijau yang ternyata salah, lalu rapatkan atau longgarkan.
Tiga Pita Ambang Keyakinan
Tiga pita ambang keyakinan dan pemiliknya
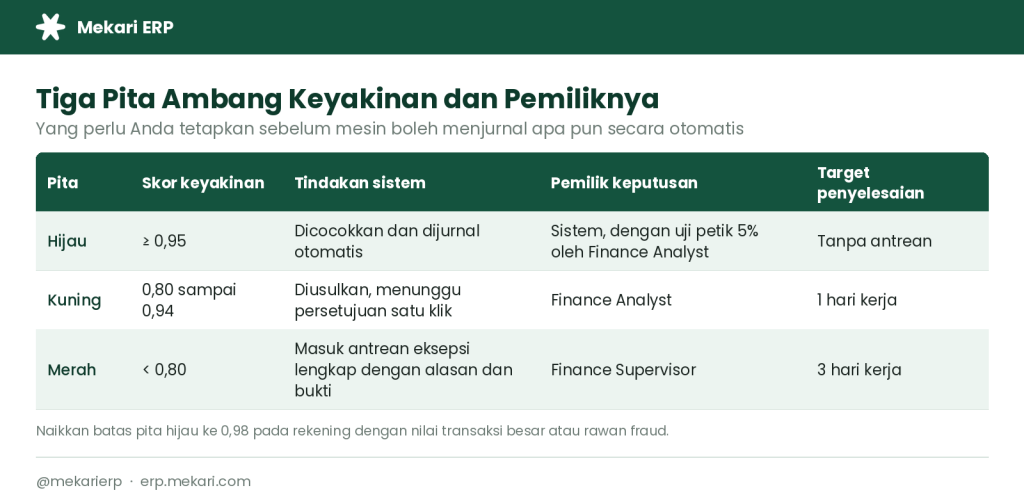
Pita hijau: skor 0,95 ke atas
Pasangan di pita ini dicocokkan dan dijurnal otomatis tanpa menunggu persetujuan siapa pun. Justru karena jumlahnya paling banyak, pita hijau tetap perlu uji petik sekitar 5% setiap bulan.
Tanpa itu, kesalahan sistematis bisa berjalan berbulan-bulan tanpa ketahuan karena bagian terbesar dari pencocokan tidak pernah dilihat orang.
Batas 0,95 juga tidak harus seragam: rekening operasional bervolume besar dengan nominal kecil bisa memakainya, sedangkan rekening penampungan bernilai miliaran sebaiknya dinaikkan ke 0,98.
Pita kuning: skor 0,80 sampai 0,94
Mesin menemukan kandidat pasangan, tetapi salah satu pembandingnya tidak sepenuhnya pas, misalnya nama lawan transaksi yang disingkat atau tanggal yang meleset di luar toleransi. Hasilnya berstatus usulan dan baru masuk buku setelah Finance Analyst menyetujui.
Target penyelesaiannya satu hari kerja supaya antrean tidak menumpuk sampai akhir bulan. Kalau pita ini terus membengkak dari periode ke periode, penyebabnya biasanya ada di master data, bukan di ambangnya.
Pita merah: skor di bawah 0,80
Tidak ada kandidat yang meyakinkan, jadi baris masuk antrean eksepsi lengkap dengan dugaan penyebab dan bukti apa saja yang dibandingkan.
Pemiliknya Finance Supervisor dengan target tiga hari kerja, karena sebagian perlu konfirmasi ke bank atau ke tim penjualan lebih dulu.
Di pita inilah debit tidak dikenal dan indikasi fraud muncul, sehingga antreannya tidak boleh dikosongkan dengan cara menurunkan ambang.
Baca Juga: Data Quality untuk AI: 6 Dimensi dan Cara Mengauditnya
Taksonomi Selisih dan Jurnal yang Dibutuhkan
Taksonomi selisih dan perlakuan jurnalnya
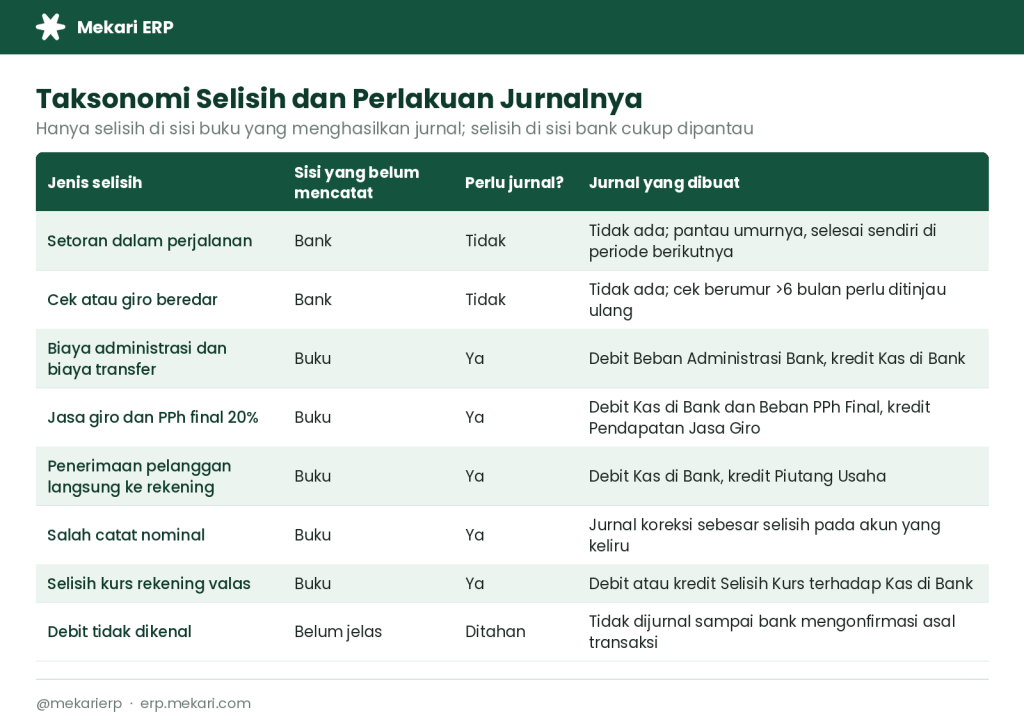
Baris jasa giro layak diperhatikan karena paling sering salah dicatat.
Bank mengkredit rekening Anda sebesar nilai neto, padahal yang menjadi pendapatan adalah nilai bruto.
Berdasarkan Peraturan Pemerintah Nomor 131 Tahun 2000 sebagaimana diubah terakhir dengan PP Nomor 123 Tahun 2015, jasa giro dipotong PPh final 20% dari jumlah bruto oleh bank.
Mencatat hanya angka neto membuat pendapatan dan beban pajak final sama-sama kurang saji.
Baris debit tidak dikenal adalah satu-satunya yang boleh menggantung. Menjurnalnya ke akun selisih hanya untuk menutup rekonsiliasi berarti menutupi kemungkinan fraud.
Studi Kasus: PT Sentosa Niaga Abadi
PT Sentosa Niaga Abadi, distributor FMCG dengan tiga entitas dan 18 outlet, menutup Oktober 2026 dengan 4.820 baris mutasi di rekening operasionalnya.
Setelah mesin berjalan: 4.361 baris masuk pita hijau, 382 baris pita kuning, dan 77 baris pita merah. Tim hanya menyentuh 459 baris terakhir.
Laporan rekonsiliasi bank PT Sentosa Niaga Abadi
| Menurut rekening koran | Nominal (Rp) | Menurut buku besar | Nominal (Rp) |
| Saldo 31 Oktober 2026 | 8.412.650.000 | Saldo 31 Oktober 2026 | 8.196.300.000 |
| Ditambah setoran dalam perjalanan | 315.000.000 | Ditambah jasa giro neto | 2.720.000 |
| Dikurangi cek dan giro beredar | (92.400.000) | Ditambah penerimaan pelanggan belum dicatat | 440.000.000 |
| Dikurangi biaya administrasi bank | (1.250.000) | ||
| Dikurangi koreksi salah catat pembayaran pemasok | (2.520.000) | ||
| Saldo disesuaikan | 8.635.250.000 | Saldo disesuaikan | 8.635.250.000 |
Selisih awal Rp 216.350.000 terurai habis menjadi lima pos. Dari kelimanya, hanya empat yang menghasilkan jurnal.
Jurnal penyesuaian dari hasil rekonsiliasi
| No | Akun | Debit (Rp) | Kredit (Rp) |
| 1 | Kas di Bank | 2.720.000 | |
| Beban PPh Final Pasal 4 ayat 2 | 680.000 | ||
| Pendapatan Jasa Giro | 3.400.000 | ||
| 2 | Beban Administrasi Bank | 1.250.000 | |
| Kas di Bank | 1.250.000 | ||
| 3 | Kas di Bank | 440.000.000 | |
| Piutang Usaha | 440.000.000 | ||
| 4 | Utang Usaha | 2.520.000 | |
| Kas di Bank | 2.520.000 |
Jurnal 4 adalah koreksi pembayaran pemasok yang dicatat Rp 25.200.000 padahal bank mendebit Rp 27.720.000. Efek bersih keempat jurnal ke Kas di Bank adalah Rp 438.950.000, sehingga saldo buku naik dari Rp 8.196.300.000 menjadi Rp 8.635.250.000 dan bertemu sisi bank.
Sebelum rekonsiliasi dijalankan dengan AI, empat analis menghabiskan sekitar 192 jam per bulan untuk rekening ini. Setelahnya, review pita kuning dan merah memakan sekitar 38 jam.
Dengan beban biaya Rp 95.000 per jam, selisih 154 jam itu setara Rp 14.630.000 per bulan atau Rp 175.560.000 per tahun, sebelum menghitung percepatan tutup buku.
AI, Rule-Based, dan Manual pada Pekerjaan yang Sama
Perbandingan AI, rule-based, dan manual
| Aspek | Manual | Rule-based | AI bank reconciliation |
| Pencocokan satu ke satu dengan referensi | Lambat tapi akurat | Cepat dan akurat | Cepat dan akurat |
| Transfer tanpa berita atau nama disingkat | Dicari satu per satu | Umumnya gagal | Kemiripan nama dan pola historis |
| Setoran agregat satu ke banyak | Sangat lambat | Perlu aturan khusus | Mencari kombinasi yang menjumlah pas |
| Format rekening koran berubah | Tidak terpengaruh | Patah, perlu konfigurasi ulang | Dinormalisasi ulang |
| Pola baru dari vendor atau biaya baru | Dipelajari orang | Perlu aturan baru ditulis | Dipelajari setelah beberapa kemunculan |
| Alasan di balik tiap pencocokan | Ada di kepala penyusun | Nama aturan yang terpicu | Skor, field pembanding, jejak di log |
| Beban kerja bulanan tim | Seluruh baris mutasi | Baris yang gagal aturan | Pita kuning dan merah saja |
| Risiko utama | Human error dan keterlambatan | Rapuh terhadap perubahan format | Terlalu percaya pita hijau |
Kontrol yang Membuat Hasil AI Bisa Ditandatangani
Kepercayaan datang dari kontrol yang bisa ditunjukkan ke auditor, bukan dari klaim vendor. Lima yang bekerja bersama:
- Aturan pencocokan tertulis: field, rentang tanggal, dan batas toleransi didokumentasikan supaya setiap pencocokan bisa dijelaskan ulang berbulan-bulan kemudian.
- Ambang yang ditetapkan manajemen: batas pita hijau adalah keputusan kebijakan, bukan setelan default yang dibiarkan apa adanya.
- Paralel run: jalankan rekonsiliasi AI berdampingan dengan proses lama selama satu sampai dua periode pada data yang sama, lalu bandingkan hasilnya.
- Uji petik berkala: setiap bulan, reviewer memeriksa sampel pencocokan yang lolos otomatis, bukan hanya eksepsi.
- Penandatangan yang tidak berubah: orang yang menandatangani rekonsiliasi tetap sama. AI mengubah siapa yang menyiapkan, bukan siapa yang bertanggung jawab.
Panduan Tata Kelola Kecerdasan Artifisial Perbankan Indonesia yang diterbitkan OJK menegaskan prinsip serupa untuk sektor perbankan: penerapan AI harus dapat dipertanggungjawabkan di sepanjang siklus hidupnya. Prinsip itu sama relevannya untuk tim finance korporasi.
Bagaimana Mekari ERP Mendukung AI Bank Reconciliation?
Rekonsiliasi bank yang masih dikerjakan di spreadsheet akan selalu menjadi hambatan tutup buku begitu jumlah rekening dan entitas bertambah.
Mekari ERP, ERP berbasis AI dengan lapisan Mekari Airene, menempatkan pencocokan itu di dalam sistem yang juga memegang buku besar dan piutangnya, sehingga jurnal penyesuaian tidak perlu dipindahkan manual antar aplikasi:
- Rekonsiliasi bank berbasis AI: pencocokan mutasi rekening dengan entri buku besar beserta penandaan transaksi yang perlu ditinjau lewat fitur AI Bank Reconciliation.
- Deteksi anomali keuangan: transaksi dengan pola menyimpang dapat ditandai lebih awal melalui AI Anomaly Detection, termasuk debit yang tidak dikenali dari antrean eksepsi.
- Buku besar dan kas bank dalam satu sistem: modul akuntansi menangani multi-entitas, multi-currency, dan close book sehingga jurnal hasil rekonsiliasi langsung masuk ke periode yang benar.
- Visibilitas posisi kas: laporan dan insight menyajikan arus kas setelah rekonsiliasi bersih, bukan setelah ditebak.
- Jejak yang bisa diaudit: setiap perubahan tercatat, dan platform Mekari bersertifikasi ISO/IEC 27001 serta ISO 27701 dan terdaftar sebagai PSE Komdigi.
Lebih dari 3,3 juta profesional dan 55.000 bisnis di Asia Tenggara menggunakan produk Mekari, dengan implementasi yang umumnya rampung dalam kurang dari tiga bulan.
Siap memindahkan rekonsiliasi bank dari spreadsheet ke dalam sistem? Jadwalkan demo Mekari ERP
Referensi
- Bank Indonesia. Standar Nasional Open API Pembayaran (SNAP).
- Otoritas Jasa Keuangan. Tata Kelola Kecerdasan Artifisial Perbankan Indonesia.
- Kementerian Keuangan RI, JDIH. Peraturan Pemerintah Nomor 131 Tahun 2000 tentang Pajak Penghasilan atas Bunga Deposito dan Tabungan serta Diskonto Sertifikat Bank Indonesia.
- Direktorat Jenderal Pajak. Panduan Rekonsiliasi Fiskal pada SPT Tahunan PPh.
- Ikatan Akuntan Indonesia. Standar Akuntansi Keuangan.
FAQ Seputar AI Bank Reconciliation
Apa itu AI bank reconciliation?
Apa itu AI bank reconciliation?
Pencocokan baris mutasi rekening bank dengan entri buku besar memakai kombinasi aturan dan model pembelajaran mesin, lalu menyelesaikan otomatis pasangan berkeyakinan tinggi dan mengirim sisanya ke antrean eksepsi lengkap dengan alasannya.
Apa bedanya dengan rekonsiliasi bank otomatis biasa?
Apa bedanya dengan rekonsiliasi bank otomatis biasa?
Rekonsiliasi otomatis beraturan hanya memasangkan baris yang memenuhi aturan kaku. AI bisa membaca berita transfer bebas, mencari kombinasi banyak baris buku untuk satu baris bank, dan menyesuaikan diri ketika format rekening koran berubah.
Apakah AI bisa menjurnal sendiri hasil rekonsiliasi?
Apakah AI bisa menjurnal sendiri hasil rekonsiliasi?
Secara teknis bisa, tetapi sebaiknya dibatasi pada pita keyakinan tertinggi dan tetap diuji petik. Persetujuan dan penandatanganan rekonsiliasi harus tetap pada orang yang punya kewenangan.
Pos rekonsiliasi mana yang tidak perlu dijurnal?
Pos rekonsiliasi mana yang tidak perlu dijurnal?
Setoran dalam perjalanan dan cek atau giro beredar. Keduanya sudah benar di buku dan hanya belum dicatat bank, jadi cukup dipantau umurnya sampai selesai sendiri.
Bagaimana perlakuan jasa giro yang dikreditkan bank?
Bagaimana perlakuan jasa giro yang dikreditkan bank?
Catat nilai bruto sebagai pendapatan dan potongan PPh final 20% sebagai beban pajak final, bukan hanya nilai neto yang masuk rekening.
Berapa lama waktu yang bisa dihemat?
Berapa lama waktu yang bisa dihemat?
Bergantung volume dan kebersihan data induk. Yang lebih dapat diandalkan sebagai ukuran adalah berapa banyak baris yang tersisa di antrian eksepsi, bukan klaim persentase akurasi.
Apa prasyarat sebelum menerapkan AI bank reconciliation?
Apa prasyarat sebelum menerapkan AI bank reconciliation?
Akses mutasi rekening yang stabil, master data pelanggan dan vendor yang bersih tanpa duplikasi, serta aturan pencocokan dan ambang keyakinan yang sudah disepakati manajemen.