

Manajemen Perubahan Regulasi: 6 Tahap agar Sistem Siap

Mekari ERP Highlights
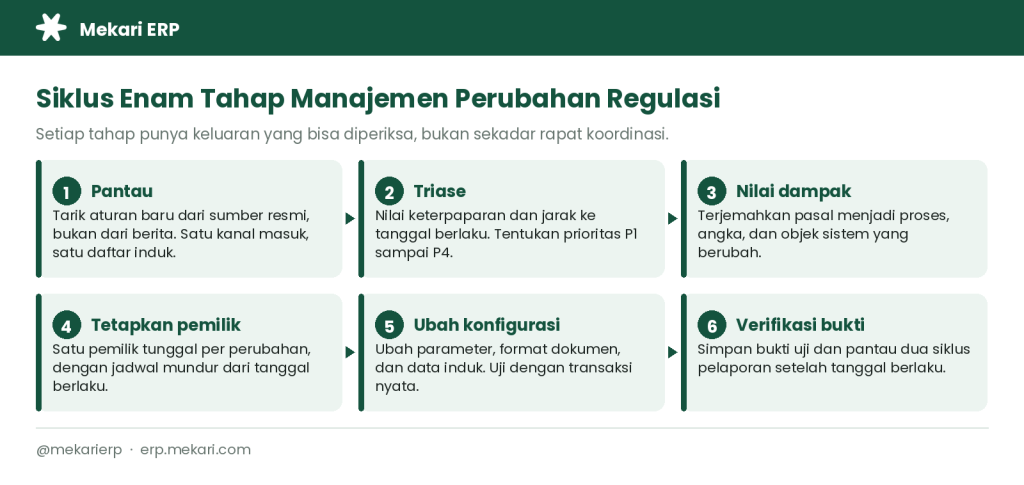
- Manajemen perubahan regulasi adalah siklus enam tahap: pantau, triase, nilai dampak, tetapkan pemilik, ubah konfigurasi, verifikasi bukti.
- Risiko terbesar bukan isi aturannya, melainkan jarak antara tanggal berlaku dan tanggal sistem benar-benar siap.
- Fitur ERP Manajemen Pajak & Compliance Mekari ERP mendukung penerapan perubahan tarif, format dokumen pajak, dan jejak auditnya dalam satu konfigurasi.
Manajemen perubahan regulasi adalah proses terstruktur untuk memantau aturan baru, menilai dampaknya, lalu menerapkannya ke kebijakan, proses, dan sistem perusahaan sebelum tanggal berlaku.
Skalanya tidak kecil. Data JDIH Nasional yang dikutip BPHN mencatat 425.318 peraturan perundang-undangan telah diterbitkan di Indonesia hingga 2024, dari tingkat pusat sampai daerah.
Bagi perusahaan multi-entitas, satu pasal baru bisa berarti perubahan tarif, format faktur, dan skema jurnal sekaligus.
Apa Itu Manajemen Perubahan Regulasi?
Manajemen perubahan regulasi, atau regulatory change management, memastikan setiap aturan baru berakhir sebagai perubahan nyata di tiga objek: kewajiban yang harus dipenuhi, proses yang menjalankannya, dan konfigurasi sistem yang mengeksekusinya setiap hari.
Istilah ini sering tertukar dengan dua hal lain. Change management organisasi mengurus sisi manusia dari perubahan yang diputuskan sendiri.
Kepatuhan regulasi mengurus apakah perusahaan masih patuh hari ini. Manajemen perubahan regulasi berdiri di antaranya: memindahkan perusahaan dari aturan lama ke aturan baru, dengan tenggat dari pihak luar.
| Aspek | Manajemen perubahan regulasi | Change management organisasi | Kepatuhan regulasi |
| Pemicu | Aturan baru atau revisi dari regulator | Keputusan internal perusahaan | Kewajiban yang sudah berlaku |
| Pertanyaan inti | Apa yang harus berubah sebelum tanggal berlaku? | Bagaimana orang mau dan mampu berubah? | Apakah kita masih patuh hari ini? |
| Sifat tenggat | Ditetapkan pihak luar, tidak bisa dinegosiasi | Ditetapkan internal, bisa digeser | Berulang mengikuti siklus pelaporan |
| Objek utama | Kewajiban, proses, konfigurasi sistem | Perilaku, peran, budaya kerja | Kontrol, bukti, pelaporan |
Perbedaan manajemen perubahan regulasi, change management, dan kepatuhan regulasi
Mengapa Perusahaan Indonesia Tidak Bisa Menunda
PMK 131/2024 diundangkan pada 31 Desember 2024 dan berlaku 1 Januari 2025. Isinya mengubah cara menghitung PPN: barang mewah dikenai 12% dari harga jual, sedangkan barang dan jasa non-mewah dikenai 12% dari DPP nilai lain sebesar 11/12 harga jual, sehingga tarif efektifnya tetap 11%.
Jarak terbit ke berlaku hanya satu hari. DJP pun menyatakan sistem Coretax belum bisa menghitung DPP nilai lain 11/12 secara otomatis saat itu, sehingga pengusaha kena pajak harus menghitung manual di luar sistem.
Pelajarannya jelas: perusahaan tidak bisa menunggu sistem regulator siap. Yang bisa dikendalikan adalah kecepatan perusahaan sendiri mendeteksi, menilai, dan mengubah konfigurasinya.
Enam Tahap Manajemen Perubahan Regulasi
Siklus enam tahap manajemen perubahan regulasi
Tahap 1: Pantau Sumber Resmi, Bukan Berita
Tahap pertama adalah menyatukan pintu masuk informasi. Banyak perusahaan tahu soal aturan baru dari grup pesan atau dari konsultan, yang artinya selalu tahu belakangan dan tanpa teks aslinya.
Susun daftar sumber resmi, tetapkan satu pemilik per sumber, dan tentukan kadensi tinjauannya. Keluarannya satu daftar induk perubahan regulasi, bukan tumpukan tautan di inbox.
| Sumber resmi | Jenis aturan | Yang berpotensi berubah di sistem |
| peraturan.go.id dan JDIH nasional | UU, PP, Perpres | Kewajiban lintas fungsi, definisi dan ambang |
| pajak.go.id dan JDIH Kemenkeu | PMK, PER dan SE Ditjen Pajak | Tarif, dasar pengenaan, format faktur dan bukti potong |
| ojk.go.id | POJK dan SEOJK | Format dan tenggat pelaporan, kewajiban tata kelola |
| Ikatan Akuntan Indonesia | PSAK dan ISAK | Bagan akun, skema jurnal, penyajian laporan |
| Kemenperin dan Kemendag | Permenperin, SNI wajib, TKDN | Data induk produk, dokumen pengiriman |
| Kemnaker, BPJS, regulator daerah | Permenaker, tarif iuran, perda | Parameter payroll, pajak dan izin per lokasi |
Peta sumber pemantauan regulasi untuk perusahaan Indonesia
Tahap 2: Triase Berdasarkan Keterpaparan dan Tenggat
Tidak semua aturan baru layak perhatian yang sama. Triase memilah daftar induk memakai dua sumbu: berapa banyak transaksi dan entitas yang tersentuh, dan berapa hari tersisa sampai tanggal berlaku.
Hasilnya label prioritas P1 sampai P4, lengkap dengan SLA penilaian dampak dan pemilik keputusan. Logikanya sama dengan cara menentukan prioritas proses bisnis: dampak dulu, baru urutan kerja. Tanpa triase, aturan yang mengubah ribuan faktur mengantri di belakang aturan yang hanya mengubah format arsip.
| Keterpaparan | Jarak ke tanggal berlaku | Prioritas | SLA penilaian dampak |
| Tinggi: menyentuh transaksi harian | Kurang dari 60 hari | P1 | 3 hari kerja |
| Tinggi: menyentuh transaksi harian | 60 hari atau lebih | P2 | 10 hari kerja |
| Sedang: mengubah laporan periodik | Kurang dari 60 hari | P2 | 5 hari kerja |
| Sedang: mengubah laporan periodik | 60 hari atau lebih | P3 | 15 hari kerja |
| Rendah: tidak mengubah angka | Berapa pun | P4 | 30 hari kerja |
Matriks triase menentukan prioritas perubahan regulasi
Tahap 3: Terjemahkan Pasal Menjadi Dampak yang Terukur
Tahap ini adalah regulatory impact assessment dalam praktik: pasal diubah menjadi kalimat operasional. Untuk setiap aturan P1 dan P2, jawab empat pertanyaan: proses mana yang berubah, angka mana yang bergeser, dokumen mana yang formatnya berbeda, dan data induk mana yang perlu dilengkapi.
Jawabannya harus berupa angka. “PPN keluaran bergeser Rp420 juta per bulan” jauh lebih berguna daripada “ada dampak perpajakan”, dan angka itulah yang dipakai meminta anggaran implementasi.
Tahap 4: Tetapkan Pemilik Tunggal dan Jadwal Mundur
Perubahan regulasi paling sering gagal karena dimiliki bersama, yang berarti tidak dimiliki siapa pun. Tetapkan satu nama sebagai pemilik, bukan satu departemen, lalu susun jadwal mundur dari tanggal berlaku:
Tanggal mulai konfigurasi = tanggal berlaku − (durasi uji + durasi migrasi data + durasi pelatihan pengguna)
Jika hasilnya jatuh sebelum hari ini, perubahan itu otomatis naik menjadi P1 dan butuh keputusan eskalasi hari itu juga.
Tahap 5: Ubah Konfigurasi dan Uji dengan Transaksi Nyata
Tahap ini paling sering dilewati panduan luar negeri, padahal di sinilah kepatuhan benar-benar terjadi. Setiap jenis perubahan regulasi punya objek konfigurasi spesifik di ERP dengan bukti uji yang berbeda.
Uji memakai transaksi nyata bulan sebelumnya, bukan data contoh. Data contoh selalu lolos. Data nyata yang mengungkap kelemahan master data management: pelanggan tanpa identitas pajak lengkap atau produk tanpa kode yang sesuai.
| Jenis perubahan | Contoh nyata | Objek konfigurasi yang disentuh |
| Tarif dan dasar pengenaan | DPP nilai lain 11/12 per PMK 131/2024 | Tabel tarif, kode pajak, kode transaksi faktur |
| Format dokumen keluaran | Penyesuaian e-Faktur dan e-Bupot di Coretax | Template dokumen dan pemetaan field keluaran |
| Data induk wajib | Identitas pajak dan tempat kegiatan usaha | Master pelanggan, pemasok, dan entitas |
| Pengakuan dan penyajian | Pembaruan standar akuntansi keuangan | Bagan akun dan skema jurnal otomatis |
| Otorisasi dan retensi | Kewajiban pemisahan tugas dan jejak audit | Matriks peran, kebijakan retensi log |
| Ketenagakerjaan dan iuran | Perubahan upah minimum dan tarif iuran | Parameter payroll dan akun beban terkait |
Pemetaan jenis perubahan regulasi ke objek konfigurasi ERP
Tahap 6: Verifikasi Bukti dan Pantau Dua Siklus
Perubahan belum selesai saat konfigurasi disimpan. Arsipkan bukti uji, catatan persetujuan, dan tanggal penerapan di satu tempat, karena auditor akan meminta ketiganya beberapa bulan kemudian.
Lalu pantau dua siklus pelaporan penuh. Siklus pertama mengungkap kesalahan konfigurasi, siklus kedua mengungkap kasus pengecualian. Setelah itu perubahan bisa ditutup dan dipindahkan ke daftar kepatuhan rutin.
Studi Kasus: Satu Perubahan Tarif di PT Sentosa Baja Nusantara
PT Sentosa Baja Nusantara, distributor baja dengan penjualan Rp42 miliar dan 4.200 faktur per bulan, tidak menyesuaikan konfigurasi PPN saat PMK 131/2024 berlaku. Sistem tetap memungut 12% dari harga jual penuh untuk barang non-mewah.
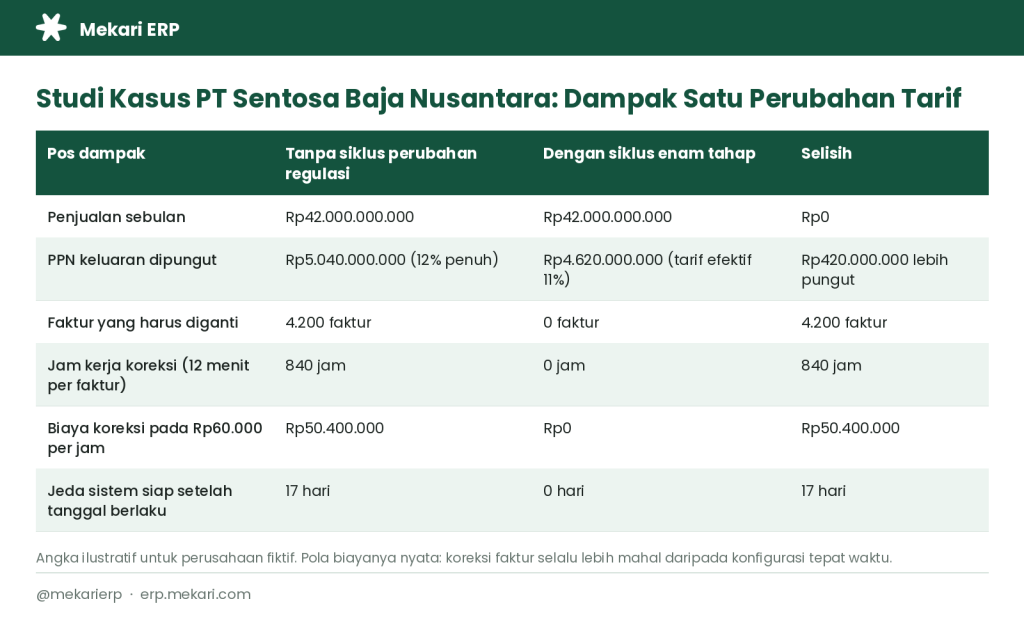
Studi kasus dampak penyesuaian DPP nilai lain
Selisih Rp420 juta per bulan adalah kelebihan pungut yang harus dikembalikan ke pembeli setelah faktur diganti. Pada satu faktur Rp100.000.000, jurnalnya seperti ini:
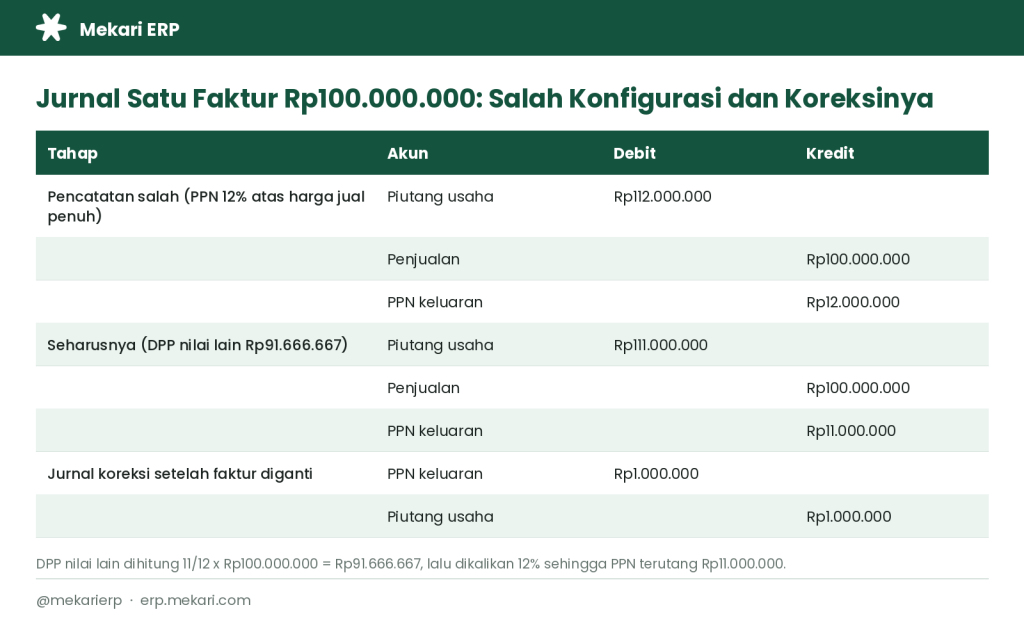
Jurnal koreksi PPN keluaran akibat salah konfigurasi tarif
DPP nilai lain = 11/12 x Rp100.000.000 = Rp91.666.667, dikalikan 12% sehingga PPN terutang Rp11.000.000.
Bagaimana Mekari ERP Mendukung Manajemen Perubahan Regulasi?
Siklus enam tahap di atas berjalan jauh lebih ringan ketika tarif, format dokumen, dan jejak perubahannya berada di satu sistem dengan otomatisasi proses bisnis yang sama. Mekari ERP dirancang untuk kebutuhan itu:
- Pajak dan kepatuhan satu alur: e-Faktur dan e-Bupot terhubung ke transaksi, sehingga perubahan tarif atau format diterapkan sekali di konfigurasi.
- Jejak audit lintas modul: perubahan transaksi dan data induk terekam, membantu menyediakan bukti saat pemeriksaan.
- Konsolidasi multi-entitas: satu penyesuaian dapat diterapkan konsisten ke seluruh cabang.
- Laporan fleksibel: lebih dari 60 laporan keuangan membantu memeriksa dampak sebelum tanggal berlaku, lewat fitur laporan dan insight.
- Alur kerja persetujuan: perubahan parameter dapat melewati persetujuan berjenjang sebelum aktif.
Perusahaan yang menjalankan siklus ini dengan disiplin tidak kebal terhadap perubahan regulasi, tetapi berhenti terkejut olehnya. Aturan baru menjadi tiket kerja biasa dengan pemilik, tenggat, dan bukti.
Siap merapikan penerapan aturan baru di sistem Anda? Jadwalkan demo Mekari ERP
Referensi
- BPHN, “Kunci Penyederhanaan Regulasi”
- Direktorat Jenderal Pajak, “PMK 131/2024”
- DDTCNews, “Coretax Belum Bisa Hitung DPP 11/12”
- DDTCNews, “Peraturan Perpajakan Januari 2025”
- Prosci, “Regulatory Change Management”
- MetricStream, “What is Regulatory Change Management”
- Archer, “Regulatory Change Management Guide”
FAQ Seputar Manajemen Perubahan Regulasi
Apa bedanya dengan change management biasa?
Apa bedanya dengan change management biasa?
Manajemen perubahan regulasi dipicu aturan dari luar dengan tenggat yang tidak bisa dinegosiasi, dan objeknya kewajiban, proses, serta konfigurasi sistem. Change management biasa dipicu keputusan internal dan fokus pada adopsi pengguna.
Siapa yang sebaiknya memiliki proses ini?
Siapa yang sebaiknya memiliki proses ini?
Umumnya Finance Controller atau kepala compliance, dengan pemilik tunggal per perubahan sesuai area terdampak. IT aplikasi menjadi pelaksana konfigurasi, bukan pemilik keputusan.
Seberapa sering daftar induknya ditinjau?
Seberapa sering daftar induknya ditinjau?
Sumber pajak dan regulator sektoral mingguan, standar akuntansi kuartalan, parameter ketenagakerjaan tahunan atau setiap ada pengumuman perubahan.
Bagaimana kalau teks aturannya masih ambigu?
Bagaimana kalau teks aturannya masih ambigu?
Buat dua skenario interpretasi, hitung dampak angkanya masing-masing, lalu ajukan ke manajemen beserta asumsinya. Dokumentasikan asumsi itu karena akan ditanyakan saat pemeriksaan.
Berapa lama bukti uji perubahan konfigurasi disimpan?
Berapa lama bukti uji perubahan konfigurasi disimpan?
Ikuti periode retensi dokumen perusahaan yang paling panjang di antara ketentuan perpajakan dan kebijakan internal, dan simpan bersama dokumen pendukung transaksi periode tersebut.