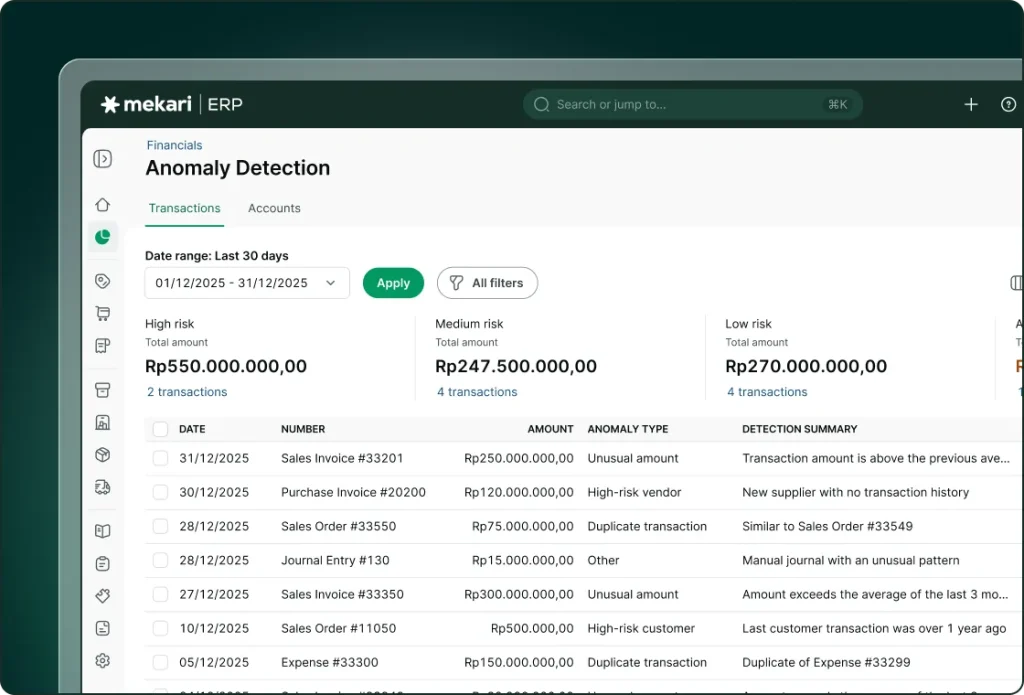
AI financial anomaly detection adalah pendekatan untuk menandai pola transaksi keuangan yang tidak lazim dibandingkan karakteristik data yang dianalisis.
Di dalam Mekari ERP, deteksi anomali berbasis AI diposisikan sebagai lapisan pemeriksaan tambahan bagi tim keuangan dan audit, bukan pengganti kebijakan persetujuan transaksi.
Ketidakwajaran dapat berupa transaksi duplikat, nilai yang menyimpang, atau kombinasi atribut transaksi yang patut ditinjau. Penting membedakan anomali dari kesalahan maupun kecurangan: transaksi yang tidak biasa belum tentu salah, sedangkan transaksi yang terlihat normal pun masih dapat bermasalah.
Manfaat terbesarnya adalah membantu tim menentukan area pemeriksaan lebih awal ketika volume data membuat penyisiran manual tidak efisien.
Sebagai contoh, sebuah pembayaran bernilai besar kepada pemasok lama tidak otomatis menjadi pelanggaran. Namun apabila pola nominal, waktu, atau pengulangan dokumennya berbeda dari kebiasaan, penanda anomali dapat menjadi alasan untuk membuka invoice, bukti pembayaran, dan catatan persetujuan.
Tim Finance perlu menetapkan definisi risiko, cakupan data, dan tindak lanjut atas penanda AI. Sistem tidak seharusnya dipromosikan sebagai alat yang pasti menemukan penipuan; akurasi dan cakupan model harus diverifikasi melalui demonstrasi dan pengujian kasus.
Dari sudut pandang Finance Controller, auditor internal, dan CFO, AI financial anomaly detection harus dievaluasi sebagai bagian dari rancangan proses, bukan fitur yang berdiri sendiri.
Hubungan antara data sumber, aturan kerja, pengguna yang berwenang, dan keluaran laporan menentukan apakah informasi dapat dipakai secara konsisten.
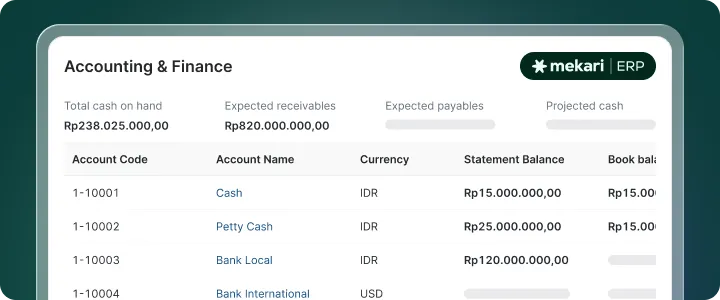
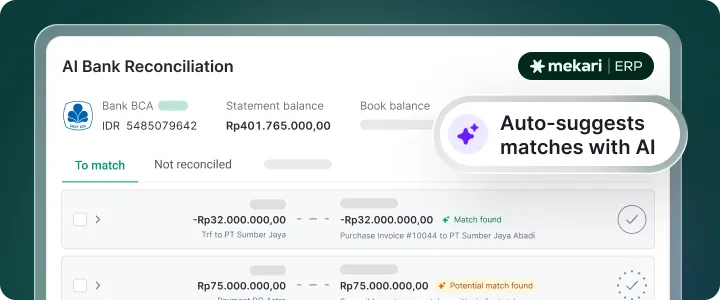
Karena itu, pembahasan fitur perlu mengaitkan tujuan bisnis dengan aktivitas harian, termasuk apa yang terjadi ketika ada koreksi atau pengecualian. Integrasi Mekari ERP dengan Accounting, AI Bank Reconciliation, dan Report & Insights, memudahkan penelusuran data sesuai kebutuhan fungsi keuangan dan operasional.
Deteksi anomali berbeda dari validasi aturan sederhana. Aturan dapat memeriksa duplikasi nomor dokumen yang identik, sedangkan pendekatan berbasis pola mempertimbangkan kombinasi sinyal yang lebih kompleks, sepanjang didukung model dan data yang tersedia. Kedua pendekatan berpotensi menghasilkan false positive.
Karenanya, sistem perlu membantu menentukan prioritas investigasi, sementara pengukuran hasil harus menghitung temuan relevan dan temuan yang ternyata sah. Hindari penggunaan istilah pencegahan fraud otomatis jika belum ada pembuktian fungsional dan evaluasi risiko yang memadai.
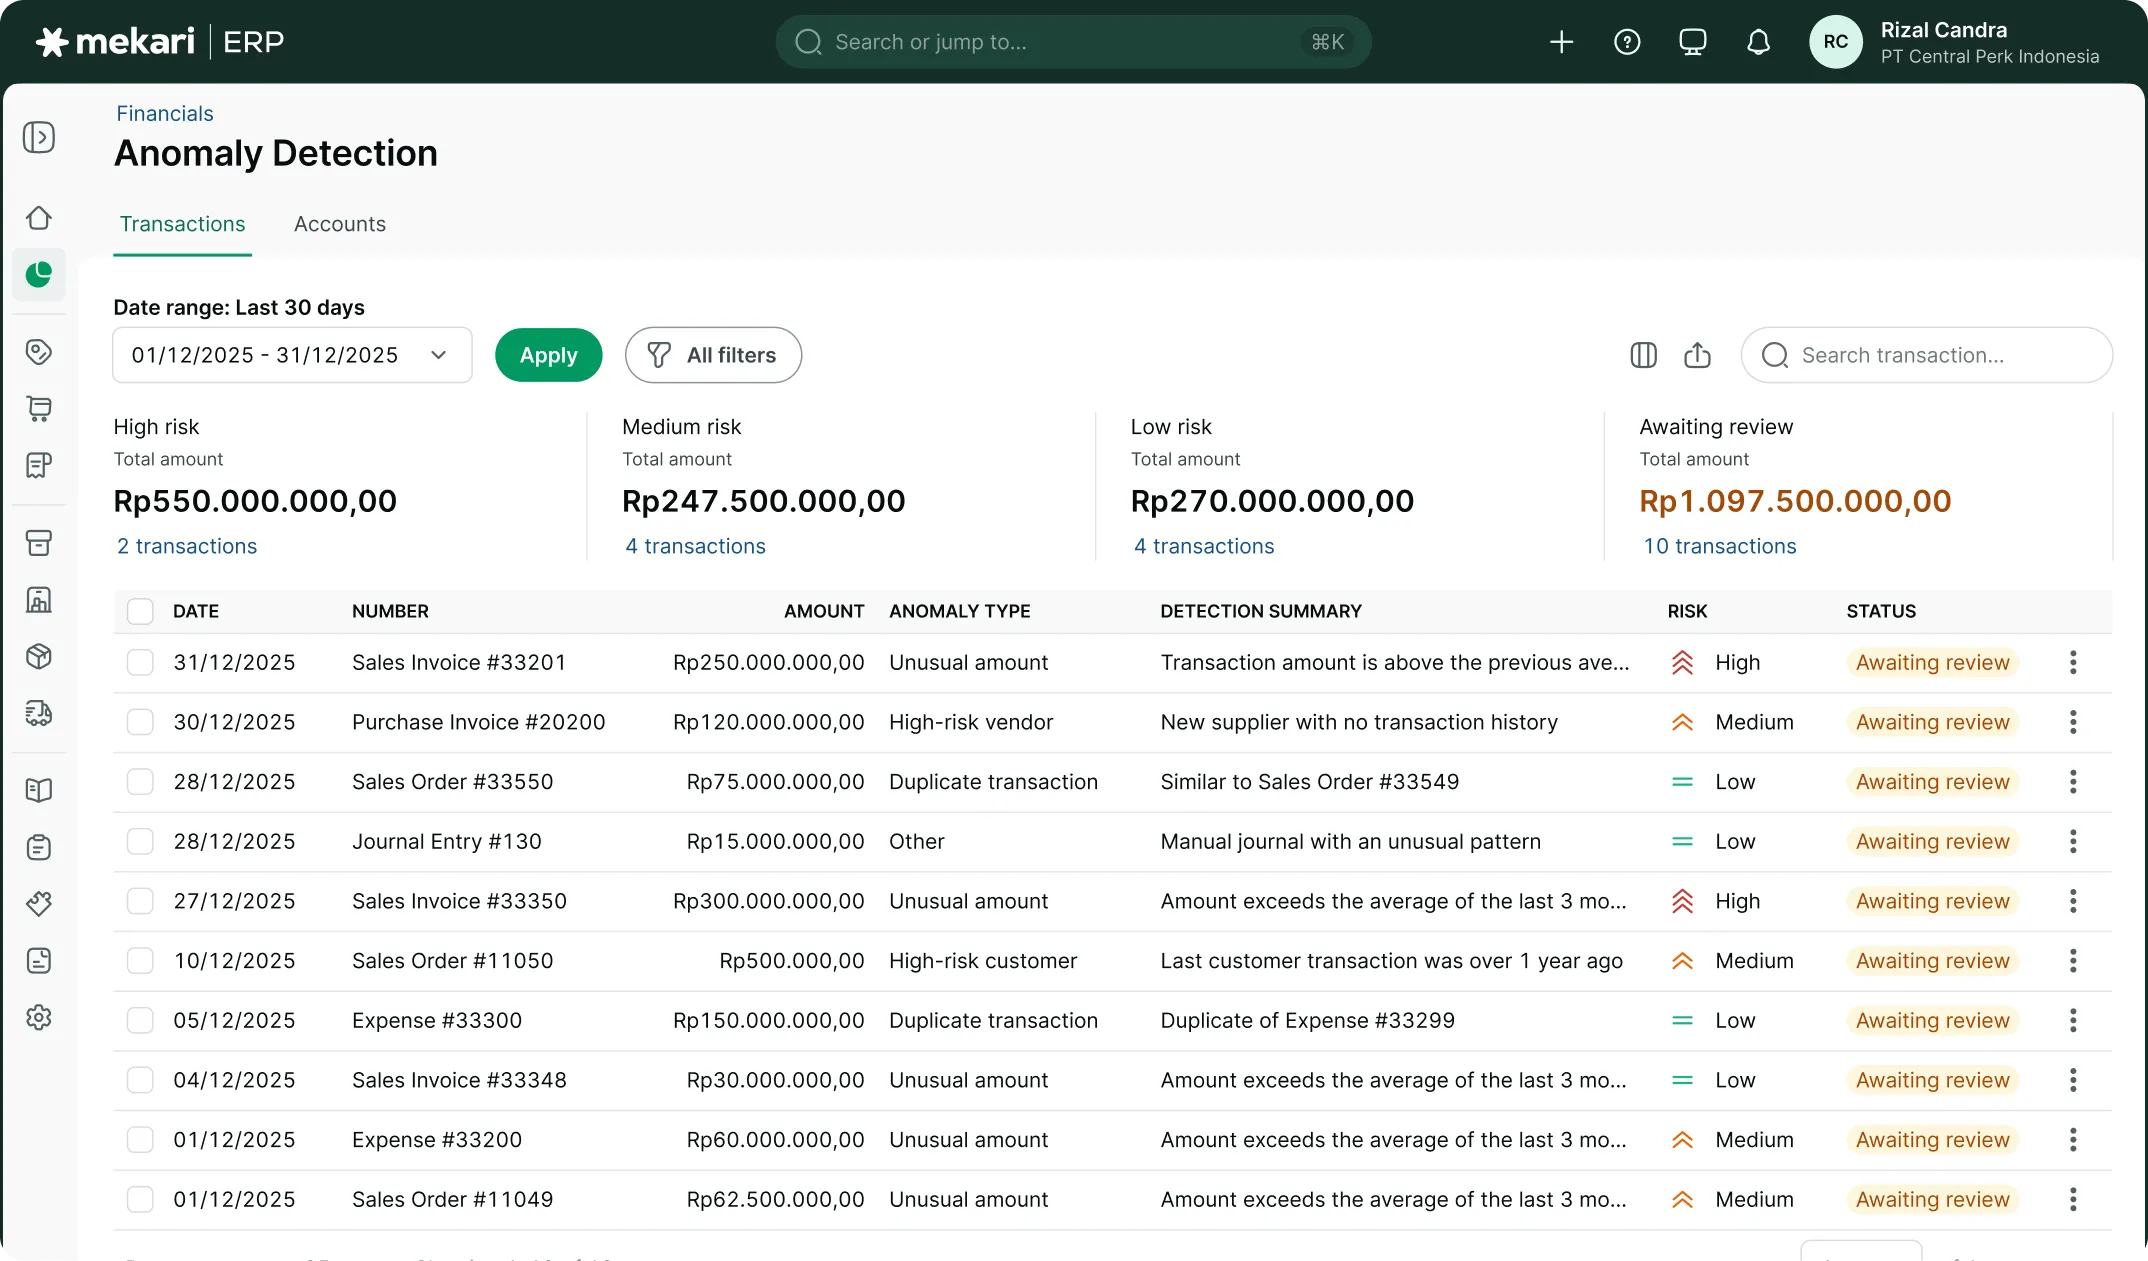
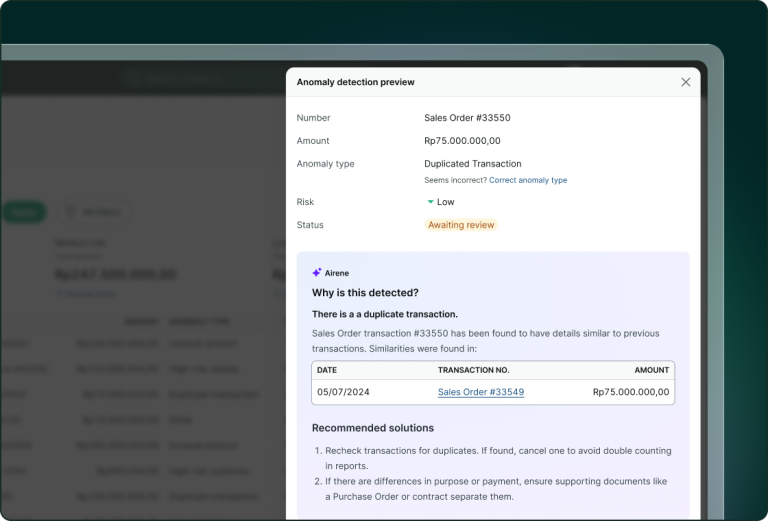
Baca indikator risiko dan alasan anomali
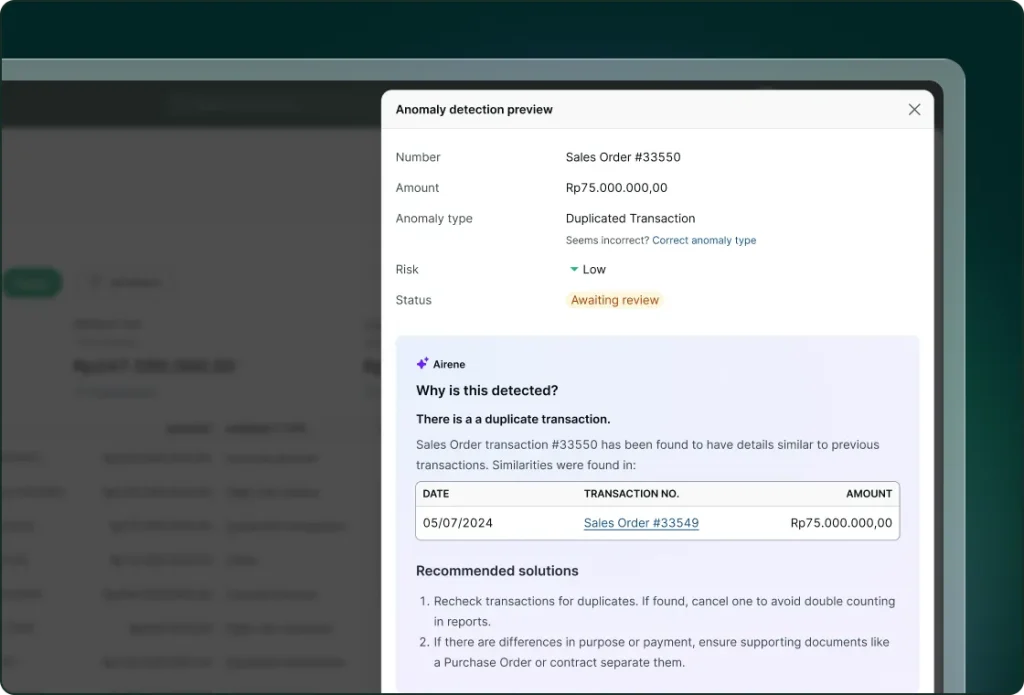
Hasil deteksi akan lebih bermanfaat jika pengguna memahami mengapa suatu transaksi muncul sebagai pengecualian. Dalam proses audit, daftar transaksi yang ditandai tanpa informasi pendukung hanya memindahkan beban kerja ke tahap investigasi.
Mekari ERP menghubungkan konteks deteksi anomali dengan kebutuhan meninjau bukti transaksi serta penjelasan yang membantu prioritisasi. Penanda risiko perlu dibaca bersama atribut seperti tanggal, pihak lawan transaksi, nominal, pengulangan, dan referensi dokumen.
Tim tidak cukup melihat satu indikator; penilaian perlu mempertimbangkan kondisi bisnis, musim transaksi, perubahan harga, serta pengecualian yang sah. Fokus fungsi ini adalah pencarian pola transaksi keuangan yang patut dikaji, bukan prediksi kinerja bisnis atau sekadar menampilkan dashboard finansial.
Contohnya, dua invoice dari pemasok yang sama dengan nominal identik mungkin valid bila mewakili layanan bulanan. Sebaliknya, nomor referensi yang berulang untuk barang dan periode yang sama dapat menuntut verifikasi lebih lanjut. Riwayat dan dokumen asal menjadi konteks pembeda.
Dalam menyusun prosedur, tetapkan informasi minimal pada tiket review: alasan penanda, pihak yang memeriksa, bukti pendukung, keputusan, dan waktu penyelesaian. Istilah seperti skor risiko atau penjelasan AI harus disesuaikan dengan antarmuka produk yang benar.
Alur kerja yang baik perlu mendefinisikan kapan data masuk, siapa yang memeriksa, dan kapan hasil dianggap final. Finance Controller, auditor internal, dan CFO juga perlu membedakan pengolahan otomatis dari persetujuan manusia, terutama ketika ada perubahan dokumen, pembatalan, atau transaksi yang tidak lazim.
Perusahaan sebaiknya menyiapkan beberapa contoh transaksi lengkap untuk menguji proses tersebut. Dengan demikian, pengguna memahami hubungan antara AI financial anomaly detection, kualitas sumber data, dan dampaknya terhadap pekerjaan yang dilakukan lintas fungsi di dalam Mekari ERP.
Interpretasi penanda harus mempertimbangkan peristiwa bisnis yang wajar, seperti pembayaran tahunan, perubahan pemasok, aktivitas musiman, atau pengadaan darurat. Angka besar yang muncul satu kali tidak otomatis lebih mencurigakan daripada transaksi kecil yang berulang.
Tim membutuhkan contoh mengapa kombinasi atribut perlu diperiksa dan bagaimana bukti dapat mengonfirmasi penjelasan. Dengan cara ini, narasi AI menjelaskan fungsi pendukung pemeriksaan, bukan menciptakan kesan bahwa model mengetahui motif pihak yang bertransaksi.
Review tetap dikendalikan tim keuangan
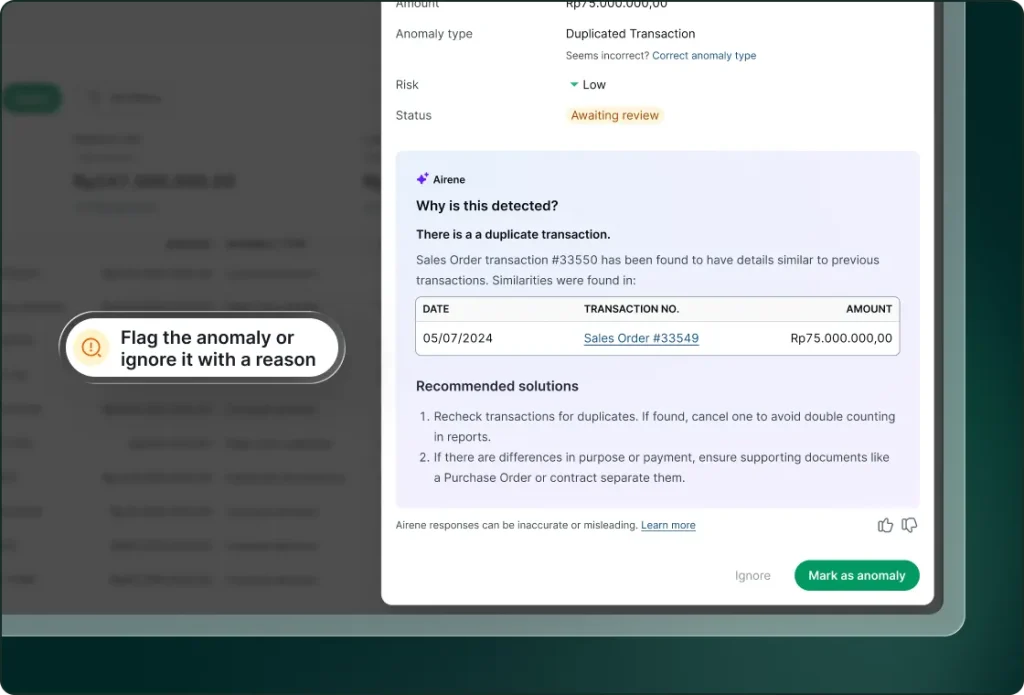
Peran AI dalam pengendalian keuangan sebaiknya membantu mengarahkan perhatian manusia ke transaksi berisiko, bukan membuat keputusan final secara otomatis. Penanda anomali dapat menjadi titik awal pemeriksaan, tetapi hasil akhir memerlukan penilaian berdasarkan kebijakan perusahaan, dokumen pendukung, dan otorisasi yang berlaku.
Tim Finance dapat mengategorikan temuan sebagai transaksi valid, perlu koreksi, membutuhkan eskalasi, atau indikasi persoalan yang lebih serius.
Catatan proses review penting untuk menjelaskan mengapa suatu penanda ditindaklanjuti atau diabaikan. Dengan demikian, deteksi anomali menjadi bagian dari internal control yang lebih sistematis dan tidak berhenti sebagai notifikasi yang tidak diselesaikan.
Misalnya, pengeluaran mendadak menjelang akhir bulan dapat berkaitan dengan pembelian darurat yang sudah disetujui. Reviewer perlu membuka purchase order, bukti penerimaan, dan approval sebelum memutuskan tindakan. Alur tersebut juga membantu mencegah pemblokiran transaksi sah hanya karena perbedaan pola.
Dokumentasikan siapa pemilik investigasi, tenggat review, kriteria eskalasi, dan cara menutup temuan. Penanda AI digunakan sebagai masukan pemeriksaan; tindakan pembatalan, pemblokiran, atau konfirmasi transaksi harus mengikuti alur dan otorisasi yang tersedia dalam konfigurasi perusahaan.
Keterlacakan adalah aspek penting dalam proses keuangan, tetapi maknanya lebih luas daripada menyimpan daftar aktivitas. Tim perlu mengetahui data asal, aturan yang dipakai, siapa yang memeriksa, alasan koreksi, serta dampak akhirnya terhadap laporan.
Hal ini membantu memisahkan persoalan data dari persoalan kebijakan. Fitur AI financial anomaly detection sebaiknya dibahas sebagai pendukung kontrol yang dapat dievaluasi, bukan janji bahwa risiko atau pekerjaan manual akan hilang seluruhnya. Prosedur perusahaan dan verifikasi pengguna tetap menjadi bagian dari pengendalian.
Tim audit dapat membuat taksonomi hasil investigasi yang konsisten: valid, data kurang lengkap, koreksi diperlukan, atau eskalasi. Pembagian itu membantu menilai kualitas penanda sekaligus mengidentifikasi akar masalah proses.
Jika terlalu banyak temuan valid yang terus muncul, persoalannya mungkin pada kriteria pemeriksaan atau perubahan pola transaksi.
Perubahan aturan dan sumber data perlu didokumentasikan agar reviewer memahami mengapa jumlah anomali meningkat. Proses ini merupakan tata kelola kontrol keuangan, bukan tugas AI saja.
Kapan deteksi anomali berbasis AI dibutuhkan?
Kebutuhan AI anomaly detection meningkat ketika tim Finance menghadapi volume transaksi besar, banyak entitas, dan tenggat closing yang ketat.
Pemeriksaan sampel manual dapat melewatkan pola yang tersebar di berbagai hari atau unit bisnis. Mekari ERP menawarkan konteks deteksi anomali yang berhubungan dengan alur akuntansi, sehingga organisasi dapat mempertimbangkan pemeriksaan berbasis risiko yang lebih terarah.
Namun nilai sistem bergantung pada kebersihan master data, kelengkapan dokumen, kualitas konfigurasi, dan kejelasan penanggung jawab review.
Perusahaan sebaiknya menilai jenis anomali yang paling relevan dengan profil risikonya, bukan mengasumsikan semua bentuk penyimpangan akan terdeteksi otomatis.
Contohnya, perusahaan dengan ribuan transaksi vendor dapat memulai dari risiko duplikasi tagihan dan nominal di luar kewajaran, lalu mengevaluasi banyaknya temuan yang benar-benar perlu ditindaklanjuti. Angka false positive dan beban reviewer sama pentingnya dengan jumlah transaksi yang ditandai.
Saat evaluasi, minta contoh data yang menyerupai transaksi perusahaan, pastikan sumber data dan izin akses, serta uji proses investigasi dari temuan hingga keputusan. Fitur ini melengkapi Accounting dan kontrol rekonsiliasi, bukan menggantikan audit internal.
Dalam memilih solusi, Finance Controller, auditor internal, dan CFO perlu menilai kesesuaian fitur terhadap struktur organisasi, tingkat volume transaksi, dan pengecualian yang benar-benar dialami perusahaan.
Uji coba dengan data representatif lebih informatif dibandingkan daftar kemampuan umum. Catat kebutuhan integrasi dengan Accounting, AI Bank Reconciliation, dan Report & Insights, kepemilikan master data, kebutuhan pelatihan, dan ukuran keberhasilan setelah implementasi.
Hindari menjadikan kecepatan otomatisasi sebagai satu-satunya KPI; kelengkapan bukti, kualitas hasil, dan kemampuan menyelesaikan selisih turut menentukan nilai bisnis Mekari ERP.
Mulailah uji coba dari sejumlah pola risiko yang sudah dikenal tim Finance, bukan seluruh transaksi sekaligus tanpa prioritas.
Bandingkan hasil penandaan dengan sampel kasus historis, catat waktu investigasi, dan ukur proporsi penanda yang memerlukan tindakan. Kebijakan akses untuk data sensitif harus jelas, demikian pula retensi catatan review.
Hasil pilot sebaiknya menjadi dasar menentukan proses mana yang layak diperluas dan risiko apa yang masih memerlukan pemeriksaan manual tambahan.